Baufinanzierung für Selbstständige: So klappt es!


- Selbstständige erhalten öfter nicht so gute Konditionen bei der Baufinanzierung wie Angestellte, weil sie in der Regel nicht über ein gleichbleibend hohes Einkommen verfügen. Die zukünftige Zahlungsfähigkeit ist für Banken daher schwer einzuschätzen und stellt ein Finanzierungsrisiko dar.
- Banken unterscheiden bei der Einschätzung der Zahlungsfähigkeit zwischen Branchen mit zuverlässigem Einkommen und konjunktur- oder saisonabhängigen Einkommen.
- Gute Chancen auf eine Finanzierung haben Selbstständige bei Sparkassen sowie Genossenschaftsbanken.
- Die Chancen auf eine Finanzierungszusage steigen bei Selbstständigen, wenn diese etwa 20 % des Kaufpreises sowie die Kaufnebenkosten aus eigener Tasche bezahlen können.
- Voraussetzung für eine Kreditzusage ist eine positive Geschäftsentwicklung, ausreichendes Eigenkapital, eine gute Bonität, stabile Einkünfte und vollständige Einkommensnachweise.
- Bekommen Selbstständige einen Immobilienkredit?
- Warum erhalten Selbstständige schwerer eine Baufinanzierung?
- Wie berechnet man die Zinsen einer Baufinanzierung?
- Wie können Selbstständige einen günstigen Immobilienkredit erhalten?
- Woran scheitert der Kreditantrag häufig?
- Welche Branchen bevorzugen Banken bei der Vergabe eines Immobilienkredits?
- Welche Voraussetzungen müssen für eine Kreditzusage erfüllt sein?
- Wie viel Eigenkapital sollten Selbstständige mitbringen?
- Welche Unterlagen verlangt die Bank?
- Erhalten Existenzgründer einen Kredit für die Baufinanzierung?
Bekommen Selbstständige einen Immobilienkredit?
Für Selbstständige ist es etwas schwerer, einen Immobilienkredit von der Bank zu erhalten, da die Bank ihr Ausfallrisiko bei der Rückzahlung des geliehenen Geldes höher einstuft als bei Festangestellten. Um das Risiko eines Zahlungsausfalls bei der Baufinanzierung so gering wie möglich zu halten, prüfen Banken die finanzielle Situation Selbstständiger daher besonders sorgfältig. Entscheidend für eine Kreditzusage sind vor allem ausreichend hohe Einkünfte, eine solide Bonität, vorhandenes Eigenkapital und vollständige Nachweise zur finanziellen Situation.
Selbstständigkeit ist der Oberbegriff für Personen, die ihr eigener Chef sind und auf eigene Rechnung arbeiten. Unter den Begriff der Selbstständigkeit fallen die Kategorien „Freiberufler“ und „Gewerbetreibende“.
Während Freiberufler ihr Einkommen durch geistige, künstlerische oder beratende Tätigkeiten erzielen, beispielsweise als Arzt, Journalist, Anwalt oder Ingenieur, verdienen Gewerbetreibende ihr Gehalt durch die Ausübung eines Gewerbes wie Handel, Handwerk oder Gastronomie.
Warum erhalten Selbstständige schwerer eine Baufinanzierung?
Selbstständige erhalten schwerer eine Zusage für die Baufinanzierung als Festangestellte oder Beamte, da die Höhe ihres Einkommens oftmals schwankt und der gesetzliche Kündigungsschutz bei ihnen nicht greift. Dadurch kann die Bank die finanziellen Möglichkeiten von Selbstständigen schwieriger einschätzen als bei Angestellten, dessen Einkommen langfristig relativ konstant bleibt. Neben häufigeren Absagen müssen Selbstständige daher oftmals höhere Zinsen und schlechtere Konditionen beim Immobilienkredit in Kauf nehmen. Diese sind der Preis, den die Bank als Gegenleistung für ihr erhöhtes Ausfallrisiko verlangt.
Wie können Selbstständige die Chancen auf einen günstigen Immobilienkredit verbessern?
Freiberufler und Gewerbetreibende können bei der Bank punkten, wenn sie viel Eigenkapital in die Finanzierung einbringen. „Selbstständige sollten neben einer stabilen Haushaltsrechnung einen Eigenkapitalanteil von ca. 20 % des Kaufpreises sowie die Kaufnebenkosten mitbringen“, rät die Spezialistin für Baufinanzierung Kerstin Riege-Krause. „Darüber hinaus müssen ausreichend liquide Mittel vorhanden sein, um beispielsweise eine Nachforderung vom Finanzamt bedienen zu können, ohne finanziell ins Schlingern zu geraten.“
Je nach Einzelfall können zusätzliche Sicherheiten oder ein zweiter Darlehensnehmer Ihre Finanzierungschancen verbessern. Eine generelle Voraussetzung sind sie jedoch nicht. Eine wichtige Rolle spielen auch Geschäftsjahre und Einkommensnachweise. „Die Chancen auf eine günstige Baufinanzierung steigen, wenn Kreditnehmer mindestens drei abgeschlossene Geschäftsjahre vorweisen können“, erklärt Kerstin Riege-Krause. „Sowohl die aktuelle Betriebswirtschaftliche Auswertung (BWA) als auch die Steuerunterlagen sollten für den Kreditantrag lückenlos vorbereitet sein.“
Wenn die Geschäftszahlen die Bank überzeugen und der Immobilienwert ebenfalls ausreicht, können auch Selbstständige eine Baufinanzierung erhalten. Den günstigsten Immobilienkredit finden Sie, indem Sie die Angebote mehrerer Banken miteinander vergleichen. Gerade bei Selbstständigen unterscheiden sich deren Annahmekriterien und Konditionen deutlich. Kontaktieren Sie dafür am besten Ihren Spezialisten für Baufinanzierung von Dr. Klein. Diese wissen, welche Banken für die Baufinanzierungen von Selbstständigen offen sind, und finden für Sie den Kredit mit den besten Konditionen.
Woran scheitert der Kreditantrag von Selbstständigen häufig?
Kreditanträge von Selbstständigen scheitern häufig an einem aus Bankensicht schwankenden oder schwer belegbaren Einkommen. Typische Gründe für eine Kreditabsage sind:
- zu kurze Selbstständigkeit oder fehlende Jahresabschlüsse der letzten zwei bis drei Jahre
- unregelmäßige beziehungsweise rückläufige Umsätze und Gewinne
- geringe Eigenkapitalquote oder fehlende Sicherheiten
- negative SCHUFA-Einträge, bestehende Kredite oder häufige Kontoüberziehungen
- Steuerschulden und Rückstände bei Sozialversicherungen
- hohe private und betriebliche Fixkosten
- starke Abhängigkeit von einzelnen Kunden oder einer krisenanfälligen Branche
- unvollständige, widersprüchliche oder verspätet eingereichte Unterlagen
- eine unrealistische Berechnung der zukünftigen Einnahmen
- ein zu knapp kalkulierte Haushaltsrechnung
Für eine Kreditzusage ist also nicht allein der Umsatz entscheidend, sondern der nachhaltig verfügbare Überschuss nach Steuern, privaten Lebenshaltungskosten und allen bestehenden Verpflichtungen – und all das muss lückenlos belegt sein. „Ich habe es in meinem Berufsalltag schon oft erlebt, dass Selbstständige einen Kreditantrag stellen wollten, aber die Steuerunterlagen nicht vollständig oder aktuell waren“, berichtet Kerstin Riege-Krause. „Dadurch zieht sich die Kreditentscheidung in die Länge. Makler entscheiden sich dann eher für einen Kaufinteressenten in Festangestelltenverhältnis, die bereits mit einer Finanzierungsbestätigung zur Immobilienbesichtigung kommen. Daher mein Tipp: Erst alle Unterlagen vollständig vorbereiten und dann den Kreditantrag stellen.“
Wenn Sie als Selbstständiger aus einer optimalen Position in die Finanzierungsanfrage starten wollen, sollten Ihre Unterlagen daher vollständig sein und Sie über Rücklagen und Eigenkapital in ausreichender Höhe verfügen. Zudem erwarten Banken von Antragstellern eine realistische Finanzplanung und eine saubere Kontoführung.
Erhalten Selbstständige andere Konditionen bei der Baufinanzierung als Angestellte?
Selbstständige erhalten bei Baufinanzierungen aufgrund des oftmals unsicheren Einkommens eher schlechtere Konditionen als Kreditnehmer, die in einer Festanstellung arbeiten und langfristig über ein gleichbleibend hohes Einkommen verfügen. Ähnliche Voraussetzungen wie Festangestellte bringen jedoch auch Selbstständige aus speziellen Branchen mit. „Es gibt Gruppen, die finanziert fast jede Bank gern. Dazu gehören Ärzte, Rechtsanwälte und auch Ingenieure“, berichtet Kerstin Riege-Krause. „Diese erwirtschaften oftmals hohe Gewinne und haben ein geringes Risiko, dass Kunden wegbrechen. Bringt diese Personengruppe eine gute Bonität, ausreichend Eigenkapital sowie eine stabile Haushaltsrechnung mit, erhält sie für eine Baufinanzierung marktübliche Zinssätze.“ Freiberufler und Gewerbetreibende aus Branchen, deren wirtschaftlicher Erfolg stark mit einer Saison oder der aktuellen Wirtschaftslage verknüpft sind, haben es hingegen generell schwerer, eine Baufinanzierung zu erhalten.
Die tatsächlichen Finanzierungskonditionen hängen jedoch auch maßgeblich von der individuellen Bonität, der Geschäftsentwicklung, der Höhe der Rücklagen, mögliche Sicherheiten und dem Eigenkapitalanteil ab.
Welche Branchen bevorzugen Banken bei der Vergabe eines Immobilienkredits an Selbstständige?
Banken bevorzugen bei der Kreditvergabe an Selbstständige Branchen mit stabil hohen und einer relativ guten Planbarkeit der Einkünfte sowie einem möglichst geringen wirtschaftlichen Risiko. Die Branchen, die abhängig von weniger planbaren Faktoren – beispielsweise der aktuellen Wirtschaftslage oder Witterungsbedingungen – sind, stufen Banken als risikobehafteter ein.
Dazu zählen beispielsweise:
| Branchen mit stabilen Einkünften | Branchen mit konjunktur- oder saisonabhängigen Einkünften |
|---|---|
| Ärzte | Gastronomie |
| Steuerberater | Baugewerbe |
| Rechtsanwälte | Einzelhandel |
| Apotheker | Hotellerie |
| Architekten | Event- und Veranstaltungsbranche |
| Notare | Immobilienvermittlung |
| Wirtschaftsprüfer | Landwirtschaft |
| Zahnärzte | Garten- und Landschaftsbau |
| Ingenieure | Freizeit- und Sportbetriebe |
Wichtig: Die Branche allein entscheidet nicht über eine Kreditzusage. Entscheidend ist letztendlich die individuelle wirtschaftliche Situation des Unternehmens und nicht nur die Zugehörigkeit zu einer bestimmten Branche.
Welche Voraussetzungen müssen Selbstständige für eine Kreditzusage erfüllen?
Voraussetzung für die Kreditzusage für Selbstständige sind eine positive Geschäftsentwicklung, ausreichendes Eigenkapital, eine gute Bonität, stabile Einkünfte und vollständige Einkommensnachweise. Im Detail beleuchtet die Bank folgende Aspekte, um Ihre Einkommenssituation einzuschätzen:
Dauer der Selbstständigkeit: Idealerweise üben Sie ihre Tätigkeit seit mindestens drei Jahren aus und können stabile oder steigende Einkünfte vorweisen.
Positive Einkommensnachweise: Banken prüfen insbesondere Jahresabschlüsse bzw. Einnahmenüberschussrechnungen (EÜR), aktuelle Betriebswirtschaftliche Ausgaben (BWA) und Steuerbescheide.
Bonität: Eine positive SCHUFA verbessert Ihre Kreditwürdigkeit und damit Ihre Finanzierungschancen. Bereinigen Sie vor dem Kreditantrag am besten ggf. Ihre SCHUFA-Einträge.
Ausreichendes Netto-Einkommen: Nach Abzug der Kreditrate und laufenden Kosten sollte Ihnen genügend finanzieller Spielraum verbleiben. Dafür sollte die Höhe der monatlichen Darlehensrate nicht mehr als 35 % Ihres Nettohaushaltseinkommens betragen. So haben Sie mehr Flexibilität, wenn weitere Ausgaben dazukommen oder Einnahmen wegfallen. Liegt Ihr Nettohaushaltseinkommen zum Beispiel bei 4.500 € im Monat, sollte Ihre Rate demnach maximal 1.575 € betragen.
Höhe des Eigenkapitalanteils: Manchmal erwarten Banken von Selbstständigen etwas mehr Eigenkapitalanteil als Sicherheitsmarge, weil ihr Einkommen weniger planbar ist. Generell gilt: Ca. 20 % des Kaufpreises zuzüglich Nebenkosten sollten Sie aus eigener Tasche zahlen können. Eine Baufinanzierung ohne Eigenkapital ist theoretisch auch möglich, aber an hohe Anforderungen geknüpft.
Neben der Einkommenssituation lassen Banken den Zustand, Wert und die Lage der Immobilie in ihre Kreditentscheidung mit einfließen. Tadellose Objekte in bevorzugter Lage werden dabei eher finanziert als renovierungsbedürftige Eigenheime in Randlagen. Auch in diesem Punkt unterscheiden Banken nicht zwischen den Immobilien von Angestellten und Selbstständigen.
Tipp: Ein weiterer Kreditnehmer für die Baufinanzierung, der über eine gute Bonität und ein regelmäßiges, ausreichend hohes Einkommen aus einer Festanstellung verfügt, kann die Chancen auf eine Kreditzusage verbessern.
Wie berechnet die Bank das Einkommen von Selbstständigen?
Um das Einkommen von Selbstständigen zu berechnen, bildet die Bank in der Regel den Durchschnittsgewinn der letzten drei Jahre. Einmalige Sondereffekte oder außergewöhnlich hohe Gewinne berücksichtigt sie dabei nicht vollständig. Dabei gilt: Je stabiler die positive Entwicklung, desto besser fallen Bonitäts-Einstufung und Finanzierungschancen aus.
Schritt-für-Schritt Liste: So berechnen Banken das Einkommen von Selbstständigen
-
Gewinnbasis ermitteln: Die Bank nimmt die Gewinne aus Einnahmeüberschussrechnungen (EÜR) beziehungsweise Jahresabschlüssen und gleicht sie mit den Einkommensteuerbescheiden ab. Meist betrachtet sie dabei die letzten drei Jahre.
-
Gewinne bereinigen: Klar erkennbare einmalige Erträge oder Aufwendungen kann die Bank korrigieren, wenn sie die künftige Ertragskraft verzerren. Entscheidend bleibt die Frage, welches Einkommen voraussichtlich dauerhaft zur Verfügung steht.
-
Privatentnahmen und Unternehmerlohn prüfen: Privatentnahmen zeigen der Bank, wie viel Geld Selbstständige regelmäßig für den privaten Lebensunterhalt aus dem Unternehmen benötigen.
-
Mehrjahreswert bilden: Viele Kreditinstitute verwenden den arithmetischen Durchschnitt der letzten zwei bis drei Jahre, um ein dauerhaftes Einkommen zu berechnen. Dabei addieren sie alle vorhandenen Zahlen miteinander und teilen das Ergebnis durch die Anzahl der miteinander addierten Zahlen.
Anhand der aktuellen Betriebswirtschaftlichen Auswertung vergleicht die Bank, ob das laufende Jahr den Einkommensdurchschnitt der vergangenen Geschäftsjahre bestätigt. Zeigt sich dabei eine positive Entwicklung, bezieht das die Bank ebenso in ihre Kreditentscheidung mit ein wie negative Entwicklungen.
Beispiel: Einkommensberechnung anhand des arithmetischen Durchschnitts
Auf Basis der letzten drei Geschäftsjahren werden die Gewinne der einzelnen Jahre miteinander addiert. Wir nehmen folgende Gewinne pro Jahr an:
Jahr 1: 60.000 €
Jahr 2: 66.000 €
Jahr 3: 72.000 €
Der arithmetische Durchschnitt der drei Geschäftsjahre berechnet sich folgendermaßen:
(60.000 € + 66.000 € + 72.000 €) ÷ 3 = 66.000 €
Der durchschnittliche Jahresgewinn beträgt also 66.000 €. Umgerechnet auf einen Monat sind das 5.500 €.
Die Bank würde in diesem vereinfachten Beispiel zunächst mit einem durchschnittlichen Gewinn von 5.500 € monatlich rechnen. Davon können anschließend beispielsweise noch Steuern, Krankenversicherung und weitere relevante Belastungen abgezogen werden. Banken legen bei Selbstständigen aufgrund der schwer kalkulierbaren Einkommen zudem einen Sicherheitsabschlag von 20 bis 25 % auf den Durchschnittsgewinn an.
Wie viel Eigenkapital sollten Selbstständige mitbringen?
Gute Konditionen erhalten Sie als Selbstständiger – bei guter Bonität, stabilem Haushaltsplan, geringem Verschuldungsgrad und zum Kaufpreis passendem Immobilienwert - bei einer Baufinanzierung oftmals ab einem Eigenkapitalanteil von mindestens 20 %. Wenn die gesamte finanzielle Situation minimal wackelt, kann die Höhe des eingebrachten Eigenkapitals das Zünglein an der Waage sein. „Antragsteller mit schwächerer Bonität sollten dieses Manko durch einen höheren Eigenkapitalanteil ausgleichen“, rät Kerstin Riege-Krause. Die Kalkulation der Bank: Mit der Höhe des Eigenkapitalanteils schrumpft der Anteil an geliehenem Geld. Dadurch sinkt das Risiko für die Bank, auf Ihren Schulden sitzen zu bleiben und das honoriert sie durch einen günstigeren Zinssatz.
Eine Vollfinanzierung, also eine Finanzierung ohne jegliches Eigenkapital, begleiten Banken bei Freiberuflern nur dann, wenn die finanziellen Verhältnisse insgesamt stimmig sind und der Kreditnehmer die Nebenkosten aus eigener Tasche zahlt. Kreditzusagen für eine solche Finanzierung bilden jedoch die Ausnahme. "Selbstständige, die gar kein Eigenkapital in die Baufinanzierung einbringen können, lehne ich als Finanzierungsvermittlerin direkt ab“, berichtet Kerstin Riege-Krause. „Diese haben von vorneherein keine Chance auf eine Kreditzusage von der Bank.“
Wenn Sie als Selbstständiger aktuell kein Eigenkapital aufbringen können, sollten Sie daher die Hauskauf-Pläne lieber etwas auf Eis legen und Geld ansparen, bevor Sie zur Bank gehen. Damit erhöhen Sie die Chancen auf eine Zusage erheblich.
Welche Vermögenswerte können Selbstständige als Sicherheit in die Finanzierung einbringen?
Wenn Sie zusätzliche Vermögenswerte als Sicherheit in Ihre die Finanzierung einbringen können, stärkt das Ihre Bonität. Die Bank reagiert darauf, indem sie die Zinshöhe des Darlehens senkt.
Vermögenswerte können darstellen:
- Bargeld
- bereits bezahltes Grundstück
- andere Immobilien
- Bausparguthaben
- Sparguthaben
- Depots
- Kapitallebensversicherungen mit Rückkaufswert
Welche Banken finanzieren den Immobilienkauf von Selbständigen?
„Gute Chancen haben Selbstständige bei Sparkassen sowie Genossenschaftsbanken. Diese finanzieren grundsätzlich auch Freiberufler und Gewerbetreibende – allerdings meist nicht überregional, sondern auf ihre Region beschränkt“, erklärt Kerstin Riege-Krause. Den einfachsten Weg gehen Sie als Selbstständiger, wenn Sie Ihren Immobilienkredit über einen Vermittler wie Dr. Klein abschließen. Unsere Spezialisten für Baufinanzierung finden in einem Pool aus über 600 Banken für Sie das günstigste Kreditangebot für Ihre Baufinanzierung. Nutzen Sie einfach unser Finanzierungsformular für eine unverbindliche Anfrage. Ihr Dr. Klein Berater meldet sich dann zeitnah bei Ihnen.
Welche Unterlagen verlangt die Bank von Selbstständigen?
Für die Prüfung eines Kreditantrags zur Baufinanzierung verlangt die Bank von Selbstständigen - je nach Unternehmensform - typischerweise folgende Unterlagen:
- Einkommensteuerbescheide der letzten 2–3 Jahre
- Jahresabschlüsse bzw. Einnahmenüberschussrechnung (EÜR) der letzten 2–3 Jahre
- aktuelle Betriebswirtschaftliche Auswertung (BWA) und Summen- und Saldenliste (SuSa)
- Kontoauszüge bzw. Geschäftskontoauszüge
- Selbstauskunft
- Vermögensübersicht
- Aufstellung der privaten Einnahmen und Ausgaben im Rahmen einer Haushaltsrechnung
Grundsätzlich gilt: Je lückenloser die Dokumentation Ihrer Finanzen, desto schneller kann die Bank ihre Arbeit machen und ggf. grünes Licht für Ihre Baufinanzierung geben.
Ist eine Baufinanzierung für Selbstständige mit weniger als 3 Geschäftsjahren möglich?
Eine gesetzliche Mindestdauer der Selbstständigkeit gibt es nicht. Daher ist eine Baufinanzierung mit weniger als drei Geschäftsjahren theoretisch möglich. Generell bevorzugen Banken Antragsteller, die mindestens drei vollständige Geschäftsjahre vorweisen können. Einige finanzieren jedoch bereits nach zwei Jahren – in Einzelfällen sogar früher.
Erhalten Existenzgründer einen Kredit für die Baufinanzierung?
Auch Existenzgründer – dazu gehören alle Selbstständigen, die ihr Business noch keine drei Jahre betreiben – können eine Kreditzusage für Ihre Baufinanzierung erhalten. Manche Banken preisen das erhöhte Risiko über höhere Zinsen ein, andere schließen Existenzgründer aufgrund der fehlenden Geschäftsjahre jedoch vollständig aus. „Auch hier kommt es wieder auf die Gesamtsituation des Kreditnehmers an“, meint Kerstin Riege-Krause. „Ein Arzt, der bereits jahrelang im Krankenhaus Berufserfahrungen gesammelt hat und sich nach zwei Jahren in der eigenen Praxis einen Hauskauf finanzieren lassen möchte, bringt aus Sicht der Bank bessere Voraussetzungen mit als der unerfahrene Gründer eines Start-up-Unternehmens, bei dem noch niemand einschätzen kann, wie erfolgreich das einmal sein wird.“
Eine fehlende Geschäftshistorie können Sie als Existenzgründer teilweise durch mehr Eigenkapital, belastbare Auftragsbestände, aktuelle Zwischenzahlen, konservative Liquiditätsprognosen und zusätzliche Sicherheiten kompensieren. Vollständig ersetzen können Sie die fehlenden Geschäftszahlen dadurch aber nicht.
Was führen bei Existenzgründern häufig zur Ablehnung eines Kreditantrags?
Zu den typischen Gründen für die Ablehnung eines Kreditantrags von Existenzgründern gehören vor allem:
- zu kurze Geschäftshistorie
- stark schwankende oder rückläufige Gewinne
- unzureichender nachhaltiger Cashflow
- hohe private oder betriebliche Verpflichtungen
- negative Bonitätsmerkmale
- hoher Finanzierungsauslauf
- unvollständige Unterlagen
- keine überzeugende Business-, Rentabilitäts- und Liquiditätsplanung
Wie erhöhen Existenzgründer die Chancen auf eine Finanzierungszusage?
Für Gründer, die auf weniger als drei Geschäftsjahre zurückblicken, ist eine spezielle Strukturierung der Baufinanzierung entscheidend. Mit dieser können Sie die fehlende Geschäftserfahrung durch andere Sicherheiten auffangen. Das bedeutet:
- mehr Eigenkapital (30 - 40 %)
- niedriger Beleihungsauslauf
- ausreichend finanzielle Rücklagen
- idealerweise ein zweiter Kreditnehmer mit stabilem Einkommen
Daneben helfen Ihnen eine sehr gute SCHUFA, nachweisbare einschlägige Berufserfahrung vor der Gründung, bestehende langfristige Kundenverträge oder Auftragsbestände sowie ein belastbarer Businessplan mit Liquiditätsplanung dabei, die Bank von Ihrer langfristigen Zahlungsfähigkeit zu überzeugen.
Existenzgründer sollten zudem gezielt die Bank ansprechen, die zu ihrem Gründerprofil passt. Regionale Sparkassen und Volksbanken, Banken mit Spezialkompetenz für bestimmte freie Berufe sowie Vermittler mit Zugang zu vielen Darlehensgebern wie die von Dr. Klein bieten deutlich höhere Chancen auf einen erfolgreichen Kreditabschluss als Direktbanken mit harten automatisierten Ausschlusskriterien.
Welche Darlehensformen kommen für Selbstständige in Frage?
Grundsätzlich bietet sich für Selbstständige dieselbe Darlehensform an wie für Angestellte. Welche für Sie die richtige ist, hängt daher nicht von Ihrer Beschäftigungsform ab, sondern davon, auf welche Weise Sie Ihr Baudarlehen zurückzahlen möchten. Experten-Tipp von Kerstin Riege-Krause: „Ich rate meinen Selbstständigen immer zu einem Annuitätendarlehen“, erklärt sie. „Dieses sollte eine Rate vorsehen, die ausreichend finanziellen Spielraum zulässt, wenn der Monat mal nicht so gut läuft. Außerdem ist die Möglichkeit eines Tilgungssatzwechsels und Sondertilgungen sinnvoll. Sie ermöglichen es, die monatliche Belastung an die Einkünfte anzupassen und bei höheren Einnahmen schneller zu tilgen.“
Annuitätendarlehen
Das Annuitätendarlehen zeichnet sich durch eine immer gleich hohe Monatsrate und die Möglichkeit aus, die aktuellen Bauzinsen über die Sollzinsbindung über einen sehr langen Zeitraum hinweg festzulegen. Dadurch ist sein Verlauf vorhersehbar und finanziell gut planbar.
Variables Darlehen
Erwarten Sie in den kommenden Jahren höhere Gewinne, kann es sinnvoll sein, eine kürzere Sollzinsbindung festzulegen und auf ein variables Darlehen zu setzen. Das eröffnet Ihnen die Möglichkeit, das überschüssige Geld ohne Limit und ohne Extrakosten direkt in die Baufinanzierung zu investieren. Bei einem Annuitätendarlehen ist dies nur in begrenztem Rahmen möglich.
KfW-Darlehen
KfW-Darlehen eignen sich ebenfalls gut als Ergänzung der Baufinanzierung von Selbstständigen. Mit ihren zinsgünstigen Krediten und einmaligen Zuschüssen unterstützt die staatliche Förderbank private Immobilienkäufer bei der Anschaffung eines Eigenheims.
Bausparvertrag
Einen Bausparvertrag und das dazugehörige Bauspardarlehen können Selbstständige ebenfalls für ihre Baufinanzierung nutzen. Diese Möglichkeit der Finanzierung bedarf allerdings einer gewissen Vorlaufzeit, denn Sie müssen zunächst eine bestimmte festgelegte Summe in den Bausparvertrag einzahlen, bevor Sie das dazugehörige Darlehen in Anspruch nehmen können.
Für Selbstständige ist eine möglichst flexible Baufinanzierung besonders wichtig, da sich die Einkommenssituation schnell verändern kann. Ein Annuitätendarlehen passt sich der finanziellen Lage recht flexibel an, wenn die Bank Ihnen einen kostenlosen Tilgungssatzwechsel einräumt. Dieser erlaubt es Ihnen, die monatliche Rate bei Bedarf herabzusetzen, um über einen größeren, finanziellen Spielraum zu verfügen. In einigen Fällen erlauben es Banken im Ernstfall sogar, die Tilgung über einen bestimmten Zeitraum hinweg ganz auszusetzen.
Diese Flexibilität nutzt Ihnen auch dann, wenn Sie mehr verdienen als beim Abschluss der Baufinanzierung eingeplant war und Sie das Geld in die Tilgung Ihrer Kreditraten stecken möchten. Für solche Fälle sollte der Darlehensvertrag kostenlose Sondertilgungen ermöglichen. Der positive Effekt: Mit jeder Sonderzahlung sinken Restschuld, Darlehenslaufzeit und Zinskosten der Baufinanzierung.
Wie hoch darf die monatliche Rate eines Immobilienkredits für Selbstständige ausfallen?
Als Faustregel gilt: Die monatliche Rate eines Immobilienkredits sollte nicht mehr als etwa 30 bis 35 % des nachhaltig verfügbaren Nettoeinkommens ausmachen. Mit dieser Kalkulationsgröße sind die Raten in der Regel dauerhaft tragbar. Voraussetzungen sind hier jedoch eine hohe Einkommensstabilität, ein niedriger Beleihungsauslauf und eine finanzielle Reserve von vier bis sechs Nettomonatsgehältern.
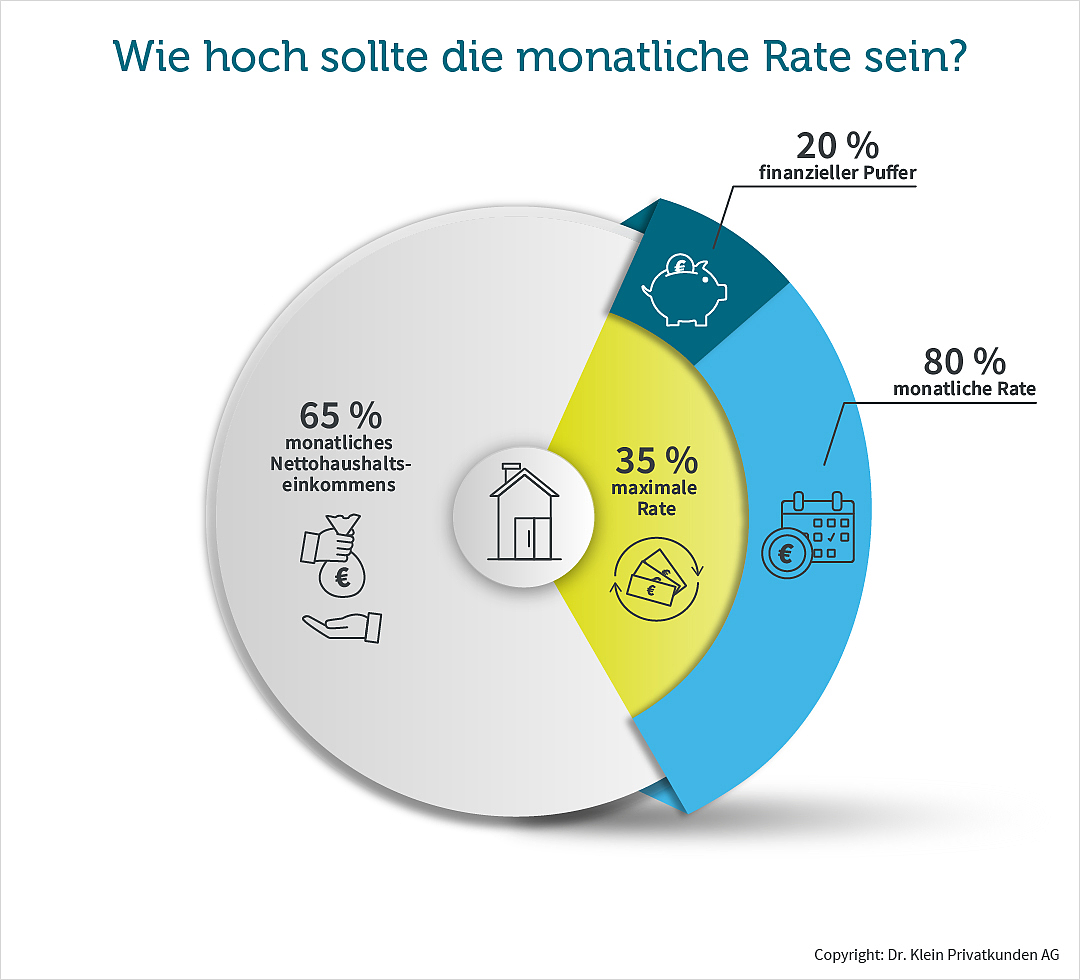
Beispiel: Für Selbstständige mit einem Nettohaushaltseinkommen von 5.000 € sähe eine Berechnung der maximalen monatlichen Ausgaben für die Darlehensrate folgendermaßen aus:
Nettohaushaltseinkommen: 5.000 €
monatliche Rate: 30 - 35% Nettohaushaltseinkommen
Ratenhöhe: 5.000 € x 0,30 = 1.500 €
bzw. 5.000 € x 0,35 = 1.750 €
Bei einem Prozentsatz von 30% Ihres Nettohaushalteinkommens dürfte die Ratenhöhe demnach 1.500 € betragen, bei einem Prozentsatz von 35 % 1.750 €.
Legen Sie eine Rate oberhalb von 35 % an, können Umsatz-, Gewinn- oder Zinsänderungen Ihre Finanzen schnell in Schieflage bringen. Ob die Bank diese Rate tatsächlich akzeptiert, hängt jedoch von Eigenkapital, Bonität, Haushaltskosten, bestehenden Verpflichtungen und der Stabilität der selbstständigen Einkünfte ab. Mit Hilfe unseres Budgetrechners können Sie Ihre finanziellen Möglichkeiten grob einschätzen.
Grundsätzlich ist in Deutschland ein Immobilienkredit für Selbstständige auch ohne bereits vorliegenden Steuerbescheid möglich. In der Praxis hängt es aber stark davon ab, warum kein Steuerbescheid vorliegt und wie lange die Selbstständigkeit bereits besteht. Wenn noch keine Steuerbescheide aus der Selbstständigkeit existieren, können manche Banken alternativ z.B. BWA, Einnahmenüberschussrechnung/Jahresabschluss, betriebswirtschaftliche Auswertungen, Kontoauszüge, Auftragsbestand oder Verträge heranziehen.
Viele Freiberufler und Einzelunternehmer erstellen statt einer Bilanz eine Einnahmen-Überschuss-Rechnung. Banken akzeptieren diese grundsätzlich als Einkommensnachweis, verlangen jedoch häufig zusätzlich Steuerbescheide und eine aktuelle BWA.
Viele Selbstständige erhalten ihre erste Finanzierungszusage bei der Hausbank, da dort die geschäftlichen Kontobewegungen bereits bekannt sind. Dennoch lohnt sich fast immer ein Vergleich mehrerer Banken, um bessere Konditionen zu finden. Die besten Konditionen finden für Sie die Spezialisten für Baufinanzierung von Dr. Klein. Kontaktieren Sie diese gern über unser Formular.
Für die Kreditwürdigkeitsprüfung ist grundsätzlich nicht der Umsatz allein, sondern vor allem der nachhaltig erzielbare Gewinn bzw. das daraus verfügbare Einkommen entscheidend. Denn: Ein hoher Umsatz sagt noch nichts darüber aus, wie viel nach Abzug der betrieblichen Kosten tatsächlich zur Verfügung steht.
Stärkere Einkommensschwankungen führen bei Selbstständigen nicht automatisch zu einer Kreditablehnung. Entscheidend sind der langfristige Durchschnitt und Trend der Einkünfte, die finanzielle Stabilität des Unternehmens, vorhandenes Eigenkapital und Rücklagen sowie bestehende finanzielle Verpflichtungen.
Banken können im Rahmen der Kreditwürdigkeitsprüfung auch Kontoauszüge des Geschäftskontos verlangen. Dies ist jedoch nicht bei jeder Bank und jedem Kreditantrag zwingend erforderlich. Anhand der Kontobewegungen kann die Bank beispielsweise prüfen, ob die angegebenen Umsätze und Einnahmen tatsächlich eingehen, wie regelmäßig die Zahlungseingänge sind und ob Auffälligkeiten wie häufige Kontoüberziehungen, Rücklastschriften oder Liquiditätsengpässe bestehen.