Haushaltsrechnung für Kredite: Einnahmen und Ausgaben richtig gegenüberstellen

- Zweck: Bei einer Haushaltsrechnung stellen Sie Ihre monatlichen Einnahmen und Ausgaben gegenüber, um Ihr frei verfügbares Budget für den Immobilienkauf zu ermitteln.
- Unsere Empfehlung: Verwenden Sie maximal 35 % Ihres Nettohaushaltseinkommens für die monatliche Kreditrate – so bleiben Sie flexibel und haben ausreichend finanziellen Spielraum für Lebenshaltung und Rücklagen.
- Betrachtung der Banken: Kreditinstitute rechnen bei der Prüfung meist mit festen Pauschalen für die Lebenshaltung statt mit Ihren tatsächlichen Ausgaben.
- Bedeutung: Die Haushaltsrechnung ist ein wichtiger Bestandteil der Bonitätsprüfung. Sie zeigt der Bank, ob Sie sich die Rate dauerhaft leisten können.
- Gut zu wissen: Nutzen Sie unseren kostenlosen Budgetrechner, um Ihre finanzielle Obergrenze mit wenigen Klicks einfach selbst zu ermitteln.
- Was ist eine Haushaltsrechnung?
- Budgetrechner: Was kann ich mir leisten?
- Haushaltsrechnung selbst erstellen: So berechnen Sie Ihr Budget
- Haushaltsrechnung für Kredite: Wer hilft mir weiter?
- Praxisbeispiel: So sieht eine Haushaltsrechnung aus
- Haushaltsrechnung: Wie hoch darf meine Rate sein?
- Haushaltsrechnung: So rechnen Banken
- Was tun, wenn die Haushaltsrechnung nicht passt?
- FAQ – Haushaltsrechnung
Was ist eine Haushaltsrechnung?
Bei einer Haushaltsrechnung stellen Sie Ihre monatlichen Einnahmen und Ausgaben gegenüber. So erfahren Sie, wie viel Geld nach allen Abzügen für die monatliche Kreditrate übrig bleibt. Die Haushaltsrechnung ist das Herzstück Ihrer Baufinanzierung Zusammen mit Ihrem Eigenkapital entscheidet sie darüber, welchen Kreditrahmen Ihnen die Bank einräumt.
Gut zu wissen: Banken rechnen bei variablen Lebenshaltungskosten meist mit festen Pauschalen statt mit Ihren tatsächlichen Ausgaben. Damit sichern sich Banken gegen Risiken ab und stellen sicher, dass die Finanzierung auch bei steigenden Lebenshaltungskosten tragfähig bleibt. Bestehende Verpflichtungen wie andere Kredite oder Unterhalt werden jedoch voll angerechnet.
Erstellen Sie Ihre Haushaltsrechnung am besten, bevor Sie in die Budgetberatung gehen. So kennen Sie Ihren finanziellen Spielraum und können Ihre Zahlen direkt mit der Berechnung der Bank vergleichen.
Haushaltsrechnung selbst erstellen: So berechnen Sie Ihr Budget
Viele Menschen schieben die Haushaltsrechnung vor sich her, weil sie komplizierte Tabellen befürchten. Dabei ist der erste Schritt ganz einfach: Es geht nicht darum, jeden Kassenbon auf den Cent genau umzudrehen, sondern darum, ein ehrliches und realistisches Gefühl für den eigenen monatlichen Überschuss zu bekommen.
In nur drei Schritten bringen Sie Ordnung in Ihre Zahlen und legen das Fundament für eine tragfähige Finanzierung.
Schritt 1: Fixe Einnahmen erfassen
Unter fixe Einnahmen fällt alles, was jeden Monat zuverlässig auf Ihrem Konto landet – sprich Ihr Nettohaushaltseinkommen nach Steuern und Abgaben. Diese Gesamtsumme bildet die Grundlage für Ihre Ratenplanung und ist das Fundament der Baufinanzierung.
Zu den festen monatlichen Einnahmen zählen:
- Nettoeinkommen (z. B. Gehalt, Lohn, Rente)
- Feste Nebentätigkeiten (dauerhaft ausgeübt)
- Staatliche Leistungen (z. B. Kindergeld)
- Mieteinnahmen (aus bestehenden Immobilien)
- Unterhaltszahlungen (vertraglich/gerichtlich geregelt)
- Vorhersehbare Kapitalerträge
Mit dieser Gesamtsumme haben Sie Ihren Ausgangswert ermittelt, um im nächsten Schritt Ihre variablen Einnahmen und Ausgaben einzuordnen.
Schritt 2: Sondereinkünfte richtig ansetzen
Sonderzahlungen wie Weihnachts- und Urlaubsgeld, Tantiemen oder Boni sollten Sie nur dann in Ihre laufende Haushaltsrechnung einkalkulieren, wenn diese vertraglich garantiert sind und regelmäßig in verlässlicher Höhe gezahlt werden. Schwankende oder freiwillige Einmalzahlungen lassen Kreditinstitute bei der Bonitätsprüfung aus Sicherheitsgründen meist außen vor.
Zu den Sondereinkünften zählen insbesondere:
- Weihnachts- und Urlaubsgeld
- Vertraglich garantierte Tantiemen und Boni
- Regelmäßige Provisionzahlungen
In der Beratung erlebe ich oft, dass Kunden freiwillige Boni fest für die monatliche Kreditrate einplanen. Banken streichen diese flexiblen Summen bei der Prüfung aber konsequent heraus. Mein Rat: Planen Sie die Monatsrate auf Basis Ihres Grundgehalts. Wenn das Weihnachtsgeld dann fließt, nutzen Sie es lieber entspannt für Sondertilgungen.
Schritt 3: Regelmäßige Ausgaben auflisten
Zieht man nun alle monatlichen Ausgaben von den Einnahmen ab, zeigt sich das ehrliche Ergebnis: Ihr monatlicher Spielraum. Prüfen Sie dafür am besten Ihre Kontoauszüge der letzten drei bis sechs Monate und rechnen Sie jährliche oder quartalsweise Zahlungen wie Versicherungen auf den Monat um.
Zu den regelmäßigen Ausgaben zählen:
- Wohn- und Nebenkosten (z. B. Strom, Wasser, Heizung. Müllgebühren)
- Lebenshaltung (z. B. Lebensmittel, Kleidung, Drogerieartikel)
- Kommunikation & Medien (z. B. Internet, Mobilfunk, Rundfunkbeitrag, Abonnements)
- Mobilität (z. B. Kraftstoff, KFZ-Steuer/-Versicherung, ÖPNV-Tickets)
- Versicherungen & Kredite (z. B. Haftpflicht, Berufsunfähigkeit, laufende Ratenkredite)
- Kinder & Familie (z. B. Kita-Gebühren, Schulgeld, Taschengeld, Unterhalt)
- Freizeit & Sparen (z. B. Sport/Vereine, Urlaub, Medikamente, Spenden, Sparverträge)
Wenn Sie die Gesamtsumme aller Ausgaben von Nettohaushaltseinkommen abziehen, erhalten Sie Ihren monatlichen Überschuss. Dieser Betrag zeigt Ihnen, welcher finanzielle Spielraum theoretisch für die monatliche Kreditrate zur Verfügung steht. Sie sind damit optimal auf das Beratungsgespräch bei der Bank oder einem Vermittler wie Dr. Klein vorbereitet.
Haushaltsrechnung für Kredite: Wer hilft mir weiter?
Sie müssen Ihre Haushaltsrechnung nicht allein erstellen – die Spezialistinnen und Spezialisten für Baufinanzierung von Dr. Klein unterstützen Sie gerne dabei und finden gemeinsam eine Rate, mit der Sie nachts gut schlafen können.
Gut zu wissen: In einer kostenlosen und unverbindlichen Budgetberatung listen wir Ihre Einnahmen und Ausgaben detailliert auf, klären offene Fragen und prüfen direkt, welche Fördermittel Sie nutzen können. Am Ende kennen Sie Ihren maximalen Kaufpreis sowie Ihren genauen finanziellen Spielraum und suchen auf dem Immobilienmarkt zielgerichtet nach passenden Objekten. Vereinbaren Sie jetzt Ihren Termin.
Dr. Klein steht für kompetente und faire Beratung. Das bestätigen zahlreiche Auszeichnungen und Testsiege. Ein Beispiel? Die Handelsblatt-Studie „Service in Deutschland" hat Dr. Klein für die beste Kundenberatung in der Branche „Baufinanzierungs-Vermittler“ ausgezeichnet. Insgesamt wurden 15 Baufinanzierungsvermittler getestet. Ausgewertet wurden dabei Kundenurteile, unter anderem zur ersten Kontaktaufnahme mit dem Berater, zur Ermittlung des individuellen Kundenbedarfs bis hin zur finalen Angebotsvermittlung.
Praxisbeispiel: So sieht eine Haushaltsrechnung aus
In der Praxis stellt eine Haushaltsrechnung alle monatlichen Einnahmen den regelmäßigen Ausgaben transparent gegenüber. Ausgangspunkt ist das Nettohaushaltseinkommen, zu dem fixe Gehaltszahlungen, Kindergeld oder dauerhafte Mieteinnahmen zählen. Schwankende Boni oder freiwillige Sonderzahlungen bleiben hierbei außen vor, um eine sichere Kalkulationsgrundlage zu gewährleisten.
Von dieser Summe werden im nächsten Schritt sämtliche Lebenshaltungskosten abgezogen. Dazu gehören neben den Wohn- und Nebenkosten auch Ausgaben für Verpflegung, Mobilität, Versicherungen sowie bestehende Ratenkredite. Kosten, die nur einmal im Jahr oder im Quartal anfallen – wie der Rundfunkbeitrag –, rechnen Sie einfach auf den Monat herunter.
Die Differenz aus beiden Blöcken ergibt das frei verfügbare Einkommen beziehungsweise den monatlichen Haushaltsüberschuss. Dieser Betrag zeigt Ihnen auf einen Blick, wie viel finanzieller Spielraum maximal für die monatliche Kreditrate einer Baufinanzierung zur Verfügung steht.
| Kategorie | Position | Monatlicher Betrag |
|---|---|---|
| Fixe Einnahmen | Nettoeinkommen (Haushalt) | 4.000 € |
| Kindergeld (1 Kind) | 259 € | |
| Gesamteinnahmen | 4.259 € | |
| Regelmäßige Ausgaben | Wohn- & Nebenkosten (Strom, Heizung, Wasser) | 450 € |
| Lebenshaltung (Lebensmittel, Drogerie, Kleidung) | 750 € | |
| Mobilität (Kraftstoff, Kfz-Versicherung, ÖPNV) | 320 € | |
| Kommunikation & Medien (Internet, Mobilfunk, Abos) | 90 € | |
| Versicherungen & Vorsorge (Haftpflicht, BU) | 180 € | |
| Freizeit, Sparen & Sonstiges | 400 € | |
| Gesamtausgaben | 2.190 € | |
| Monatlicher Überschuss | Fixe Einnahmen, abzüglich fixer Ausgaben | 2.069 € |
Die beispielhafte Haushaltsrechnung für einen Dreipersonenhaushalt zeigt, wie diese in der Praxis aussehen kann. Anhand der Auflistung erkennen Sie sofort, wie sich der monatliche Überschuss schrittweise errechnet und wie viel Spielraum für Ihre Baufinanzierung theoretisch verbleibt.
Haushaltsrechnung: Wie hoch darf meine Rate sein?
Ihre Kreditrate ist gesund, wenn Sie etwa 35 % des Nettohaushaltseinkommens dafür einsetzen. So haben Sie mehr Flexibilität, wenn weitere Ausgaben dazukommen oder Einnahmen wegfallen.
Die 35-Prozent-Regel ist für uns keine starre Vorgabe, sondern ein erprobter Richtwert für ein entspanntes Leben im eigenen Zuhause. Eine Baufinanzierung läuft über Jahrzehnte – da müssen auch Urlaub, Hobbys und unerwartete Reparaturen ohne Bauchschmerzen möglich sein.
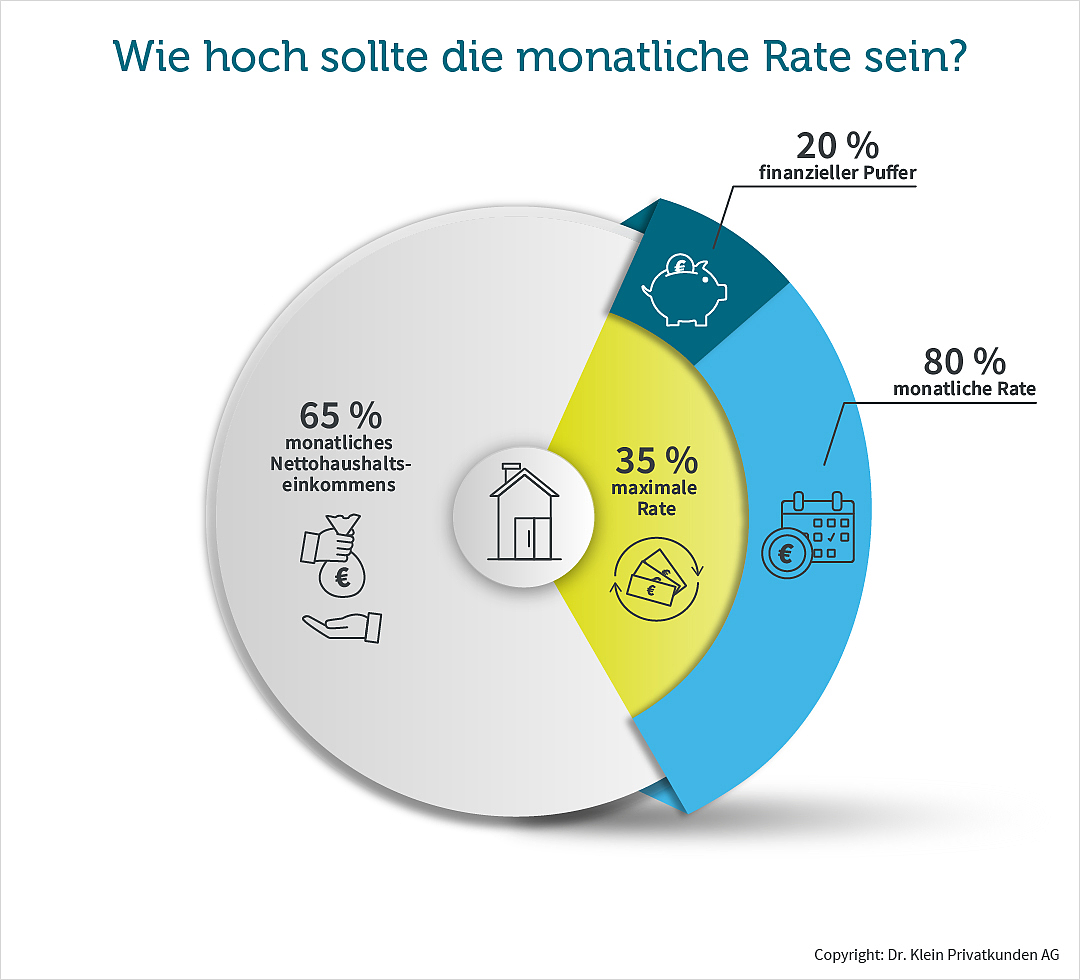
Ein Rechenbeispiel: Bei einem Nettohaushaltseinkommen von 4.259 € aus unserem Praxisbeispiel entspricht die empfohlene Obergrenze von 35 % einer monatlichen Rate von rund 1.500 €. Da im Beispiel ein Überschuss von 2.065 € errechnet wurde, bleibt sogar noch ein zusätzlicher Puffer von fast 565 € pro Monat übrig.
Haushaltsrechnung: So rechnen Banken
Viele Kunden sind überrascht, dass die Bank mit festen Pauschalen rechnet, statt mit den echten Ausgaben. Das hat einen einfachen Grund: Die Bank möchte sicherstellen, dass Sie sich Ihr Zuhause auch dann noch mühelos leisten können, wenn die Lebenshaltungskosten steigen.
Lebenshaltungskosten- und Nebenkostenpauschalen
Um Ihre monatlichen Ausgaben zu berechnen, zählt die Bank zunächst Ihre fixen Ausgaben wie bestehende Ratenkredite zusammen und addiert zwei zentrale Pauschalen hinzu:
- Lebenshaltungskosten: Hierunter fassen Banken alle Konsumausgaben wie Lebensmittel, Kleidung oder Freizeit zusammen. Als Orientierung dient den Kreditinstituten der Verbraucherpreisindex des Statistischen Bundesamtes.
- Nebenkostenpauschale: Diese deckt die Bewirtschaftung der Immobilie ab (z. B. Strom, Wasser, Heizung sowie Instandhaltungsrücklagen).
Anhand der fixen Ausgaben und der Pauschalen berechnet die Bank, wie hoch Ihre monatlichen Gesamtausgaben sind. Wie hoch die Pauschalen am Ende ausfallen, hängt vom jeweiligen Kreditinstitut ab. Die grobe Spanne sieht wie folgt aus:
- Einpersonenhaushalt: rund 600 € bis 800 €
- Jede weitere Person: zzgl. 200 € bis 250 €
- Vierköpfige Familie: rund 1.200 € bis 1.550 €
Für die Berechnung Ihrer maximalen Monatsrate zieht die Bank diese Gesamtausgaben von Ihrem Nettohaushaltseinkommen ab.
Vom verfügbaren Einkommen zum maximalen Darlehen
Anhand der Haushaltsrechnung und Ihrer finanziellen Situation berechnet die Bank den maximalen Kaufpreis für Ihre Immobilie. Für die genaue Berechnung benötigt sie folgende Angaben:
- Monatlich verfügbares Kapital
- Sollzinssatz
- Tilgungssatz
- Eigenkapital
- Kaufnebenkosten
Die Bank berechnet zunächst den maximalen Finanzierungsbetrag mit folgender Formel:
Ein Rechenbeispiel: Angenommen, Ihr finanzieller Spielraum liegt monatlich bei 1.500 €, Ihr Sollzins bei 3 % pro Jahr, und Sie setzen die anfängliche Tilgung bei 1 % pro Jahr an:
1.500 x 1.200 : (3 + 1) = 450.000 €
Dieses Rechenbeispiel zeigt, dass Sie auf Basis Ihrer selbst ermittelten Daten ein Darlehen in Höhe von 450.000 € aufnehmen könnten. Unser Budgetrechner veranschaulicht im Vergleich dazu, welchen Kreditrahmen eine Bank Ihnen einräumen würde.
Gut zu wissen: Banken finanzieren in der Regel nur einen Teil der Immobilie, den sogenannten Beleihungswert. Das ist die Summe, die die Bank im Falle einer Verwertung für die Immobilie voraussichtlich erzielen kann. Der Beleihungswert liegt meist unter dem Kaufpreis, wodurch sich die Bank gegen Wertverluste am Markt absichert.
Genaue Feinabstimmung mit dem Finanzierungsspezialisten
Bitte beachten Sie, dass es sich bei dieser Berechnungsformel um eine erste Orientierung handelt. Da jedes Kreditinstitut eigene Vorgaben bei den Pauschalen ansetzt und individuelle Faktoren wie Eigenkapital oder Fördermittel eine entscheidende Rolle spielen, fällt das tatsächliche Angebot im Detail oft abweichend aus. Eine maßgeschneiderte Aufstellung ermitteln unsere Spezialistinnen und Spezialisten gerne gemeinsam mit Ihnen.
Formeln und Online-Rechner sind hervorragend für die erste Orientierung. Aber erst in der persönlichen Beratung fügen wir alle Puzzleteile wie Eigenkapital, Förderprogramme der KfW und die individuellen Pauschalen der Banken so zusammen, dass am Ende ein maßgeschneidertes Angebot steht.
Was tun, wenn die Haushaltsrechnung nicht passt?
Zeigt die Haushaltsrechnung der Bank ein anderes Ergebnis als Ihre eigene Aufstellung, ist das kein Grund zur Panik. Kreditinstitute bewerten Einnahmen und Ausgaben anhand strenger Risiko- und Pauschalvorgaben, wodurch es schnell zu Abweichungen kommen kann.
Wie Sie richtig reagieren und Ihren finanziellen Spielraum optimal nutzen, zeigen die folgenden Schritte.
Die Bank bietet Ihnen eine höhere Monatsrate an
Fällt das Ergebnis der Bank großzügiger aus als Ihre eigene Kalkulation, liegt das meist an pauschalen Anrechnungen, die Ihre individuellen Reserven nicht abbilden. Auch wenn ein höherer Kreditrahmen verlockend wirkt, sollten Sie Ihre persönliche Obergrenze nicht überschreiten. Akzeptieren Sie nur eine Monatsrate, mit der Sie sich auch bei unvorhergesehenen Ausgaben oder künftigen Lebensveränderungen dauerhaft wohlfühlen.
Die Bank berechnet einen niedrigeren Kreditrahmen
Setzt die Bank den Rahmen niedriger an als erwartet, liegt das häufig an strengen Pauschalen für Lebenshaltungskosten oder unberücksichtigten Sondereinnahmen. In diesem Fall können Sie an mehreren Stellschrauben drehen: Bringen Sie mehr Eigenkapital, oder oder bringen Sie Eigenleistungen beim Bau ein, um die benötigte Darlehenssumme zu reduzieren.
Fazit
Differenzen zwischen Ihrer eigenen Haushaltsrechnung und dem Ergebnis der Bank sind völlig normal. Wichtig ist, dass Sie Ihre persönliche Belastungsgrenze wahren und den finanziellen Spielraum durch gezielte Stellschrauben optimieren. Unsere Spezialistinnen und Spezialisten für Baufinanzierung helfen Ihnen gerne dabei, beide Berechnungen perfekt aufeinander abzustimmen.
FAQ – Haushaltsrechnung
- Einnahmen: Geben Sie nur feste, dauerhafte Einkünfte wie Gehalt an. Schwankende Boni oder freiwillige Extras sollten Sie weglassen, da Kreditinstitute sie meist nicht berücksichtigen.
- Ausgaben: Setzen Sie Ihre monatlichen Fixkosten realistisch an. Unterschätzen Sie variable Ausgaben wie Freizeit, Urlaub oder Verpflegung nicht – schlagen Sie hier lieber einen Puffer auf. Unregelmäßige Kosten wie Versicherungen rechnen Sie einfach auf einen Monat herunter.
- Jährliche & unterjährige Zahlungen: Versicherungen, Rundfunkbeitrag, Mitgliedsbeiträge für Vereine oder Fitnessstudios sowie Abonnements
- Instandhaltung & Mobilität: Reparaturen an Auto oder Fahrrad, TÜV, Reifenwechsel, Spritkostenänderungen sowie Rücklagen für Haushaltsgeräte
- Freizeit, Urlaub & Lebensstil: Urlaubsreisen, Ausflüge, Restaurantbesuche, Geschenke für Geburtstage und Weihnachten, Friseur- und Kosmetikbesuche oder Haustierkosten
- Kinder & Bildung: Schulbedarf, Klassenfahrten, Nachhilfe, Kita-Sonderzahlungen oder Vereinskleidung
- Neue & höhere Nebenkosten: Als Eigentümer zahlen Sie die Nebenkosten direkt. Dazu gehören Grundsteuer, Gebäude- und Brandversicherung sowie Abfall-, Straßenreinigungs- und Abwassergebühren. Auch die Verbrauchs- und Heizkosten fallen bei einer größeren Wohnfläche meist höher aus.
- Instandhaltungsrücklage: Während der Vermieter für Reparaturen zuständig war, müssen Sie nun selbst vorsorgen. Experten empfehlen, monatlich mindestens 1,00 € bis 1,50 € pro Quadratmeter Wohnfläche als Rücklage für künftige Reparaturen wie Heizung, Dach einzuplanen.
- Fahrt- und Freizeitkosten: Viele Immobilienkäufer ziehen ins Umland. Dadurch steigen oft die Mobilitätskosten für Pendelstrecken, den Zweitwagen oder den öffentlichen Nahverkehr. Dafür sinken gegebenenfalls Ausgaben für Urlaube oder Freizeit, da mehr Zeit im eigenen Garten oder Haus verbracht wird.
- Nutzen Sie echte Ausgaben bei Fixkosten: Miete, Abonnements, Kita-Gebühren oder bestehende Kreditraten stehen jeden Monat auf den Cent genau fest. Übernehmen Sie hier exakt die Rechnungsbeträge.
- Arbeiten Sie mit Durchschnittswerten bei variablen Kosten:
- Schwankende Nebenkosten & Verpflegung: Rechnen Sie den Durchschnitt der letzten Monate aus, um Ausreißer (z. B. den teuren Großeinkauf vor Feiertagen) zu glätten.
- Unregelmäßige Zahlungen: Einmalige oder jährliche Beträge (z. B. Kfz-Versicherung, Urlaub, Autoreparaturen, Geschenke) summieren Sie für das ganze Jahr auf und teilen die Summe durch 12. So fließen sie als monatlicher Durchschnittswert ein.
- Dauer der Anrechnung: Banken berücksichtigen das Kindergeld in der Regel so lange, wie das Kind noch minderjährig ist beziehungsweise für den Zeitraum, in dem der Anspruch gesetzlich gesichert ist (oft bis zum 18. Lebensjahr, bei Ausbildung/Studium teils bis zum 25. Lebensjahr).
- Gegenrechnung durch die Bank: Den Einnahmen durch das Kindergeld stellt die Bank in ihrer Kalkulation allerdings die pauschalen Lebenshaltungskosten für das Kind gegenüber. Da diese Kinderpauschale meist höher ausfällt als das eigentliche Kindergeld, gleicht die Leistung die zusätzlichen Ausgaben rechnerisch nur teilweise aus.
- Gehalt bei Elternzeit:
- Befinden Sie sich aktuell in Elternzeit, rechnet die Bank in der Regel mit dem reduzierten Elterngeld oder dem aktuellen Teilzeiteinkommen.
- Planen Sie die Rückkehr in Vollzeit oder Ihre ursprüngliche Teilzeitstelle, wird das volle Gehalt meist nur dann angesetzt, wenn der Arbeitgeber die Rückkehr schriftlich bestätigt (inklusive Einstiegsdatum, Wochenstunden und künftigem Brutto-/Nettogehalt).
- Gehalt bei Kurzarbeit:
- Kurzarbeitergeld ist eine temporäre Lohnersatzleistung und wird von Banken nicht als dauerhaftes Einnahme-Niveau akzeptiert.
- Eine Baufinanzierung wird häufig erst dann bewilligt oder auf Basis des vollen Gehalts gerechnet, wenn die Kurzarbeit beendet ist und Sie wieder regulär nach Ihrem Arbeitsvertrag vergütet werden (Nachweis über die letzten 1 bis 3 Gehaltsabrechnungen ohne Kurzarbeit).
- Wenn Sie Unterhalt erhalten:
- Ehegattenunterhalt: Wird von den meisten Banken als regelmäßige Einnahme gewertet, sofern die Zahlungen durch gerichtliche Urteile oder Scheidungsfolgenvereinbarungen nachhaltig belegt sind.
- Kindesunterhalt: Fließt in der Regel als Einnahme ein, wird jedoch zeitlich begrenzt (oft bis zum 18. Lebensjahr des Kindes) angerechnet. Demgegenüber setzt die Bank allerdings wieder die pauschalen Lebenshaltungskosten für das Kind auf der Ausgabenseite an.
- Wenn Sie Unterhalt zahlen:
- Verpflichtende Unterhaltszahlungen an Ex-Partner oder Kinder gelten bei Kreditinstituten als feste monatliche Verbindlichkeiten.
- Sie verringern Ihr frei verfügbares Einkommen direkt und mindern damit Ihren maximalen Kreditrahmen.
Ihre Haushaltsrechnung muss nicht auf den Cent genau stimmen, sollte aber präzise sein. Für Banken zählt vor allem eine ehrliche und vollständige Aufstellung aller regelmäßigen Posten.
Fazit: Eine gründliche Aufstellung schützt Sie vor finanziellen Engpässen und gibt der Bank die nötige Sicherheit für Ihre Kreditzusage.
Beim Erstellen der Haushaltsrechnung werden häufig kleine oder unregelmäßige Posten übersehen, die im Laufe der Zeit zu beträchtlichen Summen anwachsen.
Fazit: Gehen Sie Ihre Kontoauszüge der letzten 12 Monate lückenlos durch. So spüren Sie auch seltene Abbuchungen auf und verhindern, dass unberücksichtigte Kosten Ihren Haushaltsüberschuss schmälern.
Mit dem Einzug ins eigene Zuhause verschieben sich Ihre monatlichen Kosten. Während die gewohnte Kaltmiete entfällt und durch die Kreditrate ersetzt wird, entstehen an anderer Stelle neue und zum Teil höheren Ausgaben nach Hauskauf.
Fazit: Kalkulieren Sie Ihre künftigen Bewirtschaftungs- und Nebenkosten nicht auf Basis Ihrer alten Mietwohnung. Setzen Sie als Eigenheimbesitzer einen realistischen Puffer für Nebenkosten und Instandhaltung an.
Für eine verlässliche Haushaltsrechnung ist eine Kombination aus beiden Werten der beste Weg: Starten Sie mit Ihren echten Ausgaben der letzten 3 bis 6 Monate und bilden Sie bei schwankenden Posten saubere Durchschnittswerte.
Fazit: Wenn Sie Ihre echten Ausgaben realistisch erfassen und bei variablen Posten mit Jahresdurchschnittswerten planen, vermeiden Sie böse Überraschungen – und stellen sicher, dass Ihre persönliche Rate auch im Alltag dauerhaft tragbar bleibt.
Sie sollten Ihre Ausgaben über einen Zeitraum von mindestens 3 bis 6 Monaten detailliert dokumentieren.
Warum 3 bis 6 Monate? In diesem Zeitraum erfassen Sie nicht nur Ihre monatlichen Standardkosten wie Miete und Lebensmittel, sondern auch saisonale Schwankungen (z. B. höhere Heizkosten im Winter oder Ausgaben für Urlaub und Freizeit im Sommer).
Der Blick auf 12 Monate: Wer es ganz genau nehmen möchte, wirft zusätzlich einen Blick auf die Kontoauszüge der letzten 12 Monate. Nur so spüren Sie einmalige oder jährliche Abbuchungen wie die Kfz-Versicherung, den TÜV, Vereinsbeiträge oder Geschenke zu Weihnachten und Geburtstagen zuverlässig auf.
Fazit: Ein Beobachtungszeitraum von mehreren Monaten schützt Sie vor Verzerrungen durch Ausreißer-Monate und liefert Ihnen eine ehrliche, belastbare Datengrundlage für Ihre Haushaltsrechnung.
Ja, ein klassisches oder digitales Haushaltsbuch ist die perfekte Grundlage für Ihre persönliche Finanzplanung. Ein Haushaltsbuch (ob als Notizbuch, Excel-Tabelle oder App) hilft Ihnen ideal dabei, ein realistisches Gefühl für Ihre täglichen Ausgaben zu entwickeln und Einsparpotenziale vor dem Hauskauf zu identifizieren.
Für die offizielle Prüfung nutzen Banken keine Haushaltsbücher. Stattdessen setzen sie eigene, standardisierte Pauschalen an und verlangen Dokumente wie Gehaltsabrechnungen, Kontoauszüge und Steuerbescheide.
Ja, das Kindergeld wird von vielen Banken als reguläre Einnahme in der Haushaltsrechnung anerkannt. Da es sich um eine verlässliche, staatliche Leistung handelt, erhöht es Ihr monatlich verfügbares Einkommen direkt.
Fazit: Geben Sie das Kindergeld in Ihrer Aufstellung als Einnahme an – es fließt positiv in Ihre Haushaltsrechnung ein, auch wenn die Bank auf der Ausgabenseite eine Pauschale für Ihr Kind ansetzt. Und Banken, die das Kindergeld nicht als Einnahme bewerten, ziehen es aber auch nicht als Kinderpauschale wieder ab.
Ja, entscheidend ist für Banken immer das Einkommen nach der Rückkehr in den vollumfänglichen Berufsalltag. Allerdings prüfen Kreditinstitute den jeweiligen Fall sehr genau.
Fazit: Sobald die Rückkehr auf das normale Gehaltsniveau durch den Arbeitgeber schriftlich garantiert oder bereits wieder auf den Abrechnungen sichtbar ist, legt die Bank Ihr volles reguläres Gehalt zugrunde.
Unterhaltszahlungen werden in der Haushaltsrechnung von Banken je nach Ihrer Rolle völlig unterschiedlich bewertet – entscheidend ist, ob Sie Unterhalt erhalten oder zahlen.
Fazit: Erhaltene Unterhaltszahlungen stärken Ihre Haushaltsrechnung nur mit Nachweisen über deren Dauerhaftigkeit. Zuweilen verlangen Banken Nachweise über die letzten 6 bis 12 Monate. Zahlungsverpflichtungen müssen Sie hingegen zwingend und vollständig als Ausgaben angeben.