Zinsentwicklung zur Baufinanzierung 2026: Prognose und Zinschart
Wir zeigen Ihnen:
- Zinschart
- Prognose zur Zinsentwicklung 2026
- Monatlicher Zinskommentar
Zinschart Baufinanzierungszinsen: Zinsentwicklung im Überblick
Unser Zinschart zeigt Ihnen die Entwicklung der Sollzinsen für Immobilienkredite auf Basis der besten Angebote unserer Finanzierungspartner. So sehen Sie auf einen Blick, welche Bauzinsen in der Vergangenheit möglich waren, und können diese direkt mit der aktuellen Zinsentwicklung vergleichen.
- Das Ausgangsniveau: Die Zinsen für 10-jährige Darlehen sanken von ca. 1,1 % (2016) immer weiter ab.
- Der Tiefpunkt: Ende 2020 erreichten wir ein historisches Allzeittief. Teilweise erhielten Kreditnehmer Zinsen von rund 0,4 %.
- Der Auslöser: Durch die stark steigende Inflation reagierten die Märkte und die Zentralbanken.
- Der Sprung: Innerhalb weniger Monate vervierfachten sich die Zinsen nahezu. Wer Anfang 2022 noch für ca. 1 % finanzieren konnte, sah sich Ende des Jahres mit Zinssätzen von über 3,5 % bis 4 % konfrontiert.
- Stabilisierung: Seit 2023 schwanken die Zinsen meist in einem Korridor zwischen 3,5 % und 4,2 %.
- Jahresbeginn 2026: In den ersten beiden Monaten sind die Bauzinsen leicht gesunken.
- März 2026 – erneuter Zinssprung: Mit Beginn des Iran-Krieges (Ende Februar 2026) setzte ein deutlicher Aufwärtstrend ein. So stieg beispielsweise der Topzins für 10-jährige Darlehen von 3,28 % (Anfang März 2026) auf 3,67 % (Ende März 2026).
- April und Mai 2026 – viel Unruhe: Die Baufinanzierungszinsen bewegten sich in den vergangenen Wochen munter im Takt der politischen Geschehnisse in Nahost. Es ging also hoch und runter.
- Juni 2026 – leichter Rückgang: Die Bauzinsen sind im ersten Sommermonat insgesamt leicht gesunken.
- Juli 2026 – deutlicher Zinssprung: Die Bauzinsen sind im zweiten Sommermonat um etwa 0,3 bis 0,4 Prozentpunkte gestiegen. So kletterte beispielsweise der Topzins für 10-jährige Darlehen von 3,3 % (Anfang Juli 2026) auf rund 3,7 % (Ende Juli 2026).
- August 2026 – Bauzinsen steigen weiter: Im dritten Sommermonat sind die Bauzinsen erneut gestiegen. So kletterte beispielsweise der Topzins für 10-jährige Darlehen knapp unter die Vier-Prozent-Marke.
- September 2026 – Bauzinsen legen deutlich zu: Im ersten Herbstmonat sind die Bauzinsen spürbar gestiegen. So kletterte beispielsweise der Topzins für 10-jährige Darlehen innerhalb weniger Wochen von rund 3,75 % auf 4,25 %. Das ist ein neuer Jahreshöchstwert.
- Standard-Ansicht: Die schwarze Linie zeigt Ihnen immer die Sollzinsen für eine 10-jährige Sollzinsbindung an.
- Vergleichen: Wählen Sie bei Bedarf einfach eine weitere Sollzinsbindung aus. Es erscheint zusätzlich eine blaue Linie.
- Zeitraum anpassen: Die Vergleichszeit können Sie unter dem Zinschart einstellen. So erkennen Sie auf einen Blick, wie sich die Bauzinsen historisch entwickelt haben und in welche Richtung sie aktuell tendieren.
Unser Zinschart zeigt die Entwicklung der Bauzinsen in den letzten 10 Jahren als eine Reise von Extremen: von einem historischen Tiefpunkt bis hin zu einer spürbaren Zinswende. Wir fassen diese Entwicklung kurz für Sie zusammen:
2016 – 2021: Die Ära der „Nullzinsen“
In diesem Zeitraum kannten die Zinsen fast nur eine Richtung: es ging nach unten.
2022: Die große Zinswende
Das Jahr 2022 markiert den steilsten Anstieg in der Geschichte des Bauzins-Charts.
2023 – 2026: Die Bauzinsen-Entwicklung schwankt
Nach einer Phase der relativen Ruhe scheint das Gleichgewicht der letzten Jahre wieder fragil zu werden.
Was bedeutet diese Bauzinsen-Entwicklung für Sie?
Auch wenn Bauzinsen mit aktuell rund 4,2 % deutlich höher liegen als in den Ausnahmejahren bis Ende 2021: Im Vergleich der letzten 20 Jahre bewegen sie sich weiterhin auf einem normalen Niveau.
Unser Zinschart zeigt Ihnen die aktuelle Entwicklung der Baufinanzierungszinsen – übersichtlich unterteilt nach der Sollzinsbindung. Das ist der Zeitraum, für den Ihr Zinssatz festgeschrieben bleibt und sich nicht ändert.
Die Daten des Bauzins-Charts basieren auf unserer internen Datenbank, die wir jeden Werktag aktualisieren. Es ist das jeweils beste Ergebnis eines Partners. Dafür werten wir die Angebote unserer rund 600 Bankpartner aus. Was Sie im Zinschart sehen, ist die Entwicklung des Sollzinses für ein klassisches Darlehen (Annuitätendarlehen), bei dem Sie konstante monatliche Raten aus Zins und Tilgung zahlen. Da die Zinsen von vielen Faktoren abhängen, nutzen wir für die Darstellung einen einheitlichen Musterfall.
Wichtig zu wissen: Ihr individueller Zins kann davon abweichen – je nachdem, wie viel Eigenkapital Sie einbringen, wie Ihre Bonität aussieht und wie die Bank die Immobilie bewertet. Sie einbringen oder wie hoch die Kreditsumme ist. Einen ersten Eindruck von Ihrem persönlichen Zinssatz können Sie in wenigen Schritten mit unserem Baufinanzierungsrechner ermitteln.
Musterfall: die Berechnungsgrundlage für das Zinschart
Die Berechnungsgrundlage für die angezeigten Zinssätze ist ein Musterfall: eine Immobilie mit einem Kaufpreis von 480.000 € und einer Kreditsumme von 350.000 €. Der Beleihungswert der Immobilie beträgt in diesem Beispiel 432.000 €. Die Immobilie wird gekauft, selbst genutzt und dient mit einer erstrangigen Grundschuld als Sicherheit für die Finanzierung. Die Darlehensnehmer sind unbefristet angestellt und verfügen über einwandfreie Einkommens- und Vermögensverhältnisse.
- Aktueller Topzins: Die aktuellen Topkonditionen für Baufinanzierungen liegen zwischen 4,12 % und 4,59 % (Stand: 05.10.2026 // Effektiver Jahreszins p.a. // Sollzinsbindung: 5 bis 30 Jahre).
- Bauzins-Prognose bis Jahresende: Der Dr. Klein Expertenrat erwartet leicht steigende Zinsen. Bei 10-jährigen Darlehen dürfte sich der Topzins in einer Spanne zwischen 4,0 und 4,5 % einpendeln.
- Markttreiber: Anhaltende Inflationssorgen und die Erwartung, dass die Notenbanken die Leitzinsen weiter erhöhen, setzen die Renditen der Bundesanleihen weiter unter Druck.
- Handlungsempfehlung: Angesichts des anhaltenden Aufwärtstrends empfiehlt es sich für Käufer und Bauherren, Konditionen frühzeitig zu vergleichen und sich aktuelle Zinsen zeitnah zu sichern, um Planungssicherheit zu gewinnen.
- Finanzierung planen: Stellen Sie einfach eine unverbindliche und kostenlose Finanzierungsanfrage. Unsere Berater vor Ort nehmen sich Zeit für eine kompetente und umfassende Beratung und erstellen ein solides Finanzierungskonzept für Sie.
- Video: Zinsprognose für Oktober 2026
- Kurzfristige Bauzins-Prognose im Überblick
- Kurzfristige Bauzins-Prognose: Ausführlich erklärt
- Baufinanzierungszinsen: Ist-Zustand
- Bundesanleihen und Pfandbriefe: Wie beeinflussen sie die Zinsentwicklung?
- EZB-Leitzins: Wie stark beeinflusst er die Baufinanzierungszinsen?
- 10 Tipps zur aktuellen Zinsentwicklung: So kann ich agieren
Wir erwarten eine Seitwärtsbewegung mit einer leichten Aufwärtstendenz bei den Bauzinsen.
Video: Zinsprognose für Oktober 2026
Was ist der Dr. Klein Expertenrat?
Der Dr. Klein Expertenrat ist ein internes Gremium, in dem sich Spezialisten und Spezialistinnen von Dr. Klein regelmäßig über aktuelle Entwicklungen am Bauzinsmarkt austauschen. Die Erstellung des mittelfristigen Zinsausblicks ist dabei ein zentraler Bestandteil.
Zinskommentar vom Experten: Unsere Zinsprognose vom Oktober 2026
Florian Pfaffinger, Zinsexperte und Mitglied im Expertenrat von Dr. Klein, analysiert für Sie monatlich den Markt. Seine Einschätzung hilft Ihnen, den richtigen Zeitpunkt für Ihre Finanzierung zu finden.
Die aktuelle Einschätzung von Florian Pfaffinger lautet: „Nach dem spürbaren Zinsanstieg im dritten Quartal verharren die Bauzinsen auf hohem Niveau. Für den Oktober rechnen wir mit einer Fortsetzung dieser Entwicklung im oberen Bereich der Jahreshöchststände. Haupttreiber bleiben die Inflationssorgen, die sich auch auf die Entwicklung der 10-jährigen Bundesanleihen auswirken. Die Märkte erwarten gerade weitere Zinserhöhungen durch die Notenbanken. Solange die Notenbanken hier keine Entwarnung signalisieren, bleiben die Zinsen unter Druck. Kreditnehmer sollten daher mit einer defensiven Kalkulation planen und bestehende Angebote zügig prüfen.“
Kurzfristige Bauzins-Prognose im Überblick: Wie entwickeln sich die Bauzinsen bis zum Jahresende?
So sieht der aktuelle Trend bei den Baufinanzierungszinsen aus:
- Zinsentwicklung bis zum Jahresende: ↗️ Leichter Aufwärtstrend
- Topzins-Prognose für 10-jährige Darlehen: ↗️ Leichter Aufwärtstrend, Zinsniveau zwischen 4,0 und 4,5 %
Experten-Tipp: Konservativ kalkulieren
Der Bauzinsmarkt hat zuletzt seinen Jahreshöchststand erreicht. Für angehende Käuferinnen und Käufer bedeutet das: Die Bauzinsen bewegen sich derzeit auf einem spürbar höheren Niveau und werden sich bis zum Jahresende 2026 voraussichtlich auf diesem Stand stabilisieren oder gar noch leicht ansteigen. Dennoch bietet der Markt Chancen, denn die einzelnen Banken passen ihre Konditionen unterschiedlich schnell an.
Wenn Sie gerade Ihre Finanzierung durchrechnen lassen – zum Beispiel für ein 10-jähriges Baudarlehen –, sollten Sie vorausschauend mit dem aktuellen Jahreshöchststand kalkulieren. Ich rate dringend zu einem umfassenden Bankenvergleich: Die Unterschiede zwischen den Anbietern sind mit 0,3 bis 0,5 Prozentpunkten oft überraschend groß. Wer vergleicht, sichert sich auch auf diesem Niveau die besten Konditionen für eine langfristig solide Finanzierung.
Unsere Empfehlung: Ein Abwarten bringt im aktuellen Marktumfeld kaum finanzielle Vorteile. Da sich der Markt auf Jahreshöchstniveau bewegt, bedeutet schon ein weiterer Zinsanstieg um 0,1 oder 0,2 Prozentpunkte bei einer durchschnittlichen Finanzierung schnell mehrere Tausend Euro Mehrkosten über die Zinsbindung. Wenn Ihr Immobilienprojekt steht, vergleichen Sie jetzt Angebote und sichern Sie sich die Konditionen.
Zinskommentar (Oktober 2026): Ausführliche Prognose zur Zinsentwicklung
Nach den spürbaren Zinsanstiegen im Spätsommer bleiben die Bauzinsen im Oktober voraussichtlich auf hohem Niveau: Der effektive Topzins für ein 10-jähriges Darlehen liegt aktuell bei 4,16 % (Stand: 07.10.2026). Trotz der jüngsten Steigerungen bleibt das Niveau im historischen Vergleich moderat (in den 2000er-Jahren lagen die Bauzinsen zeitweise bei über 5 %).
Was können Sie für den Oktober 2026 erwarten?
Aufgrund der anhaltenden Inflationssorgen und der Markterwartung weiter steigender Leitzinsen rechnen wir für den Oktober mit einem moderaten Zinsanstieg. Der Korridor bewegt sich damit im oberen Bereich der Jahreswerte.
Experteneinschätzung: Warum die Bauzinsen gerade wieder steigen
Der Aufwärtstrend setzt sich fort. Zwei wesentliche Kurstreiber belasten den Markt: Zum einen erhöht die Zunahme der weltweiten Staatsschulden das Angebot an Staatsanleihen. Zum anderen schüren die geopolitischen Spannungen im Nahen Osten – auch die zusätzliche Bedrohung der Handelsrouten im Roten Meer – erneute Sorgen vor steigenden Energie- und Transportkosten. Diese Unsicherheiten treiben die Kapitalmarktzinsen nach oben, worauf die Baufinanzierungskonditionen mit kurzer Verzögerung reagieren.
Florian Pfaffinger ergänzt: „Am Ende zählt nur eins: Die Finanzierung muss stehen, absolut solide sein und zu Ihrem Leben passen. Mein Rat: Wenn das Budget stimmt und Sie ein gutes Angebot auf dem Tisch haben, schlagen Sie lieber zu, anstatt abzuwarten. Die Wahrscheinlichkeit, dass die Bauzinsen bis zum Jahresende 2026 bei diesen Rahmenbedingungen plötzlich wieder in Richtung 3 Prozent abrutschen, ist aktuell sehr gering. Pokern ist gerade einfach zu riskant.“
Wegweiser: Was Bundesanleihen über die Bauzinsen verraten
Bauzinsen entwickeln sich nicht zufällig. Sie orientieren sich eng an sicheren Geldanlagen – allen voran an der Rendite der 10-jährigen Bundesanleihe. Man kann sie sich als den „Taktgeber“ für den Hypothekenmarkt vorstellen: Wenn die Rendite dieser Staatsanleihen steigt, ziehen die Zinsen für Immobilienkredite meist zeitversetzt nach.
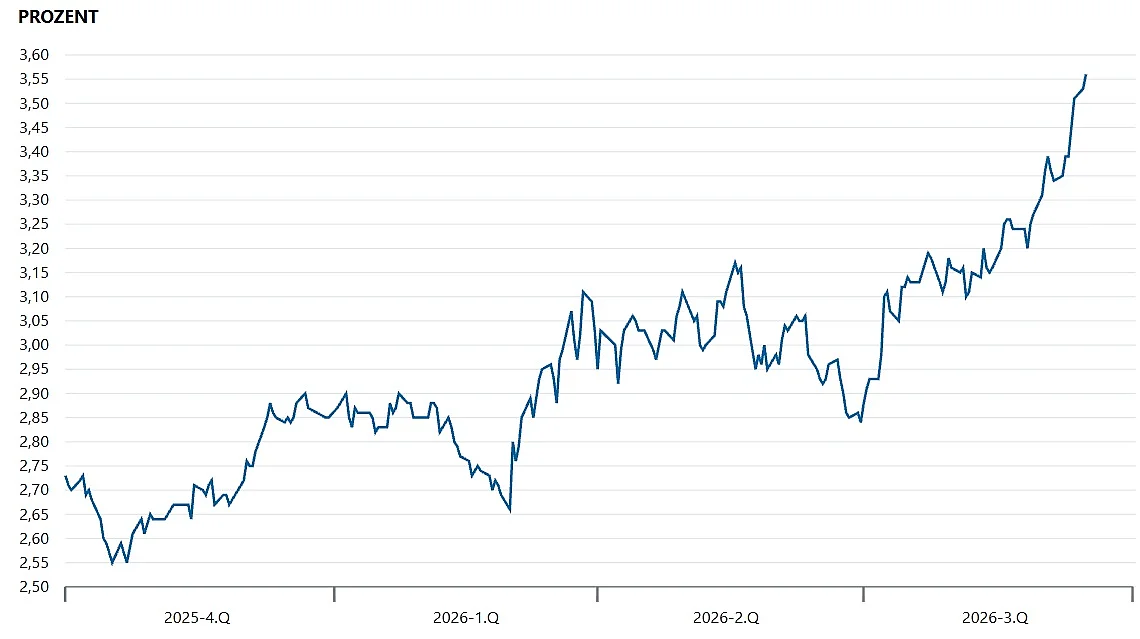
Von Oktober 2025 bis Ende Februar 2026 ist die Rendite der 10-jährigen Bundesanleihe spürbar gestiegen, bevor sie im März sogar die 3-%-Marke übersprang. Nach hoher Dynamik im April und Mai sank die Rendite im Juni 2026 wieder unter 3 %. Doch seit Juli 2026 sehen wir einen gegenläufigen Trend: Steigende Inflationssorgen und die unsichere geopolitische Lage im Nahen Osten treiben die Renditen wieder nach oben – und mit ihnen auch die Bauzinsen.
Die Entwicklung im Jahresverlauf
Die Bewegung der 10-jährigen Bundesanleihe spiegelt die hohe Dynamik des Jahres 2026 wider: Nach dem Anstieg über die 3-%-Marke im Frühjahr folgte im Juni eine kurze Entlastung. Seit Juli treiben hartnäckige Inflationssorgen die Renditen jedoch wieder kontinuierlich nach oben – ein Trend, der sich im August und September mit neuen Jahreshöchstständen fortsetzte und die Bauzinsen direkt mitzog.
Was bedeutet das konkret für Sie?
Der Anstieg bei den Bundesanleihen zeigt deutlich, wie schnell sich das Marktumfeld ändern kann. Für Ihre geplante Immobilienfinanzierung oder anstehende Anschlussfinanzierung ergeben sich daraus drei zentrale Kernbotschaften:
- Keine Zeit verschwenden: Die Entwicklungen im Juni und Juli haben bewiesen, wie schnell günstige Zinsfenster wieder schließen können. Wer bei passenden Konditionen zu lange zögert, zahlt kurz darauf oft drauf.
- Vorbereitung ist alles: Da die Renditen schwanken, sollten Sie Ihre Unterlagen komplett aufbereitet haben. So können Sie sofort reagieren und zuschlagen, sobald Ihr Wunschzins erreicht ist.
- Zinsbindung strategisch wählen: Vor allem in turbulenten Zeiten lohnt sich der Blick auf die Zinsbindung. Möchten Sie sich das aktuelle Niveau lieber langfristig für 10 oder 15 Jahre sichern oder auf kurze Sicht flexibel bleiben? Ein unabhängiger Vergleich ist hierbei Ihr wichtigstes Werkzeug.
Fazit für Ihre Planung: Der Markt verzeiht langes Spekulieren aktuell kaum. Nutzen Sie das aktuelle Marktumfeld konsequent, um Ihre Finanzierung auf ein solides Fundament zu stellen.
Treiber der Bauzinsen: Inflation und Geldpolitik
Der Aufwärtstrend bei den Bauzinsen wird aktuell von zwei wesentlichen Kurstreibern dominiert:
- Geopolitische Unsicherheiten: Die anhaltenden Spannungen im Nahen Osten und die Bedrohung der Handelsrouten im Roten Meer halten die Energie- und Transportkosten hoch.
- Hartnäckige Inflation: Die Teuerungsrate im Euroraum verharrt weiterhin über der 3-%-Marke. Haupttreiber bleiben neben den Energiepreisen der anhaltende Kostendruck im Dienstleistungssektor sowie steigende Löhne.
Aktuelle EZB-Projektionen (Stand: September 2026)
Die EZB erwartet keinen schnellen Rückgang der Inflation. In ihrer aktuellen Expertenprojektion hat sie ihre Erwartungen für 2026 bis 2028 wie folgt festgehalten:
| Kennzahl | Prognose 2026 | Prognose 2027 | Prognose 2028 |
|---|---|---|---|
| Euroraum: Gesamtinflation | 3,0 % | 2,5 % | 2,1 % |
| Kerninflation: Ohne Energie & Nahrung | 2,5 % | 2,6 % | 2,3 % |
Geldpolitik: Was bedeutet das für die EZB im Oktober 2026?
Aufgrund des anhaltenden Inflationsdrucks richtet sich der Blick auf die nächste geldpolitische Sitzung der Europäischen Zentralbank (EZB) am 29. Oktober 2026. Die Märkte und der Dr. Klein Expertenrat rechnen mit einer weiteren Erhöhung der Leitzinsen um 25 Basispunkte. Es wäre die zweite Anhebung in Folge, nachdem die Währungshüter bereits im September reagiert haben.
Eine stabile Lösung für den Nahost-Konflikt ist nicht in Sicht – das hält die Energiepreise hoch und verfestigt die Inflation um die 3-%-Marke. Für die EZB bleibt der Druck hoch, weshalb schnelle Zinssenkungen vorerst vom Tisch sind. Lassen Sie sich von den Notenbank-Entscheidungen aber nicht verunsichern: Eine straffere Geldpolitik ist in den aktuellen Bauzinsen bereits eingepreist. Entscheidend ist, dass Ihre Finanzierung auch bei leicht höheren Zinsen solide kalkuliert ist.
Die endgültigen Daten für August 2026 veröffentlicht Eurostat am 17. September 2026.
Tiefer einsteigen und informiert bleiben
📊 Ratgeber: In unserem Artikel „Wie wirkt sich die Inflation auf die Baufinanzierung aus?“ erklären wir Ihnen den Zusammenhang in aller Ausführlichkeit.
📧 Newsletter: Melden Sie sich hier für unseren monatlichen Newsletter an, um keine Zinsentwicklung zu verpassen.
📅 Vorschau: Die nächste Ausgabe des Zinskommentars erscheint am 2. November 2026.
Archiv zur Entwicklung der Bauzinsen: Zinskommentare 2026 kurz zusammengefasst
Wie haben sich die Baufinanzierungszinsen historisch bewegt und warum? Wir dokumentieren die Bauzins-Entwicklungen und ordnen die Hintergründe für Sie ein. Lesen Sie hier unsere kurzen Zusammenfassungen der monatlichen Zinskommentare von unserem Expertenrat und erkennen Sie langfristige sowie kurzfristige Trends.
Veröffentlicht: 7. September 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,6 % und 3,8 %.
- Hintergrund: Es sind aktuell zwei Triebkräfte, die den jüngsten Zinsanstieg besonders begünstigen: die Zunahme der weltweiten Staatsschulden und die erneute Eskalation des Nahost-Konflikts. Dies treibt die Inflationssorgen und damit auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Warten auf sinkende Zinsen ist aktuell eine teure Wette. Schon ein kleiner Zinsanstieg um 0,2 Prozentpunkte bedeutet bei einer durchschnittlichen Finanzierung schnell mehrere Tausend Euro Mehrkosten über die Zinsbindung.
Veröffentlicht: 3. August 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Nahen Osten. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Zinsen bewegen sich wieder stärker. Suchen Sie Planungssicherheit? Dann warten Sie nicht zu lange, sondern nutzen Sie die nächsten kleinen Zins-Tiefs gezielt aus.
Veröffentlicht: 6. Juli 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Nahen Osten. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Zinsen bewegen sich wieder stärker. Suchen Sie Planungssicherheit? Dann warten Sie nicht zu lange, sondern nutzen Sie die nächsten kleinen Zins-Tiefs gezielt aus.
Ausgabe Juni 2026
Veröffentlicht: 1. Juni 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Iran. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe Mai 2026
Veröffentlicht: 4. Mai 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB in diesem Jahr mit zwei bis drei Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe April 2026
Veröffentlicht: 7. April 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,3 % und 3,7 %.
- Hintergrund: Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB in diesem Jahr mit zwei Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe März 2026
Veröffentlicht: 2. März 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,25 % und 3,5 %.
- Hintergrund: Trotz der EZB-Zinspause wächst die Unruhe am Markt. Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB noch im ersten Halbjahr mit Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der extremen Ruhe könnte bald enden. Wer Sicherheit sucht, sollte die aktuelle Zinspause für den Abschluss nutzen.
Warum ist eine Zinsprognose so schwierig?
Eine verlässliche Zinsprognose über mehrere Jahre hinweg ist unmöglich. Die Zinsentwicklung ähnelt einem dynamischen Puzzle: Verschiedene Einflussfaktoren greifen ineinander und verändern sich laufend.
Die wichtigsten Stellschrauben im Überblick:
- Bundesanleihen & EZB: Wie im vorherigen Abschnitt beschrieben, orientieren sich Banken vor allem an den Renditen der 10-jährigen Bundesanleihen sowie an den Erwartungen an die EZB-Geldpolitik.
- US-Notenbank (Fed): Als globale Leitwährung gibt die Fed oft den Takt vor. Zinsentscheidungen in den USA erzeugen häufig einen Wirkungsdruck auf den europäischen Markt.
- Konjunktur & BIP-Wachstum: Verlangsamt sich das Wirtschaftswachstum deutlich, geraten Notenbanken unter Druck, die Zinsen zu senken, um die Konjunktur und Investitionen anzukurbeln.
- Bankenwettbewerb: Sinkt die Nachfrage nach Immobilienkrediten, kämpfen die Anbieter um die verbleibenden Kunden. Um Neugeschäft zu gewinnen, reduzieren Banken mitunter ihre Marge und geben Zinsabschläge weiter.
Da sich diese Parameter laufend verschieben, bleibt jede Prognose eine Momentaufnahme. Wir beobachten den Markt täglich für Sie: Lassen Sie uns in einem persönlichen Gespräch prüfen, was die aktuelle Lage für Ihr Finanzierungsvorhaben bedeutet. Stellen Sie einfach eine unverbindliche und kostenlose Finanzierungsanfrage.
Ist-Zustand: Wo liegen die Baufinanzierungszinsen?
Seit Juli sind die Bauzinsen spürbar um etwa 0,8 Prozentpunkte gestiegen. Anfang Oktober 2026 liegt der effektive Topzins für ein 10-jähriges Baudarlehen bei rund 4,2 %. Den tagesaktuellen Stand der Zinsen finden Sie auf unserer Ratgeberseite: Aktuelle Bauzinsen.
| Sollzinsbindung | Topzins: 10/2026 | Topzins: 10/2025 |
|---|---|---|
| 5 Jahre | 4,36 % | 3,36 % |
| 10 Jahre | 4,16 % | 3,38 % |
| 15 Jahre | 4,28 % | 3,69 % |
| 20 Jahre | 4,36 % | 3,95 % |
| 30 Jahre | 4,59 % | 4,14 % |
Was zeigt der Topzins-Vergleich? Die Entwicklungen im Jahresvergleich zeigen einen deutlichen Aufwärtstrend über alle Laufzeiten hinweg. Die dargestellten Werte beruhen auf den tatsächlich angebotenen Konditionen unserer rund 600 Bankpartner.
Wie hoch Ihr persönlicher Zinssatz ausfällt, hängt unter anderem von Ihrem Eigenkapital, der gewählten Zinsbindung und dem Wert der Immobilie ab. Mit unserem Finanzierungsrechner erhalten Sie schnell einen ersten Eindruck – probieren Sie ihn einfach aus.

Wöchentliches Zins-Update erhalten!
Zinsanstieg: Wie viel teurer könnte eine Baufinanzierung werden?
Anhand eines kleinen Rechenbeispiels wollen wir Ihnen die finanziellen Auswirkungen eines vermeidlich moderaten Zinsanstiegs zeigen.
| Zeitpunkt A | Zeitpunkt B | |
|---|---|---|
| Effektivzins | 2,85 % p.a. | 3,16 % p.a. |
| Monatliche Rate | 1.122,33 € | 1.192,33 € |
| Restschuld nach 15 Jahren | 175.674,20 € | 173.142,96ß € |
| Gezahlte Zinsen nach 15 Jahren | 97.693,60 € | 107.762,36 € |
| Laufzeit bis zur vollständigen Tilgung des Darlehens | 31 Jahre und 4 Monate | 30 Jahre und 3 Monate |
In unserem Fallbeispiel wächst die Monatsrate um rund 70 €. Zudem erhöhen sich Ihre Zinskosten hier um etwa 10.000 €. Behalten Sie die Zinsentwicklung der Baufinanzierungszinsen also immer im Blick, bleiben Sie aber ruhig. Wie Sie den Zinssatz niedrig halten und was Sie noch tun können, um Immobilienzinsen zu sparen, haben wir für Sie im Ratgeberartikel „Zinsen sparen: 10 Tipps für Ihre Baufinanzierung“ zusammengefasst.
Bundesanleihen und Pfandbriefe: Wie beeinflussen sie die Zinsentwicklung?
Manch einer meint, dass die Zinsen für Baufinanzierungen unmittelbar vom EZB-Leitzins beeinflusst wird. Das ist ein Irrtum. Vielmehr wirken sich im Wesentlichen 2 andere Faktoren direkt auf die Zinsentwicklung aus:
- die Preise für Bundesanleihen
- die Preise für Pfandbriefe
Nachfolgend erläutern wir Ihnen die beiden zentralen Einflussfaktoren für die Zinsentwicklung etwas genauer.
Bundesanleihen: Die Rendite der deutschen Bundesanleihen hat maßgeblich Einfluss auf die Höhe der Baufinanzierungszinsen und ist somit ein verlässlicher Indikator für die Zinsentwicklung im Bereich der Baufinanzierung. Sinkt die Rendite der Bundesanleihen, ziehen die Immobilienzinsen fast zeitgleich nach.
Bundesanleihen sind festverzinsliche Wertpapiere, die von der Bundesrepublik Deutschland herausgegeben werden. Sie werden vorrangig für die Haushaltsfinanzierung genutzt. Für Anleger stellen Bundesanleihen eine Möglichkeit dar, Geld sicher und mit einer festen Verzinsung anzulegen. Es gibt verschiedene Arten von Bundesanleihen, die sich hinsichtlich ihrer Laufzeit und Verzinsung unterscheiden können.
Pfandbriefe: Die Refinanzierung von Baufinanzierungen wird in erster Linie über den Handel mit Pfandbriefen gesteuert. Hierbei handelt es sich um festverzinsliche Wertpapiere, die von zertifizierten Banken und Sparkassen an Anleger vergeben werden, um Geldmittel für die Immobilienkredite zu beschaffen. Dazu beleihen die Kreditgeber ihre eigenen Immobilien und die ihrer Kunden, indem sie Pfandbriefe an Anleger herausgibt.
Die Anleger leihen ihnen also Geld und bekommen dafür Zinsen sowie die Rechte an den Immobilien als Sicherheit. Der Zinssatz der Pfandbriefe orientiert sich dabei an der Rendite für deutsche Staatsanleihen. Sie wollen es genauer wissen? Dann empfehlen wir Ihnen unseren Ratgeberartikel „Pfandbriefe: Wie Banken ihre Baufinanzierungen refinanzieren“.
Wir halten fest: Da eine Baufinanzierung zu den langfristigen Anlagen zählt, hängt die Zinsentwicklung für Baudarlehen maßgeblich von den beiden Faktoren Bundesanleihe und Pfandbrief ab. Steigen die Zinsen für Bundesanleihen, steigen die Zinsen für Pfandbriefe und somit steigen auch die Zinsen für Baufinanzierungen.
EZB-Leitzins: Wie stark beeinflusst er die Baufinanzierungszinsen?
Der EZB-Leitzins der Europäischen Zentralbank wirkt nur indirekt auf die Zinsentwicklung der Baufinanzierung. Entscheidend ist, wie der Kapitalmarkt zukünftige Zinsschritte der EZB einschätzt – darauf reagieren Banken oft im Voraus, indem sie ihre Konditionen anpassen.
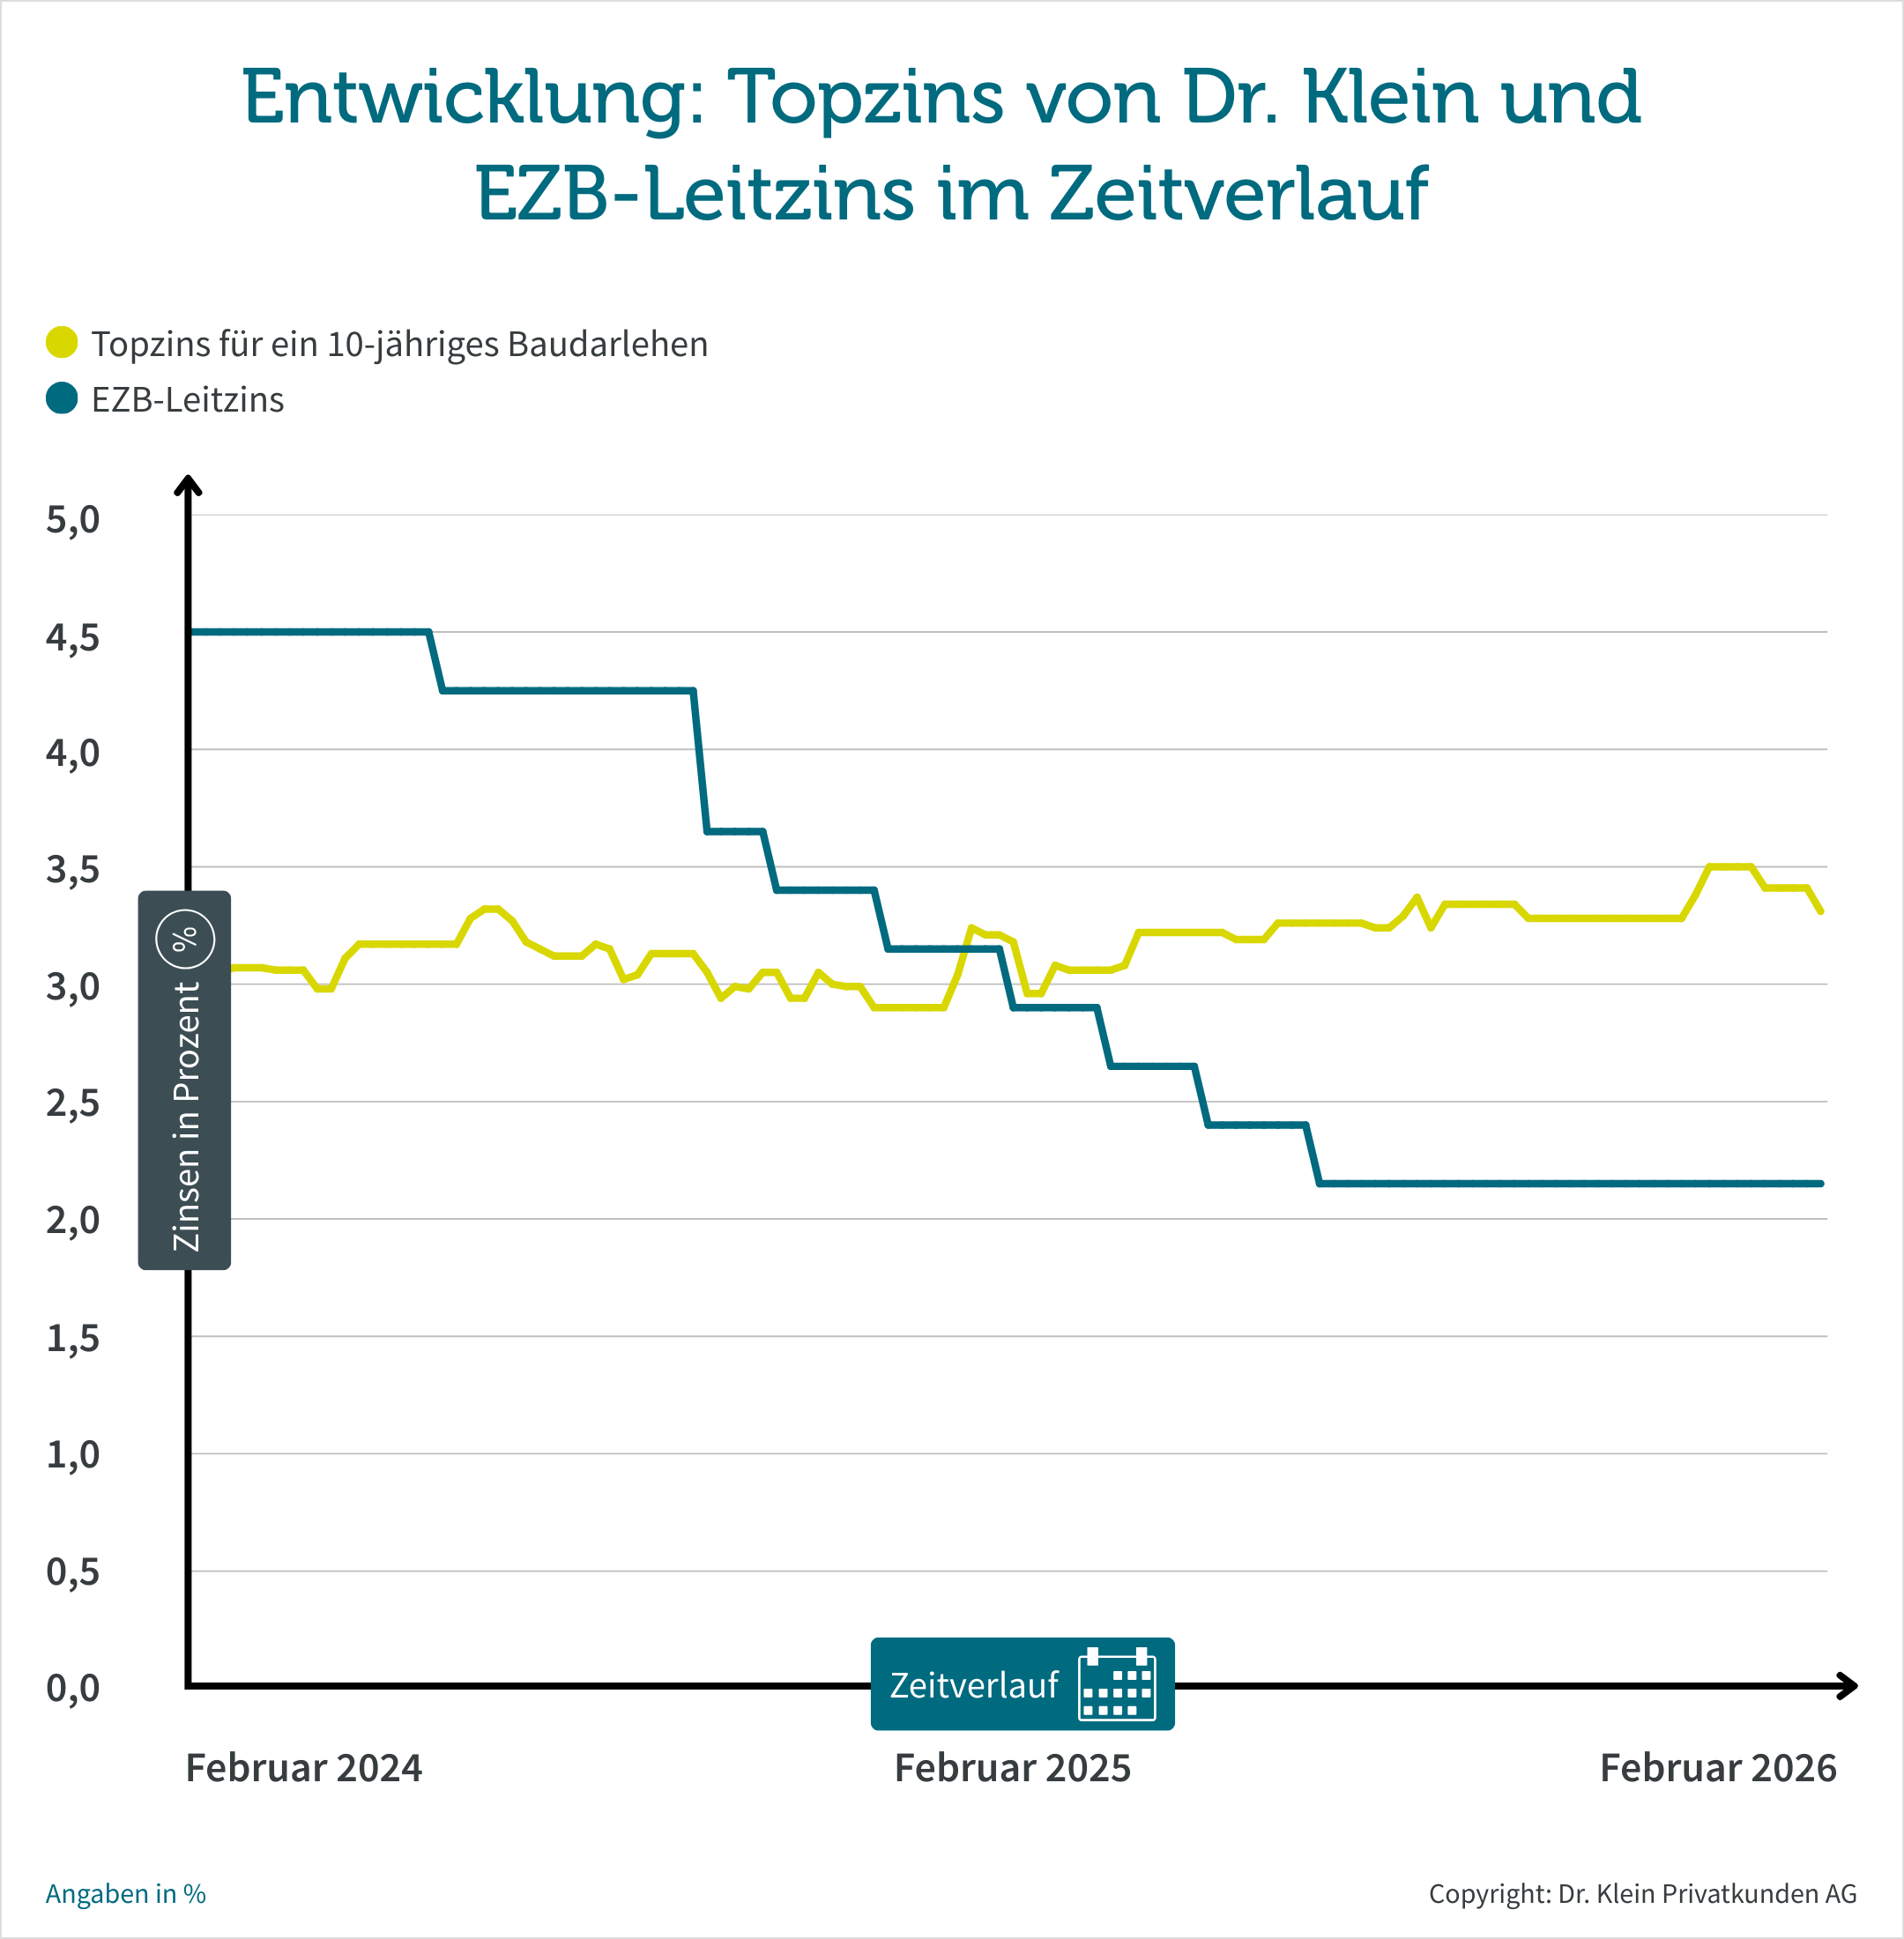
Unser Chart zeigt das deutlich: Seit Mitte 2024 ist der EZB-Leitzins um mehr 2 Prozentpunkte gesunken, während die Bauzinsen im gleichen Zeitraum eher stabil blieben. Das liegt daran, dass sie sich stärker an den langfristigen Kapitalmarktzinsen orientieren – etwa den Renditen 10-jähriger Bundesanleihen.
Mit dem EZB-Leitzins wird im Allgemeinen der Hauptrefinanzierungssatz der EZB bezeichnet. Er gibt an, zu welchem Zinssatz sich die angeschlossenen europäischen Banken Geld bei der EZB leihen können. Aktuell beträgt der EZB-Leitzins 2,65 % (Stand: September 2026). Banken müssen also etwas mehr bezahlen, wenn sie sich frisches Geld bei der EZB leihen.
10 Tipps zur aktuellen Zinsentwicklung
Nachfolgend haben wir Ihnen 10 Tipps zusammengestellt, wie Sie in Hinblick auf die Zinsentwicklung agieren sollten:
- Behalten Sie die Zinsentwicklung im Blick
Informieren Sie sich regelmäßig über die aktuelle Entwicklung der Baufinanzierungszinsen, indem sie beispielsweise unseren YouTube-Kanal abonnieren. Dort finden Sie u. a. eine Zinskommentar-Playlist. - Kennen Sie Ihr Budget
Bescheid wissen, zahlt sich aus. Denn eine budgetgerechte Immobilie belohnen Banken in der Regel mit einem besseren Zinssatz. Sie zahlen also weniger Immobilienzinsen an die Bank. Ermitteln Sie mit unserem Budgetrechner, was Ihre Immobilie kosten darf und wie viel Kredit Sie bekommen! - Vergleichen Sie mehrere Angebote miteinander
Holen Sie mehrere Angebote ein und vergleichen Sie miteinander, um den besten Zinssatz zu bekommen. Übrigens: Vermittler vergleichen für Sie die Angebote vieler Banken und können Ihnen somit in der Regel günstige Zinsen bieten. Erfahren Sie mehr zum Immobilienkredit beim Vermittler! - Wählen Sie bei niedrigen Baufinanzierungszinsen eine lange Sollzinsbindung
In einem stabilen und historisch betrachtet attraktiven Zinsumfeld sollten Sie sich durchrechnen lassen, ob eine längere Sollzinsbindung von beispielsweise 15 Jahren zu Ihrem Finanzierungswunsch und Ihrer Lebensplanung passt. Denn so senken Sie das Zinsänderungsrisiko. Gut zu wissen: Das Sonderkündigungsrecht erlaubt Ihnen, Ihre Baufinanzierung nach 10 Jahren mit einer Frist von 6 Monaten zu kündigen. - Wählen Sie bei niedrigen Baufinanzierungszinsen eine höhere Tilgung
Im aktuellen Zinsumfeld empfehlen wir Ihnen, eine anfängliche Tilgung von 2 % zu wählen − sofern Sie die Rate gut schultern können. Denn dadurch verkürzen Sie die Laufzeit der Finanzierung und senken zugleich die gesamte Zinslast. - Achten Sie auf die Flexibilität
Ihre Bank bietet Ihnen eine kostenlose Option zur Sondertilgung oder zum Tilgungssatzwechsel an, dann nehmen Sie diese Optionen in Ihren Vertrag mit auf. So haben Sie die Möglichkeit, Ihr Darlehen durch außerplanmäßige Zahlungen schneller zurückzuzahlen beziehungsweise ihre monatliche Rate flexibel an Ihre finanzielle Situation anzupassen. - Denken Sie über ein Volltilgerdarlehen nach
Ein Volltilgerdarlehen ist ein Darlehen, bei dem am Ende der vereinbarten Laufzeit keine Restschuld mehr bleibt. Wenn Sie über ein gesichertes und hohes Einkommen verfügen und sich die höheren Raten leisten können, sind Sie bereits nach der ersten Finanzierungsrunde schuldenfrei. - Ein Forward-Darlehen hilft bei Ihrer Anschlussfinanzierung
Ihre Sollzinsbindung läuft noch 12 bis 66 Monate, dann können Sie sich durch ein Forward-Darlehen das aktuelle Zinsniveau bereits jetzt für Ihre Anschlussfinanzierung sichern. So mindern Sie beispielsweise das Zinsänderungsrisiko. - Sichern Sie sich die niedrigen Zinsen mit einem Bausparvertrag
Ein Bausparvertrag kann sinnvoll sein, da die Darlehenszinsen, die Sie bei Vertragsabschluss festlegen, aktuell teilweise deutlich günstiger sind als die Bauzinsen für ein Immobiliendarlehen. Das Bauspardarlehen lohnt sich vor allem, wenn Sie wissen, dass Sie in ein paar Jahren bauen wollen. - Ersparen Sie sich die Bereitstellungszinsen
Beim Bau einer Immobilie wird der Darlehensbetrag in Teilbeträgen ausgezahlt – je nach abgeschlossenem Bauabschnitt. Während dieser Zeit muss die Bank das geliehene Geld für Sie bereithalten. Dafür verlangen Banken oft Zinsen, die sogenannten Bereitstellungszinsen. Allerdings bieten einige eine bereitstellungszinsfreie Zeit an, 6 Monate oder mehr sind ideal.
Weitere Details zur Zinsentwicklung erläutern Ihnen gerne unsere Spezialisten für Baufinanzierung. In unserem Ratgeber Beratung bei Dr. Klein erfahren Sie, wie die Beratung funktioniert und wie Sie ein Immobiliendarlehen bei Dr. Klein erhalten.
Baufinanzierung zu günstigen Konditionen
Nutzen Sie unser Angebot aus über 600 Spezialisten für Baufinanzierung und lassen Sie sich beraten.
- Immobilienkredit – Finanzierung über Banken oder Vermittler?
- Hauskredit – Wie viel Kredit bekomme ich bei meinem Gehalt?
- Zinsvergleich – Worauf achten?
- Hypothekendarlehen – Auswirkungen von Zinsbindung, Tilgungshöhe & Co.
Weitere Themen finden Sie in unserem Ratgeber Immobilienfinanzierung