Baufinanzierung möglich? Voraussetzungen, Beispiele und praktische Tipps

- Ausreichend Einkommen, Eigenkapital und eine gute Bonität sind wichtige Aspekte für eine Baufinanzierung.
- Die monatliche Rate sollte langfristig tragbar sein und finanziellen Spielraum lassen.
- Eigenkapital verbessert meist die Finanzierungskonditionen.
- Ein Budgetrechner liefert eine erste Orientierung wie viel Haus Sie sich leisten können.
- Berücksichtigen Sie neben dem Kaufpreis auch Kaufnebenkosten und laufende Nebenkosten.
Ist eine Baufinanzierung für mich überhaupt möglich?
Eine Baufinanzierung ist für Sie möglich, wenn unter anderem folgende Voraussetzungen erfüllt sind:
- Ihr Einkommen reicht dauerhaft für die Rate
- Sie besitzen genügend Eigenkapital oder Sicherheiten
- Ihre Haushaltsrechnung bietet ausreichend Spielraum für einen finanziellen Puffer
- Ihre Bonität ist gut genug
- Die Immobilie erfüllt die Anforderungen der Bank (Beleihungswert)
Ob eine Baufinanzierung für Sie möglich ist, finden Sie am zuverlässigsten mit einem Finanzierungsplan heraus. Der Finanzierungsplan zeigt Ihnen, wie viel Immobilie Sie sich leisten können, wie hoch der Kredit sein darf und ob eine Baufinanzierung auch langfristig tragbar ist. Dieses Vorgehen gibt Ihnen schon einmal einen ersten Anhaltspunkt, ob eine Baufinanzierung für Sie möglich ist. Denn: Der Plan verdeutlicht, welche Möglichkeiten Sie haben, aber auch welche Einschränkungen es gibt.
Entscheidend ist nicht nur, ob Sie heute eine Finanzierung erhalten. Viel wichtiger ist, ob Sie sich die monatliche Rate auch in 10 oder 20 Jahren noch leisten können. Planen Sie dabei auch Eventualitäten wie Arbeitslosigkeit oder Familienzuwachs ein.
Wie viel Haus kann ich mir mit meinem Einkommen wirklich leisten?
Wie viel Haus Sie sich mit Ihrem Einkommen leisten können, hängt unter anderem von zwei Faktoren ab:
- Ihrem Gehalt
- Ihrem Eigenkapital
Je höher Ihr Gehalt, desto höher kann Ihre monatliche Rate ausfallen. Bei Ihrem Eigenkapital gilt: Je mehr Sie in die Baufinanzierung einbringen, desto weniger Geld müssen Sie sich von der Bank leihen und desto geringer ist auch Ihre finanzielle Belastung. Als Eigenkapital zählen aus Bankensicht:
- Geld auf Giro-, Festgeld- oder Tagesgeldkonten
- Bausparguthaben
- Lebensversicherungen, Wertpapiere
- Darlehen von Freunden, Bekannten oder dem Arbeitgeber
- Schenkungen
Im Folgenden wollen wir anhand eines Beispiels berechnen, wie viel Ihre Immobilie kosten dürfte, wenn Sie ein Nettogehalt von 4.000 € und Eigenkapital in Höhe von 40.000 € besitzen. Unser Budgetrechner liefert dabei folgendes Ergebnis:
| Nettogehalt | 4.000 € |
|---|---|
| Eigenkapital | 40.000 € |
| Darlehensbetrag | 320.000 € |
| Kaufnebenkosten | 44.793 € |
| Monatliche Rate | 1.400 € |
| Kaufpreis Ihrer Immobilie | 315.207 € |
In unserem Beispiel könnten Sie sich eine Immobilie im Wert von rund 315.207 € leisten. Die monatliche Rate beträgt dann 1.400 €. Dr. Klein empfiehlt nicht mehr als 35 % des Nettohaushaltseinkommens für die monatliche Rate einzusetzen. So haben Sie noch genug finanziellen Spielraum für Lebenshaltungskosten, Freizeit oder Hobbys.
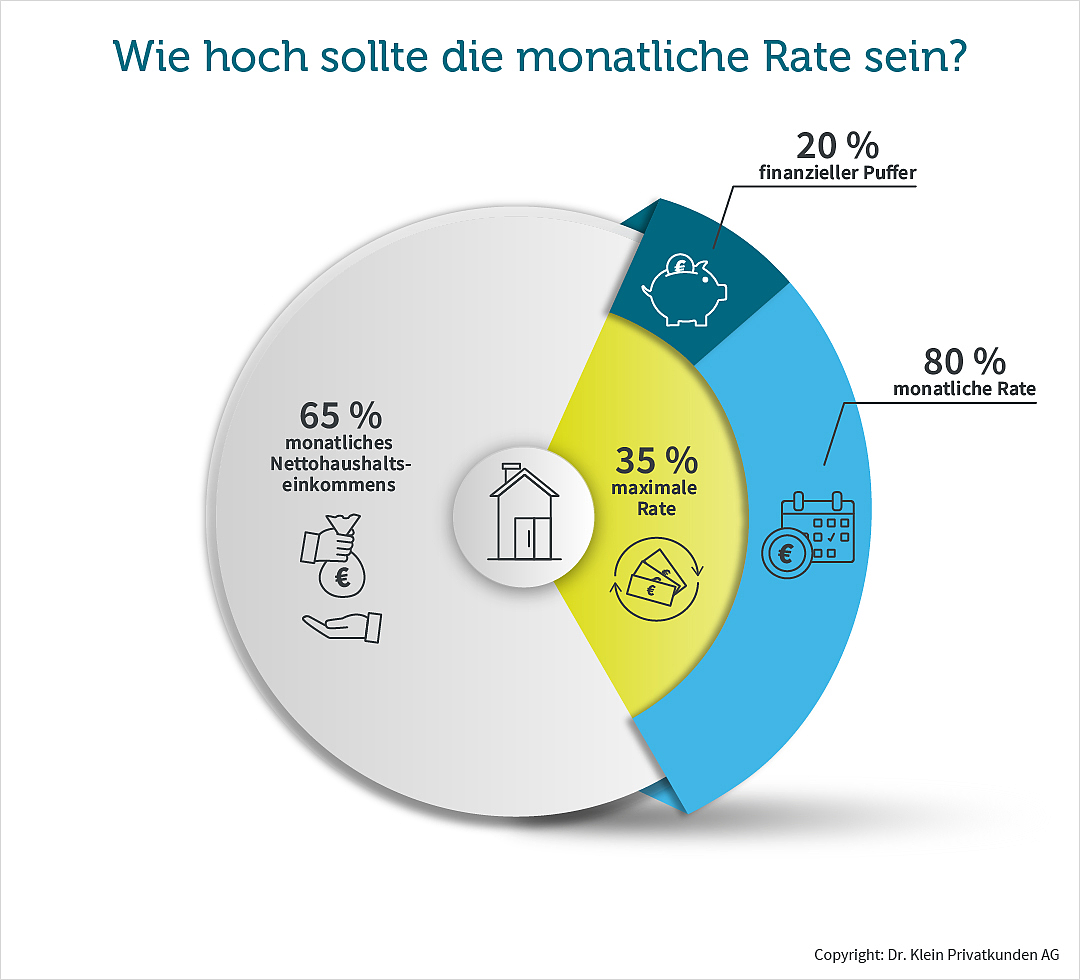
Nutzen Sie unseren Budgetrechner, um Ihr eigenes Budget zu berechnen. Erfahren Sie so, ob Ihre finanziellen Mittel ausreichen, um Ihre Traumimmobilie zu finanzieren. Nutzen Sie zudem unsere kostenlose und unverbindliche Budgetberatung. Unsere Spezialisten für Baufinanzierung schauen sich Ihre finanziellen Mittel genau an und können Ihnen dadurch ein präzises Budget nennen.
Was kann ich mir leisten?
Der Budgetrechner hilft Ihnen bei grundsätzlichen Fragen vor Abschluss einer Baufinanzierung: Wie viel Haus oder Wohnung kann ich mir eigentlich leisten? Und wie viel Geld sollte ich monatlich für einen Kredit zur Verfügung haben?
Die folgenden Beispiele zeigen typische Situationen aus der Finanzierungspraxis und mögliche Lösungen. Zu den Häufigsten Unsicherheiten bei einer Baufinanzierung gehören:
- Einkommen reicht nicht
- Laufenden Kosten werden unterschätzt
- Nebenkosten werden unterschätzt
- Einkommen verändert sich (z. B. Elternzeit)
- Bank bewertet die Immobilie anders
- Ohne Eigenkapital finanzieren
- Als Selbstständiger finanzieren
- Möglichkeit, zukünftiges Erbe in die Baufi einfließen zu lassen
- Sich nur auf den Baufinanzierungsrechner verlassen
- Baufinanzierung kurz vor Renteneintritt abschließen
Aus unserer täglichen Beratung wissen wir, dass die meisten Finanzierungen nicht an fehlendem Interesse scheitern, sondern an wenigen wiederkehrenden Planungsfehlern.
Reicht mein Einkommen für die Baufinanzierung wirklich aus?
Ob Ihr Einkommen für eine Baufinanzierung ausreicht, hängt nicht allein von der Höhe Ihres Gehalts ab. Entscheidend ist, wie viel Geld nach allen regelmäßigen Ausgaben dauerhaft für die Kreditrate übrigbleibt.
Denkfehler: Wenn ich weniger Geld für Freizeit ausgebe, kann ich mehr Geld für meine monatliche Rate aufwenden und mir so meine Traumimmobilie leisten.
Gefahr: Die monatliche Rate für die Baufinanzierung nimmt dann einen sehr großen Teil des monatlichen Budgets ein und unerwartete Mehrkosten oder Gehaltsausfälle können langfristig zu erheblichen finanziellen Schwierigkeiten führen.
Bei der selbstständigen Berechnung einer Baufinanzierung besteht die Gefahr der Selbstüberschätzung. Wie viel Sie sich theoretisch mit Ihrem Nettohaushaltseinkommen leisten können, zeigen wir Ihnen beispielhaft in unserer Tabelle:
| Monatliches Nettohaushaltseinkommen | Potenzieller Kaufpreis Ihrer Immobilie | Monatliche maximale Rate zur Tilgung Ihres Darlehens |
|---|---|---|
| 2.000 € | 175.115 € | 800 € |
| 3.000 € | 245.161 € | 1.200 € |
| 4.000 € | 315.207 € | 1.400 € |
| 5.000 € | 385.253€ | 2.000 € |
Lösung: Erstellen Sie eine Haushaltsrechnung, um Ihren monatlichen Bedarf festzulegen. In der Haushaltsrechnung stellen Sie Einnahmen und Ausgaben gegenüber und können so den finanziellen Spielraum für Ihre Rate berechnen.
Warum Banken eine Haushaltsrechnung verlangen
Die Haushaltsrechnung zeigt, ob die Kreditrate dauerhaft tragbar ist. Sie gehört deshalb zu den wichtigsten Prüfungen bei nahezu jeder Baufinanzierung. Banken erstellen die Haushaltsrechnung anhand Ihrer Daten und eigenen statistischen Größen. Jede Bank nutzt dabei unterschiedliche Werte, weshalb je nach Finanzinstitut Ihre finanzielle Situation anders bewertet wird.
Wie eine Haushaltsrechnung aussieht, zeigen wir Ihnen anhand eines Beispiels. Als Grundlage verwenden wir dabei durchschnittliche Werte des Statistischen Bundesamtes zu Lebenshaltungskosten und Einnahmen. In unserem Beispiel gehen wir von einem verheirateten Paar aus Nordrhein-Westfalen (keine Kinder, Steuerklasse 3 und 5, Krankenversicherungsbeitrag 2,9 %) aus. Dabei arbeitet eine Person Vollzeit und die andere Person in 50 % Teilzeit.
Laut Statistischem Bundesamt beträgt das durchschnittliche Bruttoeinkommen für eine in Vollzeit arbeitende Person 4 851 €. Bei einer Teilzeitbeschäftigung sind es 2.425 €. Daraus ergibt sich ein Nettogehalt von 3.391,35 € und 1.417,42 €. Insgesamt verfügt das Paar über 4.808,77 € an Nettoeinnahmen.
| Einnahmen | Brutto | Netto |
|---|---|---|
| Gehalt 1 | 4.851 € | 3.391,35 € |
| Gehalt 2 | 2.425 € | 1.417,42 € |
| Gesamt | 7.276 € | 4.808,77 € |
Demgegenüber stehen folgende Ausgaben:
| Ausgaben | Kosten |
|---|---|
| Lebensmittel, Getränke, Tabakwaren | 480 € |
| Bekleidung und Schuhe | 114 € |
| Wohnnebenkosten (Wasser, Gas, Strom) | 294 € |
| Möbel und Haushaltsgeräte | 161 € |
| Gesundheit | 142 € |
| Verkehr | 405 € |
| Information und Kommunikation | 147 € |
| Freizeit, Sport und Kultur | 301 € |
| Bildungsdienstleistungen | 16 € |
| Restaurant- und Hotelbesuche | 246 € |
| Sonstiges | 122 € |
| Gesamte Ausgaben | 2.428 € |
In unserem Beispiel stehen in der Haushaltsrechnung Einnahmen von 4.808,77 € gegenüber Ausgaben von 2.428 €. Daraus ergibt sich eine restliche Summe von 2.380 €, die Sie theoretisch für Ihre Rate verwenden könnten. Wenden wir jedoch die Regel an, dass die monatliche Rate nicht mehr als 35 % des Nettohaushaltseinkommens betragen sollte, könnte sich unser Beispielpaar eine Rate von 1.683,07 € leisten. Bei der niedrigeren Rate hätte es dann noch einen Puffer von fast 700 €, die es jeden Monat für unvorhersehbare Ausgaben beiseitelegen könnte.
Eine Baufinanzierung begleitet Sie über mehrere Jahrzehnte. Denken Sie bei der monatlichen Rate also auch an Ihre zukünftige Lebenssituation. Mit einer gut geplanten Baufinanzierung verschaffen Sie sich Flexibilität, falls Sie Elternzeit planen und somit etwas weniger verdienen werden oder für eine Traumreise sparen wollen. Mit den Optionen Sondertilgung und Tilgungssatzwechsel haben Sie zudem mehr Spielraum bei Ihrer Baufinanzierung.
Welche laufenden Kosten werden beim Hauskauf oft unterschätzt?
Neben der Kreditrate fallen beim Eigenheim regelmäßig laufende Kosten wie Grundsteuer, Versicherungen, Heizkosten, Strom sowie Instandhaltung an. Je größer oder älter die Immobilie ist, desto höher können diese Ausgaben ausfallen.
Denkfehler: Die Rate ist zwar etwas hoch, aber dafür konnte ich mir ein großes Haus mit großzügigem Grundstück kaufen. Wenn ich mir die Kreditrate leisten kann, passt der Rest schon.
Gefahr: Der Hauspreis ist sicherlich der größte Kostenpunkt einer Immobilie. Doch die laufenden Nebenkosten wie Instandhaltungsrücklage, Grundsteuer oder Heiz- und Betriebskosten dürfen nicht außer Acht gelassen werden. Denn: Je größer Ihre Immobilie, desto höher sind die laufenden Nebenkosten.
Wie hoch die Nebenkosten sein können, zeigen wir Ihnen anhand eines Beispiels. In unserer Tabelle finden Sie eine grobe Übersicht über die Höhe der einzelnen Nebenkosten für ein Einfamilienhaus mit 150 m².
| Kostenpunkt | Kosten pro Monat (ca.) | Kosten pro Jahr (ca.) | Art des Vertragspartners |
|---|---|---|---|
| Grundsteuer | 37,50 € | 450 € | öffentlich |
| Abfallgebühren | 12,50 € | 150 € | öffentlich |
| Straßenreinigung | 25 € | 300 € | öffentlich |
| Wasser (inklusive Abwasser) | 42 € | 504 € | öffentlich |
| Heizung | 162,50 € | 1.950 € | privat |
| Heizungswartung | 33 € | 400 € | privat |
| Strom | 100 € | 1.200 € | öffentlich oder privat |
| Versicherungen | 50 € | 600 € | privat |
| Telekommunikation | 30 € | 360 € | privat |
| Schornsteinfeger | 8,33 € | 100 € | privat |
| Gesamt | 500,83 € | 6.014 € | \- |
| Kosten pro m² | 3,34 € | 40,09 € | \- |
In unserem Beispiel kommen rund 500 € an Nebenkosten hinzu, die Sie zusätzlich zur monatlichen Rate zahlen müssen. Das ist nicht wenig und kann je nach Einkommen den eigenen finanziellen Spielraum einschränken.
Wichtig: Die monatliche Kreditrate ist nur ein Teil Ihrer Wohnkosten. Kalkulieren Sie immer auch die laufenden Nebenkosten ein.
Lösung: Rechnen Sie vorab aus, wie hoch die Nebenkosten für Ihre Immobilie sein dürfen. Insbesondere die Punkte Heizung und Strom verursachen die meisten Kosten. Aber es gibt auch Optimierungspotenzial, um die Nebenkosten in diesen Bereichen zu senken.
Investieren Sie in die Energieeffizienz Ihrer Immobilie, indem Sie Wände isolieren oder Fenster austauschen. Dadurch geht weniger Wärme verloren und Sie müssen im Winter weniger heizen. Stromkosten lassen sich durch stromsparende Geräte im Haushalt senken.
Einen Schritt weiter können Sie gehen, wenn Sie die Energie selbst produzieren. Das kann beim Heizen zum Beispiel durch eine Wärmepumpe passieren oder beim Strom durch eine Photovoltaikanlage auf dem Dach. Für energieeffiziente Maßnahmen oder nachhaltige Energieerzeugung gibt es sogar staatliche Förderungen.
Aus unserer Beratung wissen wir, dass die laufenden Nebenkosten oft unterschätzt werden. Gerade bei älteren Immobilien entstehen häufig höhere Ausgaben für Heizung, Instandhaltung oder Modernisierung als zunächst erwartet. Wer dank staatlich geförderter Modernisierungen die Kosten für seinen Energieverbrauch senken kann, spart bares Geld. Unsere Spezialisten für Baufinanzierung kennen die regionalen Förderlandschaften und können optimal beraten.
Welche Nebenkosten können beim Hauskauf entstehen?
Zu den Kaufnebenkosten gehören vor allem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision.
Denkfehler: Die einzige Ausgabe beim Hauskauf ist der Kaufpreis. Das kann ich mir leisten. Deshalb berücksichtige ich in meiner Berechnung auch nur den Kaufpreis.
Gefahr: Sie berücksichtigen nicht alle Kosten und rechnen auf einer falschen Grundlage. Die Erwerbsnebenkosten betragen zwischen 10 % und 15 % des Kaufpreises. Bei einer Immobilie im Wert von 300.000 € wären das 30.000 € bis 45.000 €, die zusätzlich an Kosten anfallen.
- Zu den Kaufnebenkosten gehören:
- Grunderwerbsteuer
- Grundbuch- und Notarkosten
- (evtl.) Maklerprovision
In der folgenden Tabelle finden Sie einen Überblick, wie hoch der Anteil der jeweiligen Nebenkosten ausfällt. Wir gehen dabei von einer Immobilie im Wert von 300.000 € in Nordrhein-Westfalen aus, die durch einen Makler vermittelt wurde.
| Kaufnebenkosten für Immobilie in NRW | % vom Kaufpreis | Absoluter Wert |
|---|---|---|
| Grunderwerbsteuer | 6,5 % | 19.500 € |
| Grundbuch- und Notarkosten | 1,5 % – 2 % | 4.500 € - 6.000 € |
| Maklerprovision | 3,57 % | 10.710 € |
| Insgesamt | 11,57 % - 12,07 % | 34.710 € - 36.210 € |
| Kaufnebenkosten für Immobilie in NRW | % vom Kaufpreis | Absoluter Wert |
| Grunderwerbsteuer | 6,5 % | 19.500 € |
| Grundbuch- und Notarkosten | 1,5 % – 2 % | 4.500 € - 6.000 € |
| Maklerprovision | 3,57 % | 10.710 € |
| Insgesamt | 11,57 % - 12,07 % | 34.710 € - 36.210 € |
In unserem Beispiel müssen Sie zusätzlich zu dem Kaufpreis von 300.000 € noch Kaufnebenkosten von 34.710 € bis 36.210 € zahlen. Viele Banken bevorzugen oder verlangen je nach Finanzierung, dass zumindest die Kaufnebenkosten aus Eigenmitteln bezahlt werden. Dadurch sinkt das Finanzierungsrisiko. Kalkulieren Sie nicht mit diesen Kosten, gerät Ihre Baufinanzierungsrechnung in Schieflage.
Lösung: Tragen Sie alle Kosten im Vorfeld zusammen. Unser Budgetrechner zeigt Ihnen, wie viel Haus Sie sich leisten können. Dafür müssen Sie lediglich die Höhe Ihres Eigenkapitals und Ihr monatliches Haushaltsnettoeinkommen eingeben. Der Rechner kalkuliert für Sie Ihre mögliche Darlehenssumme und berücksichtigt dabei auch die Kaufnebenkosten. So haben Sie alle Kosten im Blick.
Es gibt Möglichkeiten die Kaufnebenkosten zu reduzieren[FU13.1], wenn Sie zum Beispiel bewegliches Inventar, wie eine Küche, separat ausweisen und so den Kaufpreis der Immobilie senken. Das wirkt sich wiederum auf die Nebenkosten aus.
Was passiert, wenn sich mein Einkommen im Laufe der Zeit verändert?
Sinkt Ihr Einkommen beispielsweise durch Elternzeit, Krankheit oder Teilzeit, steigt bei unveränderter Rate der Anteil Ihrer Kreditrate am Haushaltseinkommen automatisch. Deshalb sollte Ihre Finanzierung ausreichend finanziellen Spielraum bieten.
Denkfehler: Sie berücksichtigen nur den Jetzt-Zustand. Die Baufinanzierung ist aktuell machbar und Sie können sich die Rate problemlos leisten.
Gefahr: Eine Baufinanzierung zieht sich über mehrere Jahrzehnte und die Rate müssen Sie über den gesamten Zeitraum tragen können. Doch was passiert, wenn Sie Elternzeit planen, wegen Krankheit oder Verletzung ausfallen oder Ihre Arbeitsstunden reduzieren müssen, um sich um einen Angehörigen zu kümmern? Die Rate kann dann schnell zur Belastung werden und bei geringerem Einkommen Ihren finanziellen Spielraum drastisch einschränken.
Wie das aussehen kann, zeigen wir Ihnen anhand eines Beispiels. Ein Paar hat ein Nettohaushaltseinkommen von insgesamt 5.000 €. Die beiden haben eine Baufinanzierung abgeschlossen und zahlen dafür 1.750 € im Monat. Beide erwarten ihr erstes Kind und ein Partner geht deshalb für 12 Monate in Elternzeit und bekommt dafür Elterngeld.
| Volles Nettogehalt | Nettogehalt während Elternzeit | |
|---|---|---|
| Anteil Partner 1 | 3.000 € | 3.000 € |
| Anteil Partner 2 | 2.000 € | 1.245,84 € |
| Gesamtnettoeinkommen | 5.000 € | 4.245,84 € |
| Monatliche Rate | 1.750 € | 1.750 € |
| Anteil Rate am Nettoeinkommen | 35 % | 41 % |
In unserem Beispiel steigt der Anteil, den die monatliche Rate am Nettohaushaltseinkommen ausmacht, während der Elternzeit von 35 % auf 41 %, also um 6 Prozentpunkte. In konkreten Zahlen ausgedrückt sind das fast 750 €, die das Paar im Monat weniger zur Verfügung hat. Bedenken Sie auch, dass im Nettohaushaltseinkommen nur Abgaben wie Steuern und Sozialabgaben berücksichtigt werden. Zusätzliche Lebenshaltungs- und Konsumkosten müssen ebenfalls mit dem Nettohaushaltseinkommen beglichen werden.
Lösung: Planen Sie Ihre monatliche Rate mit etwas Puffer. Das kann einerseits ein Schutz sein, wenn Sie wegen Krankheit oder Komplettausfall weniger verdienen. Sie erlangen dadurch zudem ein Stück Freiheit, wenn Sie zum Beispiel in Elternzeit gehen wollen oder Ihre Arbeitsstunden reduzieren wollen, um mehr Freizeit zu haben. Die Rate ist dann nicht mehr ein limitierender Faktor, sondern bietet Freiräume, die Sie sich wirklich leisten können.
Flexibilität ist bei einer Baufinanzierung oft genauso wichtig wie ein guter Zinssatz. Viele Banken bieten deshalb die Möglichkeit innerhalb der Laufzeit den Tilgungssatz zu wechseln – oft im Rahmen von bis zu 2 %. So können Sie bei weniger Einkommen die Tilgung reduzieren und so auch Ihre monatliche Belastung senken. Sie können dann Ihre Rate den Veränderungen in Ihrem Leben anpassen und so Ihre monatliche Belastung reduzieren. Gerade junge Familien planen häufig zunächst mit zwei Einkommen. Deshalb sprechen wir bereits im ersten Beratungsgespräch über mögliche Veränderungen wie Elternzeit oder Teilzeit.
Warum bewertet die Bank die Immobilie anders als ich?
Banken übernehmen den Kaufpreis nicht zwangsläufig als maßgeblichen Beleihungswert. Dieser fällt häufig niedriger aus, weil die Immobilie als Sicherheit für den Kredit dient und die Bank entsprechend Risikoabschlägen einpreist.
Denkfehler: Sie haben eine Immobilie gefunden und laut Baufinanzierungsrechner ist eine Baufinanzierung möglich. Einem Darlehen steht also nichts im Wege und die Bank nickt die Finanzierung bedenkenlos ab.
Gefahr: Bei der Bewertung der Immobilie orientiert sich die Bank nicht am Verkaufspreis, sondern ermittelt einen eigenen Wert, den sogenannten Beleihungswert. Dieser liegt meist unter dem Verkaufspreis. Der Grund: Die Immobilie dient als Sicherheit für den Kredit und sollte daher nicht weniger wert sein als das geliehene Geld. Banken rechnen deshalb beim Beleihungswert konservativer und berechnen meist einen Abschlag von 10 % bis 30 %. Die Differenz zwischen Beleihungswert und Verkaufspreis sollten Sie am besten mit Eigenkapital ausgleichen. Können Sie das nicht, müssen Sie damit rechnen, dass Ihnen die Bank schlechtere Konditionen anbietet.
Wie groß der Unterschied sein kann, zeigen wir Ihnen anhand eines Beispiels.
| Verkaufspreis | 400.000 € |
|---|---|
| Sicherheitsabschlag (10%-30%) | 40.000 € - 120.000 € |
| Beleihungswert | 280.000 € - 360.000 € |
| Verkaufspreis | 400.000 € |
| Sicherheitsabschlag (10%-30%) | 40.000 € - 120.000 € |
| Beleihungswert | 280.000 € - 360.000 € |
In unserem Beispiel würde die Bank die Immobilie mit einem Wert zwischen 280.000 € und 360.000 € bewerten. Die übrigen 40.000 € bis 120.000 € sollten Sie in Form von Eigenkapital selbst aufbringen. Können Sie das Eigenkapital in dieser Höhe nicht aufbringen, müssen Sie unter Umständen mit schlechteren Konditionen rechnen, was wiederum Ihre Finanzierung erschweren könnte.
Lösung: Jede Bank berechnet den Beleihungswert anders. Je nach Bank kann dieser für die gleiche Immobilie anders ausfallen. Vergleichen Sie also verschiedene Anbieter miteinander. Nur, weil eine Bank eine Finanzierung ablehnt, heißt das nicht, dass Sie auch bei einer anderen Bank keine Chancen haben.
Aus der Finanzierungspraxis wissen wir, dass verschiedene Banken Immobilien unterschiedlich bewerten. Eine Ablehnung bedeutet daher nicht automatisch, dass eine Finanzierung grundsätzlich unmöglich ist. Bei Dr. Klein arbeiten wir mit über 600 Bankpartnern zusammen und können so mehrere Anbieter im Vergleich berücksichtigen. So ersparen Sie sich unnötige Termine bei unterschiedlichen Banken und finden sogar Angebote von Banken außerhalb Ihrer Region.
Kann ich ohne Eigenkapital eine Baufinanzierung bekommen?
Eine Baufinanzierung ohne Eigenkapital ist grundsätzlich möglich. Allerdings finanzieren aus der Erfahrung von Dr. Klein nur wenige Banken aktuell solche Vorhaben. Die Anforderungen an Einkommen, Bonität und Immobilie sind dann auch deutlich höher.
Denkfehler: Ich verdiene sehr gut, hab aber kein Eigenkapital. Für die Bank ist das sicher kein Problem. Ich kann ja eine hohe Rate bezahlen.
Gefahr: Seit der Niedrigzinsphase in den 2010er-Jahren sind die Zinsen stark gestiegen und somit auch Rahmenbedingungen für eine Baufinanzierung. Während es in der Zinstiefphase einfacher war, ohne Eigenkapital zu finanzieren, sind die Anforderungen für eine Baufinanzierung ohne Eigenkapital mittlerweile sehr hoch. Zudem ist das Angebot der durchführenden Banken hier geringer und somit die Konditionen schlechter als bei einer Baufinanzierung mit Eigenkapital.
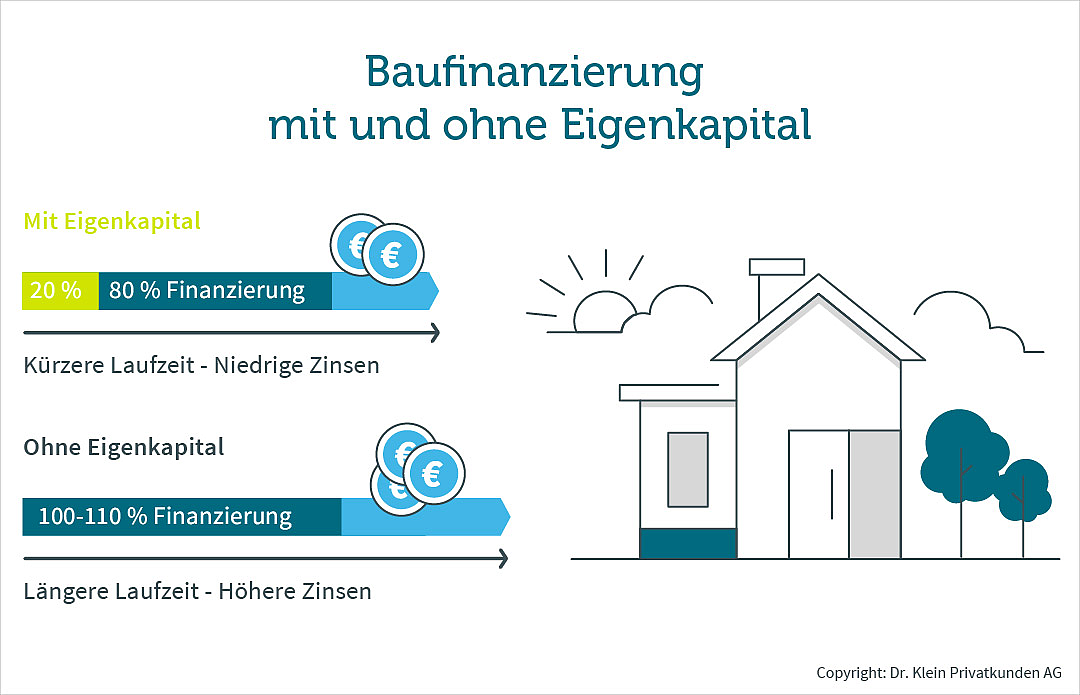
Lösung: Es gibt mehrere Möglichkeiten, wie Sie Eigenkapital in eine Baufinanzierung einbringen können:
- Eigenkapital ansparen: Beginnen Sie rechtzeitig damit, Kapital anzusparen. Ein Bausparvertrag kann dabei hilfreich sein. Dort sparen Sie die Hälfte der vereinbarten Summe an und die andere Hälfte können Sie sich zu günstigen Konditionen leihen. Planen Sie dafür aber etwas Vorlaufzeit ein, da es mehrere Jahre dauern kann, bis Sie das notwendige Kapital für eine Zuteilung angespart haben. Bei der Baufinanzierung können Sie dann die Gesamtsumme des Bausparvertrages als Eigenkapital einbringen.
- Schenkungen oder zinsloses Darlehen: Lassen Sie sich Ihr Erbe bereits zu Lebzeiten als Schenkung auszahlen. So haben Sie direkt Geld, das Sie als Eigenkapital einbringen können. Alternativ können Sie sich Geld über ein zinsloses Darlehen von Ihrer Familie leihen.
- Muskelhypothek: Als solche bezeichnet man bei einer Baufinanzierung handwerkliche Leistungen, die Sie selbst erbringen. Dadurch sparen Sie Handwerkskosten und müssen sich entsprechend weniger leihen. Banken rechnen solche Eigenleistungen beim Hausbau als Eigenkapital an. Anrechnen lassen sich dabei Leistungen bis 15 % der Darlehenssumme, maximal aber 25.000 € bis 30.000 €.
Um Ihnen den Effekt von Eigenkapital zu zeigen, vergleichen wir zwei Beispiele. Im ersten Fall bezahlen Sie bei einer Baufinanzierung nur die Nebenkosten aus eigener Tasche. Im zweiten Fall bringen Sie 20 % des Kaufpreises als Eigenkapital ein.
| 10 % Eigenkapital | 20% Eigenkapital | |
|---|---|---|
| Kaufpreis | 350.000 € | 350.000 € |
| Kaufnebenkosten | 29.750 € | 29.750 € |
| Eigenkapital | 35.000 € | 70.000 € |
| Darlehenssumme | 344.750 € | 309.750 € |
| Effektiver Jahreszins | 3,87 % | 3,87 % |
| Monatliche Rate | 1.397,08 € | 1.236,42 € |
| Restschuld nach 10 Jahren | 302.889,52 € | 272.908,99 € |
| Zinslast nach 10 Jahren | 123.619,52 € | 110.034,84 € |
In unserem Beispiel zahlen Sie für Ihre Rate fast 160 € weniger im Monat und haben nach 10 Jahren 14.000 € weniger Zinsen an die Bank gezahlt, wenn Sie mehr Eigenkapital einbringen.
Eine Baufinanzierung ohne Eigenkapital ist nur unter gewissen Vorgaben möglich. Immobilie, Bonität und Einkommen müssen jeweils top sein. Unter unseren rund 600 Bankpartnern gibt es auch Banken, die eine Baufinanzierung ohne Eigenkapital machen – wenn auch mit schlechteren Konditionen. In unserer kostenlosen und unverbindlichen Finanzierungsberatung können wir passenden Bankpartner finden und Finanzierungsmöglichkeiten abklären.
Bekomme ich als Selbstständiger mit schwankendem Einkommen einen Kredit?
Auch Selbstständige können eine Baufinanzierung erhalten. Banken prüfen jedoch meist mehrere Geschäftsjahre, Einkommensschwankungen und zusätzliche Sicherheiten genauer als bei Angestellten.
Denkfehler: Viele Selbstständige gehen davon aus, dass ein hohes Einkommen automatisch zu einer Finanzierungszusage führt. Mit so einer guten finanziellen Grundlage müssten die Banken doch ohne weiteres ein Darlehen anbieten.
Gefahr: Wegen der schwankenden Einkommenssituation bewerten Banken Selbstständige im Gegensatz zu Angestellten und Beamten kritischer. Deshalb erhalten Sie als Selbständiger oft schlechtere Konditionen als eine angestellte Person oder werden, je nach Einkommensnachweisen, Gewinnentwicklung, Branche, Unternehmensalter und Eigenkapital, wegen eines erhöhten Insolvenzrisikos direkt abgelehnt.
Lösung: Viele Banken fordern mehr Eigenkapital oder zusätzliche Sicherheiten, um eine Baufinanzierung in diesem Fall zuzustimmen. Mit diesen Tipps können Sie Ihre Chancen steigern:
- Eigenkapital einbringen: Bringen Sie genug Eigenkapital ein, sodass Sie mindestens die Kaufnebenkosten begleichen können.
- Zusätzliche Darlehensnehmende: Finanzieren Sie das Darlehen zu zweit. So verteilen Sie das Risiko auf mehrere Schultern. Banken fordern das oft als zusätzliche Sicherheit.
- Sparkassen oder Genossenschaftsbanken: Bei Sparkassen oder Genossenschaftsbanken haben Selbständige gute Chancen. Diese finanzieren aber nicht überregional, sondern auf die eigene Region beschränkt.
Selbständiger ist nicht gleich Selbständiger. Banken bewerten jede Branche anders und je nachdem ändern sich dadurch auch die Finanzierungsbedingungen. Bei Dr. Klein haben wir bereits vielen Selbständigen in die eigenen 4 Wände geholfen. Wir kennen die Banken und ihre Anforderungen. Ein Vergleich mehrerer Anbieter kann deshalb sinnvoll sein.
Wird ein zukünftiges Erbe bei der Baufinanzierung berücksichtigt?
Ein zukünftiges Erbe fließt normalerweise nicht in die Bonitätsprüfung ein. Banken berücksichtigen in der Regel nur Vermögen und Einkommen, das bereits vorhanden ist.
Denkfehler: Sie werden einmal Geld von Ihren Eltern oder Großeltern erben, möchten aber jetzt schon eine Immobilie kaufen. Auch wenn Sie das Geld jetzt nicht haben, wird die Bank das zukünftige Erbe sicherlich in die Finanzierung mit einbeziehen. Wenn das Erbe dann ausgezahlt ist, können Sie es ja direkt an die Bank weitergeben.
Gefahr: Dieser Denkansatz funktioniert leider nicht. Banken berücksichtigen bei der Baufinanzierung nur den Ist-Zustand. Zukünftige Einnahmen durch mögliche Erbschaften, Gehaltserhöhungen oder Boni beziehen Banken nicht mit ein. Denn im Leben kann sich viel ändern und dieses Risiko möchten Banken nicht eingehen.
Lösung: Sollten Sie auf ein Erbe hoffen dürfen, können Sie mit der vererbenden Person über eine Schenkung sprechen. So kann ein Teil des künftig erwarteten Vermögens bereits zu Lebzeiten übertragen werden und Sie können es in die Baufinanzierung einbringen.
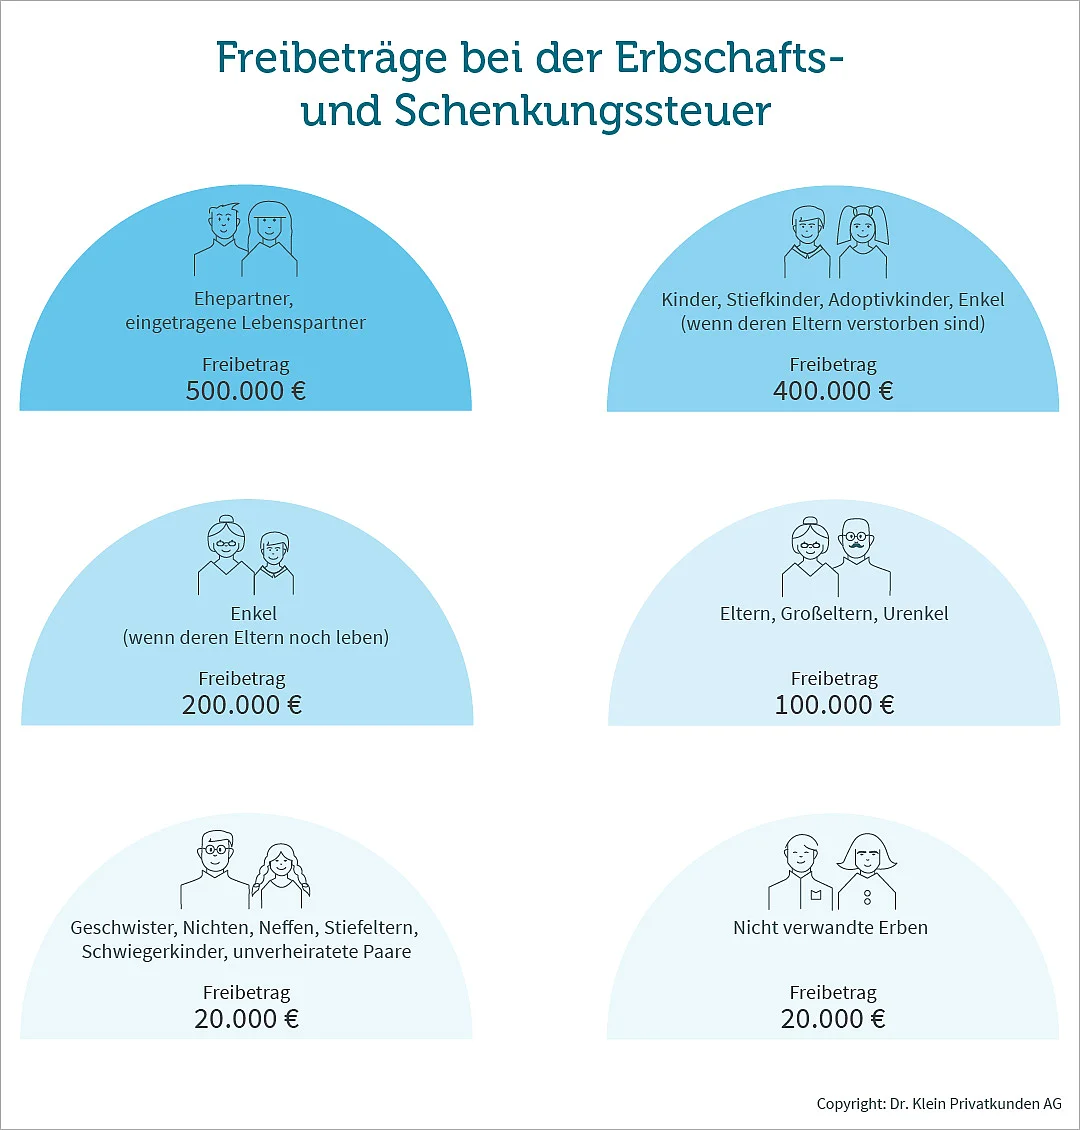
Beachten Sie, dass je nach Verwandtschaftsgrad unterschiedliche Freibeträge für Schenkungen existieren.
Aus der Beratungspraxis sehe ich, dass bei vielen Baufinanzierungen auch die Hilfe aus dem Verwandtenkreis einfließen. Dadurch wird für viele Menschen eine Baufinanzierung erst möglich. Oft nutzen Kunden eine Schenkung, um den Eigenkapitalanteil aufzubessern. Auch ein privates Darlehen kann helfen. Sprechen Sie deshalb in Ihrem Freundes- und Verwandtenkreis über Ihr Vorhaben und fragen Sie nach Unterstützung. Viele meiner Kunden waren überrascht, was Sie allein dadurch erreichen konnten.
Ist auf einem Baufinanzierungsrechner immer Verlass?
Ein Baufinanzierungsrechner liefert eine erste Orientierung. Das tatsächliche Finanzierungsangebot hängt jedoch von weiteren Faktoren wie Bonität, Immobilienwert und -zustand, Eigenkapital und der Bewertung durch die Bank ab.
Denkfehler: Der Baufinanzierungsrechner hat Ihnen eine Rate für Ihr Darlehen ausgeworfen. Diese Rate werden Sie auf alle Fälle bezahlen und das Ergebnis ist in Stein gemeißelt.
Gefahr: Der Rechner soll Ihnen einen ersten Anhaltspunkt geben. Er fragt nicht alle Details ab, um Ihnen unkompliziert ein erstes Ergebnis zu liefern. Nutzen Sie also diese Rate nicht als Grundlage für Ihren Finanzierungsplan. Dafür brauchen Sie genaue Werte und nicht ungefähre Angaben, wie sie zum Beispiel ein Rechner liefert. Im schlimmsten Fall übernehmen Sie sich in der Planung oder verfolgen Ihre Träume nicht, weil die Rate knapp zu teuer erscheint.
Lösung: Vereinbaren Sie einen Termin bei einer Bank oder einem Finanzierungsvermittler wie Dr. Klein, um ein konkretes Ergebnis zu erhalten. Im Gespräch werden weitere Details und zusätzliche Konditionen abgefragt. Am Ende wissen Sie dann genau, wie viel Sie für eine Baufinanzierung zahlen müssen. Wenn Sie sich von einem Finanzierungsvermittler wie Dr. Klein beraten lassen, können Sie aus einem Pool von rund 600 Bankpartnern wählen. So haben Sie mehrere Optionen und können die passende wählen. Das spart Zeit und Geld.
| Rechner | Beratung | |
|---|---|---|
| Ziel | erste Orientierung | individuelle Finanzierung |
| Grundlage | Standardannahmen | persönliche Daten |
| Ergebnis | grobe Rate | verbindliche Berechnung |
In der Beratung erleben wir häufig, dass sich durch Förderprogramme, zusätzliche Sicherheiten oder alternative Bankpartner Finanzierungsmöglichkeiten ergeben, die ein Online-Rechner nicht berücksichtigen kann. Zudem ergeben sich im Gespräch Lösungen, an die meine Kunden nicht gedacht haben.
Kann ich vor der Rente noch eine Baufinanzierung abschließen?
Eine Baufinanzierung ist auch ab 50 oder kurz vor oder sogar in der Rente möglich. Entscheidend sind Einkommen, Eigenkapital, Restschuld zum Renteneintritt und die langfristige Tragbarkeit der Finanzierung.
Denkfehler: Ich bin zu alt für eine Immobilie. Banken vergeben Kredite nur an junge Familien und im Alter bekomme ich ohnehin keine Zusage mehr.
Gefahr: Eine Baufinanzierung ab 50 ist möglich. Ein überstürzter Abschluss ohne Altersprüfung birgt jedoch Risiken. Wenn die Monatsrate nach Renteneintritt unverändert hoch bleibt, droht bei sinkendem Einkommen die finanzielle Überforderung. Im schlimmsten Fall droht der Verlust der Immobilie.
Lösung: Wenn Sie eine Baufinanzierung als Best-Ager abschließen wollen, sollten Sie viel Eigenkapital und Sicherheiten in die Finanzierung einbringen. Als Sicherheit kann gegebenenfalls eine bereits abbezahlte Immobilie oder eine Lebensversicherung dienen. Zudem sollten Sie möglichst viel tilgen, damit Ihre Restschuld nicht zu hoch ist. Insbesondere, wenn Sie sich bei der Anschlussfinanzierung bereits in der Rente befinden.
Anhand einer Beispielrechnung zeigen wir Ihnen, wie eine mögliche Baufinanzierung für Best-Ager aussehen könnte. Wir gehen dabei davon aus, dass Sie mit 52 Jahren ein Darlehen aufnehmen und mit 67 Jahren in Rente gehen wollen.
| Kaufpreis | 400.000 € |
|---|---|
| Eigenkapital | 100.000 € |
| Zinssatz | 4,07 % |
| Tilgung | 3,95 % |
| Ratenhöhe | 1.987,50 € |
| Restschuld nach 15Jahren | 56.985,71 € |
| Kaufpreis | 400.000 € |
| Eigenkapital | 100.000 € |
| Zinssatz | 4,07 % |
| Tilgung | 3,95 % |
| Ratenhöhe | 1.987,50 € |
| Restschuld nach 15Jahren | 56.985,71 € |
In unserem Beispiel haben Sie bei Renteneintritt mit 67 Jahren noch eine Restschuld von fast 57.000 €. Sie entscheiden sich für die Anschlussfinanzierung, Ihre Rate auf 800 € zu verringern, um die Baufinanzierung auch in der Rente zu stemmen.
| Höhe Anschlussfinanzierung | 56.985,71 € |
|---|---|
| Zinssatz | 4,07 % |
| Ratenhöhe | 800 € |
| Restliche Laufzeit | 6 Jahre und 10 Monate |
| Höhe Anschlussfinanzierung | 56.985,71 € |
| Zinssatz | 4,07 % |
| Ratenhöhe | 800 € |
| Restliche Laufzeit | 6 Jahre und 10 Monate |
In unserem Beispiel haben Sie einen Großteil Ihres Darlehens bereits während Ihres Berufslebens getilgt. Bei Renteneintritt blieben noch 57.000 € übrig, die Sie während der Rente mit einer niedrigeren Rate finanzieren konnten.
Eine Baufinanzierung ist auch als Best-Ager möglich, insbesondere, wenn Sie gut verdienen und schon einiges an Eigenkapital angespart haben. Sie sollten dann aber mit einer hohen Tilgungsrate arbeiten, damit Sie das ganze oder den größten Teil des Darlehens bis zur Rente abbezahlt haben. Nutzen Sie auch Sondertilgungsoptionen, um Ihr Darlehen zu reduzieren.
Warum fühlt sich eine Baufinanzierung trotz positiver Rechnung oft unsicher an?
Wenn Ihre Baufinanzierung auf dem Papier machbar erscheint, Sie aber dennoch ein unsicheres Gefühl haben, kann das an Ihrer Risikoeinschätzung liegen. Vielleicht stellen Sie sich Fragen wie:
- Kann ich mir das leisten?
- Passt die Rate zu mir?
- Will ich mich in meinem Lebensstil einschränken?
Dass Sie sich solche Fragen stellen, ist normal und Sie zeigen, dass Sie überlegt in die Baufinanzierung gehen. Denn das sind genau die Fragen, die viele Interessenten auch im Beratungsgespräch stellen. Um mehr Sicherheit zu bekommen, können Sie mit Ihrer monatlichen Rate, die Sie von der Bank oder einem Finanzierungsvermittler erhalten, ein paar Szenarien durchrechnen:
- Wie viel Geld würde Ihnen aktuell zur freien Verfügung stehen?
- Wie wäre Ihre Lage, wenn Ihr Partner oder Ihre Partnerin weniger oder gar nicht mehr arbeitet?
- Welche Ziele möchten Sie sich in Zukunft ermöglichen und haben Sie dafür ausreichend finanziellen Spielraum?
Nachdem Sie diese oder andere Überlegungen durchgespielt haben, sollten Sie einen besseren Überblick haben, was mit Ihrer Rate möglich ist. Danach können Sie entscheiden, ob die Rate so für Sie passt oder Sie einen größeren Puffer einplanen wollen, um sich sicherer zu fühlen.
FAQ-Baufinanzierung möglich
Eine Baufinanzierung wird häufig schwierig, wenn Einkommen, Eigenkapital oder Bonität nicht ausreichen oder die monatliche Rate langfristig nicht tragbar ist.
Häufig reicht bereits eine Kombination aus mehr Eigenkapital, einem geringeren Kaufpreis oder einer längeren Sparphase aus, um die Finanzierung später doch noch möglich zu machen. Prüfen Sie, ob eine Schenkung, ein Privatdarlehen oder ein Arbeitgeberdarlehen möglich sind und Sie so Ihren Eigenkapitalanteil verbessern können.
Langfristig sinnvoll ist eine Baufinanzierung dann, wenn die monatliche Rate auch bei Veränderungen wie Elternzeit, Krankheit oder Renteneintritt tragbar bleibt. Das bedeutet, dass sie im besten Fall auf mehrere Schultern verteilt ist und auch Einbußen bei den Einnahmen problemlos verkraften kann. Wenn Sie neben der Darlehensrate noch weiterhin finanzielle Spielräume haben, ist eine Baufinanzierung eine mögliche Option und wird nicht zur Belastung.