Immobilienpreise 2026: Prognose zur Entwicklung in Deutschland

- Im Juni 2026 sind die Immobilienpreise im gesamtdeutschen Durchschnitt auf dem Niveau des Vormonates geblieben.
- In Deutschland kostet ein Neubau im Schnitt 4.418 €/m², eine Eigentumswohnung liegt bei 3.480 €/m² und ein Ein- oder Zweifamilienhaus aus dem Bestand kostet durchschnittlich 3.033 €/m² (Stand Oktober 2026)
- Dr. Klein erwartet für 2026 im gesamtdeutschen Durchschnitt eine Preissteigerung von 3 % bei Wohnimmobilien.
- Diese Entwicklung ist besonders für Immobilien in gefragten Lagen und für Immobilien mit guter Energieeffizienz absehbar. Eine ausführliche Prognose gibt es im Videoausblick zur Immobilienpreisentwicklung.
- Sprechen Sie uns an, um Ihre Finanzierung bestmöglich an die Zinswende anzupassen und nachhaltig zu gestalten.
- Video: Immobilienpreisprognose
- Immobilienpreiskommentar
- Aktuelle Immobilienpreise in Deutschland
- Jetzt passende Baufinanzierung berechnen
- Entwicklung Neubaumarkt Deutschland
- Lohnt es sich aktuell eine Immobilie zu kaufen?
- Was kosten Immobilien in Metropolregionen?
- Im Fokus: München
- Wie entwickeln sich die Immobilienpreise in den Metropolregionen?
- Wo gibt es die günstigsten Immobilienpreise?
- Wo stehen die aktuellen Bauzinsen?
- Immobilienpreise: Wie ist die langfristige Prognose?
- Warum steigen die Preise?
- Sollte ich 2026 eine Immobilie kaufen?
- Günstige Zinsen sichern, vorausschauend planen
Video: Wie entwickeln sich die Immobilienpreise in den nächsten 3 Monaten?
Immobilienpreise: Mehr Spielraum für Käufer – aber kein Preissturz in Sicht
Immobilienpreise bewegen sich seitwärts
Im vergangenen Quartal haben sich die Immobilienpreise in Deutschland weitgehend seitwärts bewegt. Ein Neubauhaus kostet aktuell durchschnittlich 583.000 €, eine Bestandsimmobilie 376.000 € und eine Eigentumswohnung 285.000 €.
Auch der Blick auf die vergangenen 12 Monate zeigt: Die Preise für Eigentumswohnungen und Bestandshäuser bewegen sich in einem leichten Auf und Ab. Nur bei Neubauhäusern ist noch eine gewisse Dynamik erkennbar. Für Kaufinteressierte bedeutet das zunächst mehr Planungsspielraum. Eine Aussicht auf deutlich günstigere Immobilien ergibt sich daraus allerdings nicht überall.
Auch in den Metropolregionen lässt der Preisdruck nach
Die nachlassende Dynamik zeigt sich inzwischen auch in den von uns untersuchten Metropolregionen. Die Zahlen des Dr. Klein Trendindikators weisen in immer mehr Regionen auf ein leicht sinkendes Kaufpreisniveau hin. Die Immobilienmärkte in den Ballungszentren bleiben angespannt, doch der Druck lässt etwas nach.
Interessenten haben gerade etwas mehr Zeit für die Kaufentscheidung und müssen nicht sofort zuschlagen, um zu verhindern, dass die Immobilie an jemanden anderen verkauft wird.
Zudem lassen sich Verkäufer zunehmend auf Preisverhandlungen ein und sind bereit, ihre Vorstellungen anzupassen. Dabei spielen vor allem das veränderte Zinsumfeld und der Sanierungszustand der Immobilie eine Rolle.
Diese leichte Entspannung ist für Käufer eine gute Nachricht. Sie sollte aber nicht mit einem grundsätzlichen Überangebot verwechselt werden. In wirtschaftlich starken Ballungsräumen bleibt Wohnraum knapp.
Gerade bei Bestandsimmobilien lohnt es sich, genauer hinzusehen. Ein Kaufpreis lässt sich erst dann vernünftig beurteilen, wenn auch die anstehenden Modernisierungs- und Sanierungskosten bekannt sind. Eine Einschätzung durch einen Sachverständigen schafft Klarheit für die eigene Finanzplanung. Sie kann zugleich eine sachliche Grundlage für Preisverhandlungen liefern. Wer den notwendigen Aufwand konkret beziffern kann, hat ein belastbareres Argument als den allgemeinen Hinweis, dass Immobilien andernorts günstiger werden.
„Silver-Tsunami“: Warum sich Warten nicht überall auszahlt
Zusätzliche Hoffnung auf sinkende Preise weckt derzeit der Begriff „Silver-Tsunami“. Dahinter steht die Annahme, dass viele Menschen aus der Babyboomer-Generation in den kommenden Jahren ihre Immobilien verkaufen werden. Ein stark wachsendes Angebot könnte dann die Preise drücken.
Diese Überlegung greift jedoch zu kurz. Die Immobilien werden voraussichtlich nicht auf einen Schlag, sondern über die nächsten ein bis zwei Jahrzehnte auf den Markt kommen. Außerdem entscheidet die regionale Nachfrage darüber, wie sich ein zusätzliches Angebot auswirkt.
Leider weckt der Begriff „Silver-Tsunami“ Erwartungen, die so nicht flächendeckend eintreffen werden.
In strukturschwachen und ländlichen Regionen mit bereits erhöhtem Leerstand können zusätzliche Verkaufsangebote die Preise stärker unter Druck setzen und die Vermarktungsdauer verlängern. Kaufinteressierte könnten dort von mehr Auswahl und besseren Verhandlungsmöglichkeiten profitieren.
In wirtschaftlich starken Ballungsräumen dürfte die weiterhin hohe Nachfrage dagegen einen großen Teil des zusätzlichen Angebots aufnehmen. Einen Preisverfall allein durch den demografischen Wandel wird es dort nicht geben.
Prognose: Stabiler Markt mit leichter Aufwärtstendenz
Der Immobilienmarkt wird sich regional weiter unterschiedlich entwickeln. In wirtschaftlich schwächeren Regionen rechnet Dr. Klein mit weiter sinkenden Preisen, insbesondere bei Immobilien mit schlechter Energieeffizienz. In Metropolregionen wirken andere Kräfte. Das geringe Angebot, die hohe Nachfrage und steigende Mieten halten den Druck auf die Kaufpreise aufrecht. Gleichzeitig erschwert das aktuelle Zinsniveau die Finanzierung und dämpft dadurch die Nachfrage. Diese gegenläufigen Entwicklungen sprechen gegen einen starken Preisrückgang.
Für die kommenden Monate erwartet Dr. Klein insgesamt eine weitgehend stabile Preisentwicklung.
Generell gehe ich aber davon aus, dass sich die Immobilienpreise in Deutschland bis zum Ende des Jahres seitwärts mit einer ganz leichten Aufwärtstendenz bewegen werden.
Wie entwickeln sich die Immobilienpreise aktuell in Deutschland?
| Eigentumswohnungen | Neubauhäuser | Bestandshäuser | |
|---|---|---|---|
| September '26 | 285.414 € | 583.266 € | 376.178 € |
| August '26 | 286.966 € | 583.448 € | 378.522 € |
| Juli '26 | 288.330 € | 578.504 € | 377.074 € |
| Juni '26 | 286.504 € | 577.996 € | 374.152 € |
| Mai '26 | 286.777 € | 581.122 € | 378.895 € |
| April '26 | 285.890 € | 586.530 € | 377.463 € |
| März '26 | 285.705 € | 583.244 € | 376.787 € |
| Februar '26 | 284.294 € | 574.075 € | 370.688 € |
| Januar '26 | 286.189 € | 574.262 € | 373.109 € |
| Dezember '25 | 288.645 € | 574.517 € | 376.658 € |
| November '25 | 289.187 € | 573.447 € | 376.069 € |
| Oktober '25 | 288.629 € | 568.314 € | 372.935 € |
Die Immobilienpreise haben sich im September 2026 leicht nach unten entwickelt, wie der aktuelle Hauspreis-Index EPX mean von Europace zeigt:
- Die Immobilienpreise für Eigentumswohnungen sanken von August bis September um 1.552 € auf einen Wert von 285.414 €.
- Bei Bestandsimmobilien (Ein- und Zweifamilienhäusern) entwickelten sich die durchschnittlichen Preise im selben Zeitraum von 378.522 € auf 376.178 € (-2.344 €).
- Die Preise für neue Ein- und Zweifamilienhäuser bewegen sich im September ebenfalls nach unten. Im Untersuchungszeitraum gab es einen Rückgang von -182 € von 583.448 € auf 583.266 €.
Der September zeigt keinen einheitlichen Markt, sondern ein Zugangsproblem: Neubau wird für viele Haushalte immer schwerer finanzierbar. Im Bestand geben die Kaufpreise leicht nach, doch daraus entsteht noch keine echte Erschwinglichkeit – Zinsen, Erwerbsnebenkosten und oft auch Sanierungsbedarf bleiben die entscheidenden Hürden. Wer Wohneigentum breiter ermöglichen will, muss den Ersterwerb entlasten.
Wie haben sich die Immobilienpreise in den vergangenen Jahren entwickelt?
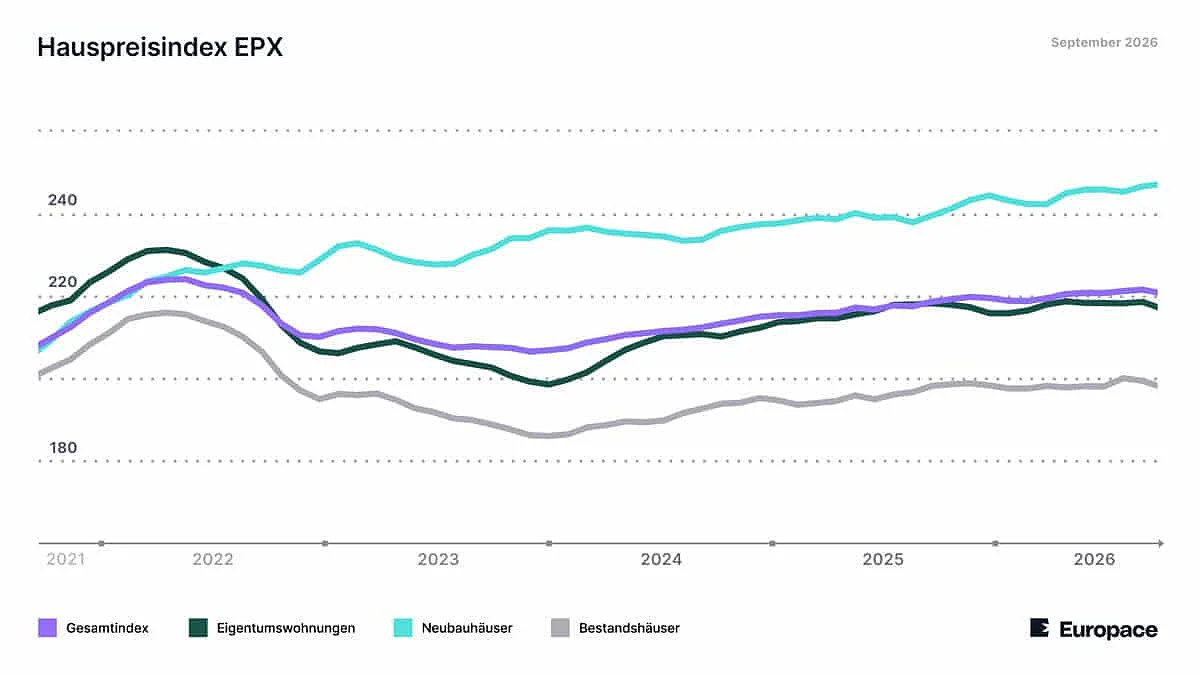
Bis Anfang 2022 sind die Immobilienpreise kräftigen gestiegen– begünstigt durch historisch niedrige Bauzinsen, hohe Nachfrage nach Wohneigentum und den Wunsch nach mehr Wohnraum während der Corona-Pandemie. Mit dem Angriff Russlands auf die Ukraine und der einhergehenden Zinswende der Europäischen Zentralbank ab 2022 verteuerten sich Immobilienkredite jedoch deutlich. Gleichzeitig belasteten hohe Inflation, gestiegene Baukosten sowie Materialengpässe den Markt. Besonders Bestandshäuser und Eigentumswohnungen verloren daraufhin spürbar an Wert. Seit 2024 stabilisieren sich die Preise wieder: Sinkende Inflation, leicht rückläufige Bauzinsen und das weiterhin knappe Wohnungsangebot sorgen erneut für Aufwärtsbewegungen. Bein Neubauhäuser war der Rückgang weniger spürbar, da steigende Material- und Lohnkosten die Baupreise weiterhin hochhielten.
Dr. Klein Immobilienbarometer
| Index | Wert |
|---|---|
| VdP | + 0,3 % |
| Greix | + 0,27 % |
| IW | + 0,6 % |
| Empirica | + 0,1 % |
| BBK | + 1,27 % |
| E&V | + 0,2 % |
| EPX | + 0,52 % |
- vdp = Verband deutscher Pfandbriefbanken Immobilienpreisindex
- GREIX = German Real Estate Index
- IW = Institut der deutschen Wirtschaft Köln Wohnindex
- empirica = empirica Immobilienpreisindex
- BBK = Bundesbank Preisindizes für die Bauwirtschaft
- E&V = Engel & Völkers Immobilienpreise
- EPX = Europace hedonic
Der Dr. Klein Immobilienpreis Indikator vereint Indizes verschiedener namhafter Institutionen in Deutschland. Dadurch erhalten Sie einen breiteren Überblick, wie sich die Immobilienpreise in Deutschland kurzfristig entwickeln. Die Werte beziehen sich dabei auf das jeweilige Vorquartal und zeigen die prozentuale Veränderung zum Vorquartal.
Von den 7 Indizes registrieren alle Indizes im 2. Quartal 2026 einen Anstieg der Immobilienpreise zum Vorquartal. Die Werte bewegen sich dabei zwischen 0,1 % und 1,27 % im Vergleich zu Q1 2026.
Jetzt passende Baufinanzierung berechnen
Mit unserem Bauzinsen Rechner ermitteln Sie tagesaktuelle Bauzinsen und Ihre monatliche Rate für die Finanzierung.
Wie entwickelt sich der Neubaumarkt in Deutschland?
Der deutsche Neubaumarkt befindet sich seit mehreren Jahren in einer deutlichen Abkühlungsphase. Besonders sichtbar wird dies bei den Baugenehmigungen, die als wichtiger Frühindikator für die zukünftige Wohnungsbauaktivität gelten. Nachdem 2021 noch 201.055 Wohngebäude genehmigt wurden, sank die Zahl bis 2024 auf nur noch 107.565 Genehmigungen. Erst 2025 zeichnet sich mit 113.542 genehmigten Wohngebäuden eine leichte Stabilisierung ab.
Die Entwicklung der Baufertigstellungen folgt diesem Trend zeitversetzt. Während 2021 und 2022 noch jeweils rund 155.000 Wohngebäude fertiggestellt wurden, ging die Zahl 2024 auf 126.069 und 2025 auf 106.252 zurück. Der Grund für diese zeitliche Verschiebung liegt in den oft mehrjährigen Planungs- und Bauprozessen. Zwischen einer Baugenehmigung und der tatsächlichen Fertigstellung eines Wohngebäudes können je nach Projektgröße mehrere Jahre vergehen. Die rückläufigen Genehmigungszahlen der vergangenen Jahre spiegeln sich daher erst mit Verzögerung in den Fertigstellungen wider.
| Baugenehmigungen | Baufertigstellungen | |
|---|---|---|
| 2025 | 113.542 | 106.252 |
| 2024 | 107.565 | 126.069 |
| 2023 | 124.167 | 147.996 |
| 2022 | 175.170 | 15.5770 |
| 2021 | 201.055 | 154.429 |
Laut der ifo-Konjunkturperspektive hat sich die Stimmung im Wohnungsbau im September etwas verschlechtert. Das Geschäftsklima sank von -22,5 Punkten im August auf -25,1 Punkten im September. Die Beurteilung der aktuellen Geschäftslage blieb dagegen unverändert, ist aber noch von einer gewissen Skepsis in Bezug auch das zukünftige Geschäft gekennzeichnet.
Die Zinserhöhung der EZB dürfte die Zuversicht im Wohnungsbau gedämpft haben. Die Aussicht auf wieder höhere Finanzierungskosten belastet die Branche. Die entscheidende Herausforderung bleibt die schwache Auftragslage. Für eine nachhaltige Erholung müssen mehr Bauvorhaben tatsächlich umgesetzt werden.
In den Auftragsbüchern ist davon bislang allerdings wenig zu sehen. Der Anteil der Unternehmen mit Auftragsmangel blieb mit 41,3 % nahezu unverändert. Auch werden nach wie vor viele Vorhaben storniert: 14,1 % der Unternehmen berichteten von abgesagten Projekten. Materialengpässe spielen im Wohnungsbau kaum eine Rolle. Rund 4,2 % der Unternehmen berichteten im September von Engpässen bei wichtigen Vorprodukten, nach 2,9 % im August.
Lohnt es sich aktuell eine Immobilie zu kaufen?
| Immobilienpreise | ➡️ |
|---|---|
| Bauzinsen | ⬆️ |
Vor dem Hintergrund der aktuellen Marktentwicklung bietet sich der Immobilienkauf derzeit an. Die Immobilienpreise haben sich im September weitgehend stabil entwickelt. Bei den Bauzinsen zeigt sich dagegen ein anderes Bild. Sie ziehen in den letzten Monaten stark an und befinden sich aktuell über der 4 % Marke. Aktuell liegt beispielsweise der Topzins für 10-jährige Kredite bei 4,20 % (Repräsentatives Beispiel / Stand:28.10.2026).
Für die kommenden Monate erwartet Dr. Klein bei den Bauzinsen eine stabile bis leicht steigende Tendenz, dagegen sollten sich die Immobilienpreise eher seitwärts bewegen. Aufgrund der anhaltend unsicheren geopolitischen Lage ist bei den Bauzinsen jedoch weiterhin mit Schwankungen zu rechnen. Wer eine Immobilienfinanzierung plant, kann solche Zinsrückgänge gezielt nutzen, um sich attraktive Konditionen für seine Baufinanzierung zu sichern.
Was kostet eine Immobilie aktuell in deutschen Metropolregionen?
Laut dem EPX mean von Europace, einer Transaktionsplattform für Finanzierungsprodukte, kostet eine Eigentumswohnung in Deutschland im Schnitt 3.480 €/m² (Stand: Oktober 2026).
Den günstigsten Wohnraum gibt es dabei in Dortmund. Eine Immobilie kostet dort im Schnitt 2.375 €/m². In München sind es dagegen 7.255 €/m² im Schnitt, die Kaufinteressenten für eine Eigentumswohnung zahlen müssen. Für eine durchschnittliche Wohnung mit 90 m² zahlen Sie in Dortmund somit im Schnitt 213.750 €, während es in München im Schnitt 652.950 € sind.
| Ort | Medianpreis in €/m² | Medianpreis für 90 m² Wohnung |
|---|---|---|
| München | 7.255 €/m² | 652.950 € |
| Berlin | 5.051 €/m² | 454.590 € |
| Hamburg | 4.680 €/m² | 421.200 € |
| Frankfurt | 4.186 €/m² | 376.740 € |
| Stuttgart | 3.807 €/m² | 342.630 € |
| Köln | 3.696 €/m² | 332.640 € |
| Düsseldorf | 3.678 €/m² | 331.020 € |
| Dresden | 3.063 €/m² | 275.670 € |
| Hannover | 2.835 €/m² | 255.150 € |
| Dortmund | 2.375 €/m² | 213.750 € |
Bei den Ein- und Zweifamilienhäusern belaufen sich die Preise im Schnitt auf 3.033 €/m² im Bestand beziehungsweis auf 4.418 €/m² im Neubau (Quelle: EPX mean, Stand: Oktober 2026). Auch in dieser Sparte finden sich in München die teuersten Kaufpreise. Bestandshäuser und Neubau kosten dort im Schnitt 5.950 €/m². Somit sind die Preise in der bayrischen Landeshauptstadt mehr als doppelt so hoch wie in Hannover. Unter allen verglichenen Metropolregionen zahlen Sie dort mit 2.667 €/m² am wenigsten im Schnitt für ein Bestandshaus.

Für monatlichen Newsletter anmelden!
Wer in München ein Bestandshaus mit einer durchschnittlichen Wohnfläche von 130 m² kaufen will, zahlt somit 773.500 € im Schnitt. In Hannover belaufen sich die Immobilienpreise für ein Bestandshaus mit derselben Grundfläche auf 346.710 €.
| Ort | Medianpreis in €/m² | Medianpreis für 130 m² Haus |
|---|---|---|
| München | 5.987 €/m² | 778.310 € |
| Stuttgart | 4.091 €/m² | 531.830 € |
| Berlin | 3.906 €/m² | 507.780 € |
| Hamburg | 3.688 €/m² | 479.440 € |
| Frankfurt | 3.612 €/m² | 469.560 € |
| Düsseldorf | 3.266 €/m² | 424.580 € |
| Köln | 3.232 €/m² | 420.160 € |
| Dresden | 2.982 €/m² | 387.660 € |
| Dortmund | 2.876 €/m² | 373.880 € |
| Hannover | 2.600 €/m² | 338.000 € |
Zwar sind die Immobilienpreise für Häuser auf den Quadratmeter gerechnet günstiger als bei einer Wohnung. Wegen der größeren Grundfläche sind die Gesamtkosten für Häuser im Vergleich zu Eigentumswohnungen weiterhin höher. Mit welchen weiteren Kosten Sie beim Hauskauf rechnen müssen, lesen Sie auch in unserem Ratgeberartikel "Was kostet ein Haus?".
Im Fokus: München – Spitzenlagen verteuern sich, aber Stabilisierung in der Breite
München wartet im 3. Quartal mit einem neuen Preisrekord auf: Für 19.924 €/m² geht die teuerste Eigentumswohnung über den Tisch. Doch nicht nur im Luxussegment ist die bayerische Landeshauptstadt ein heißes Immobilienpflaster – die Medianpreise geben zwar leicht nach, aber bleiben mit 7.255 €/m² für ein eigenes Appartement und fast 6.000 €/m² für ein Ein- oder Zweifamilienhaus die höchsten der untersuchten Großstädte.
„Zwischen 2.500 € bis 3.000 € Monatsrate sind nicht unüblich und gehören hier zur Normalität bei der Immobilienfinanzierung. Wenngleich die Höhe der Monatsrate auch immer vom Kaufpreis und der aufgenommenen Darlehenssumme abhängig ist“, berichtet Jan Trefny, Spezialist für Baufinanzierung bei Dr. Klein in München. Zum Vergleich: Im Bundesdurchschnitt liegt die Monatsrate im September unter 1.100 €.
Trefny rät daher zur Finanzierung auf Probe: „Immobilieninteressierte könnten die angepeilte Rate vorab über eine gewisse Zeit beiseitelegen. Dadurch haben sie für sich selbst die Bestätigung, dass sie sich die monatliche Zahlung an die Bank auch wirklich leisten können.“ Für junge Familien in Bayern hat der Spezialist für Baufinanzierung noch einen extra Tipp: „Bei der Bayerischen Landesbodenkreditanstalt – kurz ‚Bayern Labo‘ – gibt es für Familien mit niedrigeren bis durchschnittlichen Einkommen Unterstützung beim Bau und Erwerb von Wohneigentum durch ein zinsverbilligtes Darlehen sowie einen Kinderzuschuss. Das hilft besonders während der Elternzeit, wenn ein Einkommen wegfällt.“
Im Schnitt zahlen Kaufende in Frankfurt im 3. Quartal 4.186 €/m² für eine Wohnung und 3.613 €/m² für ein Ein- oder Zweifamilienhaus. Der Index, der die Preisentwicklung unter Berücksichtigung von Lage und Alter der Immobilie abbildet, gibt in Frankfurt im Vergleich zum Vorjahresquartal leicht nach (-0,2 % für Häuser und -1,7 % für Eigentumswohnungen). Der Markt bleibt also stabil.
In Stuttgart liegen die tatsächlich gezahlten Kaufpreise bei 3.807 €/m² für Appartements und 4.000 €/m² für Häuser. Das Preisniveau befindet sich damit deutlich unter dem der bayerischen Landeshauptstadt, aber die Tendenz am Immobilienmarkt ist die gleiche: Der Index, der die Preisentwicklung unter Berücksichtigung von Lage und Alter der Immobilie abbildet, gibt in Stuttgart im Vergleich zum Vorjahresquartal leicht nach (-1,75 % für Häuser und -2,5 % für Eigentumswohnungen). Der Markt bleibt also stabil.
In Hamburg setzen Häuser ihren Aufwärtstrend mit einem Jahresplus von 3,76 % fort, während sich die Wohnungspreise dem Vorjahreswert nähern.
Hannover verzeichnet bei Eigentumswohnungen den zweiten Quartalsrückgang in Folge, bei den Preisen für Ein- und Zweifamilienhäuser hingegen ist gegenüber dem Vorquartal nur wenig Bewegung zu erkennen.
Sowohl bei Wohnungen als auch bei Häusern verändern sich die Kaufpreise kaum.
Der Index für Ein- und Zweifamilienhäuser fällt dort um 2,35 % – stärker als in allen anderen untersuchten Teilmärkten der Region. Damit endet vorerst eine Folge von 3 Quartalsanstiegen. Bei Eigentumswohnungen zeigt sich das entgegengesetzte Bild: Nach 4 Rückgängen in Folge legt der Index erstmals wieder leicht um 0,43 % im Quartalsvergleich zu.
Im 3. Quartal zahlen Kaufende in Köln im Schnitt einen Quadratmeterpreis von 3.696 €. Bei Ein- und Zweifamilienhäusern ergibt sich ein etwas anderes Bild: Im Mittel zahlen Kaufende für Häuser in Köln rund 3.202 €/m².
Im 3. Quartal zahlen Kaufende in Düsseldorf im Schnitt einen Quadratmeterpreis von 3.678 €. Bei Ein- und Zweifamilienhäusern ergibt sich ein etwas anderes Bild: Im Mittel zahlen Kaufende für Häuser in Düsseldorf 3.306 €/m².
In Dortmund fallen die Veränderungen überschaubar aus: Für Eigentumswohnungen zahlen Käuferinnen und Käufer einen Medianpreis von 2.375 €/m² und damit 25 €/m² weniger als im Vorquartal. Bei Häusern bleibt der Preis unverändert bei 2.896 €/²m.
Wie entwickeln sich die Immobilienpreise in den Metropolregionen?
Im Vergleich zum Vorquartal entwickelten sich die Immobilienpreise für Eigentumswohnungen in den untersuchten Metropolregionen unterschiedlich. Während die Preise insbesondere in Dortmund (-2,05 %), Hannover (-0,8 %) und Köln (-0,77 %) sanken, stiegen die Immobilienpreise in Metropolregionen wie Düsseldorf (+0,96 %), Dresden (+0,43 %) und Hamburg (+0,37 %) leicht.
Bei den Ein- und Zweifamilienhäusern zeigt die Preisentwicklung nur in Hamburg (+1,23 %) und Dortmund (-0,12 %) nach oben. In den restlichen Metropolregionen habe sich die Immobilienpreise im Vergleich zum Vorquartal nach unten entwickelt, allen voran Dresden (-2,35 %), Frankfurt (-1,16 %) und Düsseldorf (-0,83 %).
| Metropolregion | Veränderung in % (Eigentumswohnungen) | Veränderung in % (Häuser) |
|---|---|---|
| Stuttgart | -0,3 % | -0,67 % |
| Köln | -0,77 % | -0,71 % |
| Hannover | -0,8 % | -0,14 % |
| Dortmund | -2,05 % | +0,12 % |
| Frankfurt | +0,29 % | -1,16 % |
| Berlin | +0,05 % | -0,14 % |
| Düsseldorf | +0,96 % | -0,83 % |
| Hamburg | +0,37 % | +1,23 % |
| Dresden | +0,43 % | -2,35 % |
| München | -0,58 % | -0,09 % |
Im Durchschnitt ist der Preis für Wohnungen im Vergleich zum Vorquartal um -0,24 % gesunken. Bei Häusern haben sich die Immobilienpreise im Durchschnitt um -0,47 % nach unten entwickelt.
Wo gibt es die günstigsten Immobilienpreise?
In der Metropolregion Stuttgart gab es im 3. Quartal 2026 Eigentumswohnungen bereits ab 543 €/m² zu kaufen. Die günstigsten Ein- beziehungsweise Zweifamilienhäuser gab es in der Metropolregion Berlin. Dort lag der niedrigste Verkaufspreis laut Europace bei 521 €/m². Je nach Metropolregion gibt es noch Stadtviertel, in denen die Immobilienpreise weit unter dem Median liegen.
Es lohnt sich dort also auch in Randgebieten oder weniger beliebten Stadtvierteln zu suchen. So kann man unter anderem auch in Metropolregionen noch leistbare Immobilien finden. In der Tabelle unten finden Sie eine Grafik mit den jeweils niedrigsten Verkaufspreisen in einer Metropolregion für Eigentumswohnungen und Ein- und Zweifamilienhäuser.
| Metropolregion | Eigentumswohnungen | Ein- und Zweifamilienhäuser |
|---|---|---|
| Stuttgart | 543 €/m² | 567 €/m² |
| Köln | 1.114 €/m² | 526 €/m² |
| Hannover | 1.111 €/m² | 542 €/m² |
| Dortmund | 1.000 €/m² | 703 €/m² |
| Frankfurt | 1.134 €/m² | 594 €/m² |
| Berlin | 676 €/m² | 521 €/m² |
| Düsseldorf | 722 €/m² | 545 €/m² |
| Hamburg | 857 €/m² | 725 €/m² |
| Dresden | 930 €/m² | 692 €/m² |
| München | 857 €/m² | 908 €/m² |
Wo stehen die aktuellen Bauzinsen?
Nach einem deutlichen Sprung im Juli präsentieren sich die aktuellen Bauzinsen wieder auf einem höheren Niveau und setzen ihr volatiles Spiel fort. Das gewohnte Gleichgewicht der vergangenen Jahre zeigt sich damit weiterhin fragil.
Die Berg- und Talfahrt im Rückblick:
- Juli 2026 II Deutlicher Anstieg: Im zweiten Sommermonat kletterten die Zinsen spürbar um 0,3 bis 0,4 Prozentpunkte. Der Topzins für 10-jährige Darlehen stieg von 3,3 % (Anfang Juli) auf rund 3,7 % (Ende Juli).
- Frühjahr 2026 II Turbulenzen & Nahost-Konflikt: Nach einem leichten Rückgang im Juni bewegten sich die Zinsen im April und Mai im Takt der politischen Ereignisse im Nahen Osten stetig auf und ab. Auslöser des Aufwärtstrends war der Iran-Krieg: Im März stieg der 10-Jahres-Topzins sprunghaft von 3,28 % auf 3,67 %.
- Jahresbeginn 2026 II Entspannter Start: Die ersten beiden Monate des Jahres brachten zunächst leicht sinkende Zinsen.
- 2023 bis 2025 II Relative Stabilität: In diesem Zeitraum pendelten die Bauzinsen vergleichsweise ruhig in einem Korridor zwischen 3,5 % und 4,2 %.
Aktuell können wir Ihnen beispielsweise einen effektiven Topzins ab 4,20 % anbieten: für eine Immobilie mit einem Beleihungswert von 432.000 €, einem Darlehen in Höhe von 350.000 €, mit einer 10-jährigen Sollzinsbindung und einer anfänglichen Tilgung von 2 % (Repräsentatives Beispiel / Stand: 28.10.2026). In diesem Musterfall liegt die Monatsrate bei 1.776 €.
Auch wenn das Zinsniveau heute spürbar höher liegt als im Ausnahmejahr 2020, bewegen sich die aktuellen Werte im 20-jährigen Langzeitvergleich weiterhin in einem durchaus moderaten Bereich. Die generelle Zinsprognose des Dr. Klein Expertenrats für das 2. Halbjahr 2026 geht davon aus, dass der Topzins für 10-jährige Darlehen zwischen 3,3 % und 3,9 % liegt. Kurzfristige Schwankungen innerhalb dieser Spanne sind jederzeit möglich. Lesen Sie mehr hierzu in unserem monatlichen Zinskommentar.
Immobilienpreise: Wie ist die langfristige Prognose?
Bis 2035 sollen Immobilien allgemein weiter an Wert gewinnen. Davon geht die Postbank in ihrem Wohnatlas 2024 aus. Insbesondere in Süddeutschland, dem Raum Hamburg und Berlin sowie dem Weser-Ems-Gebiet, ist mit steigenden Immobilienpreisen zu rechnen.
| Stadt | Preistrend |
|---|---|
| München | 1,84 % |
| Frankfurt a.M. | 1,67 % |
| Köln | 1,43 % |
| Berlin | 1,31 % |
| Düsseldorf | 0,80 % |
| Stuttgart | 0,73 % |
| Hamburg | 0,43 % |
Das Wachstum der Immobilienpreise betrifft aber nicht alle Regionen. So ist laut Postbank der Höhepunkt der Immobilienpreise im westlichen Mitteldeutschland erreicht. Die Immobilienpreise werden sich dort auf dem aktuellen Preisniveau festigen.
Ähnlich argumentiert das Institut der Deutschen Wirtschaft in einer aktuellen Studie von 2026 . Bis 2045 werden die Immobilienpreise vor allem in den wirtschaftlich starken Metropolregionen wie Hamburg, Berlin und Frankfurt sowie deren Umland steigen. In Bayern und Baden-Württemberg profitieren zudem auch ländliche Regionen, die wirtschaftlich sehr gut aufgestellt sind. Zu den Verlierern gehören laut der Studie große Teil Ostdeutschlands, das Saarland, Kreise in Rheinland-Pfalz und das Ruhrgebiet. In den Regionen Erzgebirgskreis, Vulkaneifel und Kronach rechnet das IW sogar mit einem Preisverlust von einem Fünftel bis 2035.
Warum werden die Immobilienpreise in Deutschland langfristig steigen?
In Deutschland ist die Nachfrage nach Immobilien weiterhin höher als das Angebot. Entsprechend werden die Immobilienpreise langfristig steigen. Konkret gibt es 4 Punkte, warum die Immobilienpreise trotz aktuell hoher Bauzinsen nicht stark fallen.
- Traum vom Eigenheim: Viele Deutsche wünschen sich weiterhin eine eigene Immobilie. So wollen laut einer aktuellen repräsentativen Umfrage von Dr. Klein 92 % der 18-29-Jährigen irgendwann Wohneigentum haben.
- Langsames Bautempo: In Deutschland wird gebaut, aber zu langsam. Die neuen Wohnungen und Häuser reichen nicht aus, um den Bedarf nach Raum zu sättigen.
- Knappe Ressourcen und Fachkräfte: Mit der Unterbrechung der Lieferwege während der Pandemie sind wichtige Baustoffe entweder teurer geworden oder schwer zu bekommen. Zudem fehlt es an Fachkräften auf deutschen Baustellen, was das Bautempo zusätzlich bremst.
- Erhöhte Nachfrage durch Arbeitsmigration: Nach dem Ende der Pandemie werden wieder mehr ausländische Arbeitskräfte nach Deutschland kommen. Das treibt die Nachfrage nach Immobilien weiter nach oben.
Wegen dieser 4 Gründe bleibt die Nachfrage nach Wohneigentum weiterhin hoch. Zwar kann es wegen der steigenden Zinsen zu sinkenden Immobilienpreisen kommen. Jedoch insbesondere in gefragten Gegenden, wie zum Beispiel Metropolregionen, wird es nicht zu einem Preisfall kommen.
Sollte ich 2026 eine Immobilie kaufen?
Es ist aktuell nicht absehbar, dass die Immobilienpreise insbesondere in beliebten Lagen drastisch zurückgehen werden. Zugleich werden sich die Bauzinsen in den kommenden Monaten voraussichtlich seitwärts bewegen. Wer abwartet, wird aller Voraussicht nach nicht mit viel niedrigeren Kosten rechnen können. Wenn Sie wissen möchten, wie hoch die Zinsen für einen Hauskredit aktuell stehen und mit welcher Rate Sie rechnen können, nutzen Sie gerne unseren Finanzierungsrechner.
Wenn Sie flexibel sind und Home-Office für Sie eine Option ist, kann eine Immobilie im ländlichen Raum eine Option sein. Dort sind Grundstücke verhältnismäßig günstig und je nach Region können Sie auch mit Preisnachlässen rechnen. Generell gilt: Wenn Sie zudem über das nötige Budget verfügen und Ihre Baufinanzierung auf einem soliden Fundament steht, spricht nichts gegen einen Immobilienkauf im Jahr 2026.
Günstige Zinsen sichern, vorausschauend planen
Obwohl wegen steigender Zinsen und Immobilienpreise Hektik fehl am Platz ist und von unüberlegten Käufen und Finanzierungen dringend abzuraten ist, sollten Sie dennoch nicht zu lange warten. Haben Sie bereits konkrete Pläne, ein Haus zu kaufen oder zu bauen, werden Sie in der nahen Zukunft keine Baufinanzierung zu günstigeren Zinsen bekommen als jetzt. Denn die Zinsen werden steigen. Nutzen Sie gerne unseren kostenlosen Budgetrechner und finden heraus, wie viel Haus Sie sich aktuell leisten können!
Ist ihr Immobilientraum noch nicht so konkret, können Sie sich mit einem Bausparvertrag Eigenkapital ansparen und die aktuellen Zinsen für ein späteres Bauspardarlehen sichern. Gleiches gilt, wenn Sie demnächst eine Anschlussfinanzierung benötigen und diese möglichst günstig ausfallen soll. So können Sie sich beispielsweise mit einem Forward Darlehen den heutigen Zinssatz für die Zukunft sichern, auch wenn Sie erst in 5,5 Jahren eine Anschlussfinanzierung benötigen.