
Durchschnittlicher Tilgungssatz auf Rekordtief
Lübeck, 16. September 2026. Der Dr. Klein Trendindikator Baufinanzierung (DTB) zeigt die aktuellen Entwicklungen bei Baufinanzierungen in Deutschland auf. Die Betrachtung erfolgt im Tertial, einem Zeitraum von vier Monaten. Im 2. Tertial 2026 fällt auf, dass die durchschnittliche monatliche Rate seit Beginn 2025 kontinuierlich gestiegen ist. Die Dauer der Zinsbindung hingegen ist im selben Zeitraum stetig gesunken. Ebenfalls nach unten geht es für den durchschnittlichen Tilgungssatz: Sowohl das 2. Tertial 2026 als auch der Monat August kennzeichnen bei diesem Wert einen Tiefststand.
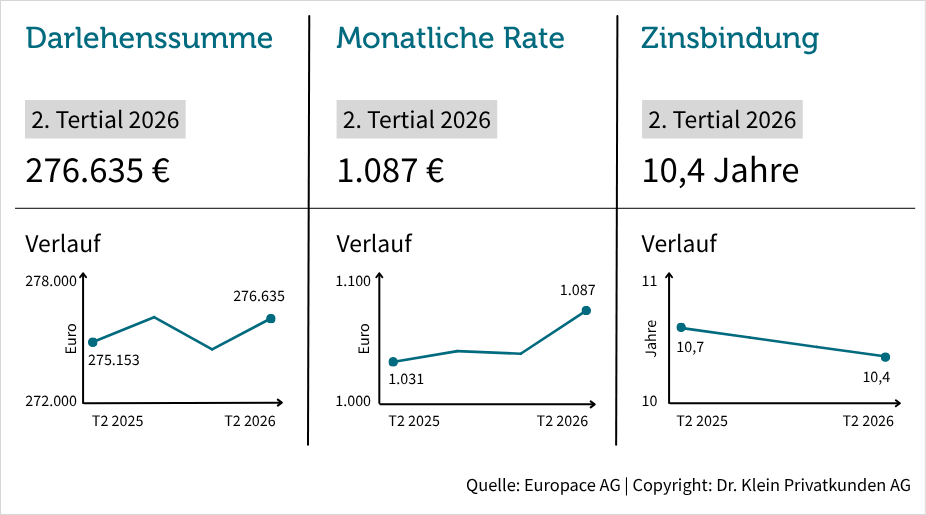
Im 2. Tertial 2026 beträgt die Höhe der Darlehenssumme 276.635 Euro. Den höchsten Wert innerhalb dieses Tertials gab es im Mai mit 277.933 Euro. Vor zehn Jahren betrug das Darlehen, das sich Kaufinteressierte bei einer Bank für ihre Baufinanzierung liehen, rund 100.000 Euro weniger – 174.155 Euro waren es im 2. Tertial 2016. Die Gründe dafür sind vielfältig.
Die durchschnittliche monatliche Rate, mit der Darlehensnehmende ihren Kredit zurückzahlen, hat in den einzelnen Monaten innerhalb des 2. Tertials recht beständig zugelegt und erreicht im Gesamtdurchschnitt eine Summe von 1.087 Euro. Insbesondere der August treibt den Wert nach oben: Mit einer Rate von 1.117 Euro ist die monatliche Belastung hier so hoch wie seit Mai 2023 (1.140 Euro) nicht mehr.
Bei der Zinsbindung ist der Verlauf sehr gradlinig abfallend: Im 2. Tertial 2026 verkürzt sich der Zeitraum, für den sich Darlehensnehmende ihren jeweiligen Zinssatz sichern, um einen weiteren Monat im Vergleich zum Vortertial und liegt bei zehn Jahren und knapp 5 Monaten. Über elf Jahre betrug die Zinsbindung letztmalig im 1. Tertial 2025. Vor zehn Jahren vereinbarten Käuferinnen und Käufer durchschnittlich eine Zinsfestschreibung von mehr als 13 Jahren für ihre Baufinanzierung.
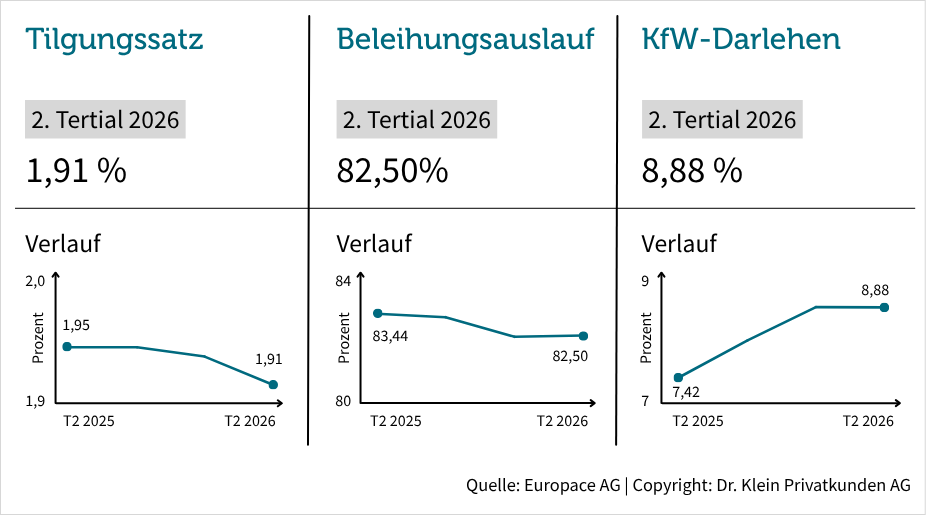
Der anfängliche Tilgungssatz, den Darlehensnehmende wählen, um ihren Kredit zurückzuzahlen, fällt im 2. Tertial 2026 auf 1,91 Prozent. Mit Blick auf die einzelnen Monate bildet der August mit 1,84 Prozent den Tiefststand. Im August 2016 hingegen kratzte dieser Wert mit 2,99 Prozent an der drei-Prozent-Marke – eine zu der Zeit durchaus übliche Tilgungshöhe. Allerdings gaben die Rahmenbedingungen der Baufinanzierung damals ein komplett anderes Bild ab: Die Zinsen wie auch die Darlehenssumme lagen auf einem wesentlich niedrigeren Niveau, so dass die monatliche Rate auch bei hoher Tilgung leistbar war.
Der Beleihungsauslauf, der den fremdfinanzierten Anteil am Beleihungswert der Immobilie beziffert, bewegt sich auf einem recht konstanten Niveau oberhalb von 80 Prozent. Im 2. Tertial 2026 liegt er mit 82,50 Prozent fast gleichauf mit dem 1. Tertial. Im Jahresrückblick ist dieser Wert jeweils leicht gesunken. Das heißt, dass Kreditnehmende Schritt für Schritt anteilig mehr Eigenkapital in ihre Baufinanzierung einbringen.
Immobilienkaufende nutzen zunehmend staatliche Fördermittel, um sich ihren Wunsch nach einem Eigenheim zu erfüllen. Der Anteil von KfW-Darlehen am gesamten Baufinanzierungsvolumen klettert im 2. Tertial 2026 auf 8,88 Prozent. Das ist im Vergleich zum Vortertial ein minimaler Anstieg, in Relation zum Vorjahrestertial aber ein Plus von 1,46 Prozent.
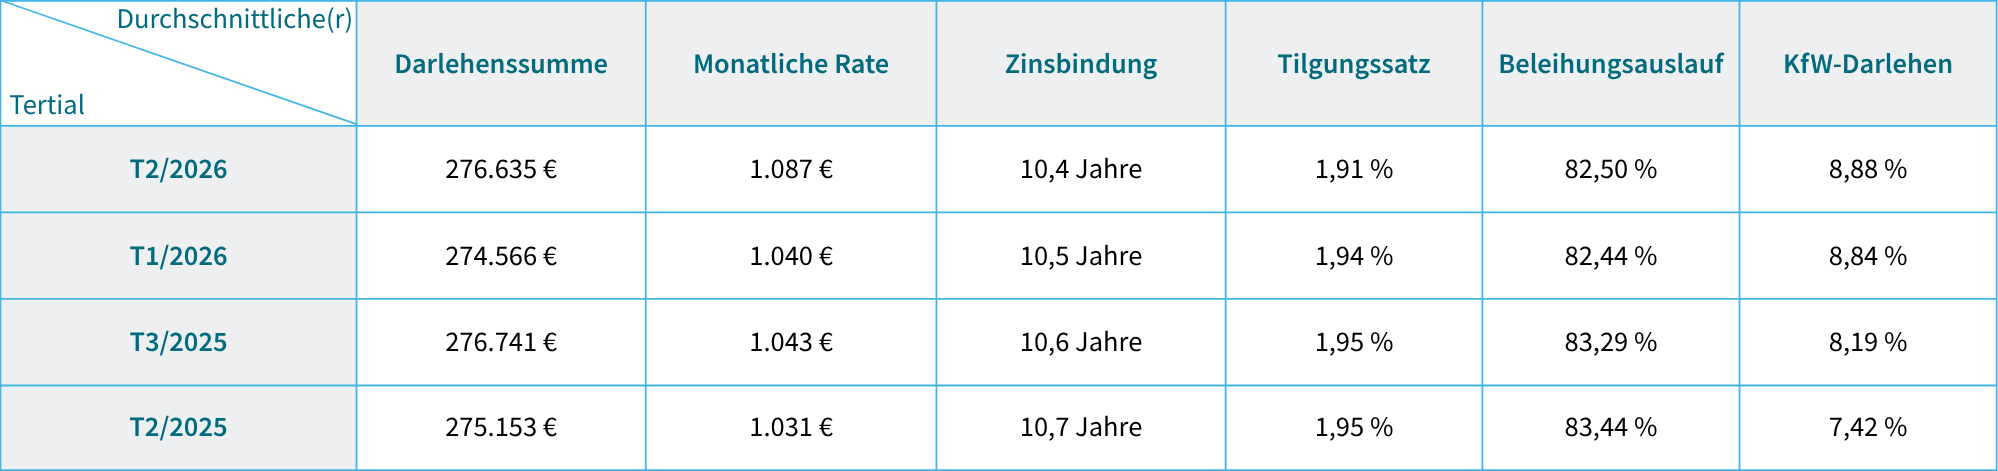
Alle Daten im Überblick
Erläuterungen
Die Darlehenssumme ist die gesamte Höhe des Kredits, der für die Finanzierung (Erst- oder Anschlussfinanzierung) einer Wohnimmobilie benötigt wird. Es werden alle Immobilienfinanzierungsarten (ohne Bausparen) bei der Berechnung berücksichtigt.
Die monatliche Rate ist die Summe aus Zinsen und Tilgung, die Kreditnehmende für ihre Immobilienfinanzierung jeden Monat zahlen müssen. Für die Berechnung werden einfache Annuitäten-Darlehen und solche in Kombination mit KfW-Darlehen als Grundlage berücksichtigt.
Die Zinsbindung beschreibt den Zeitraum, für den ein bestimmter Zinssatz bei Abschluss vertraglich festgeschrieben ist.
Zu Beginn der Immobilienfinanzierung (Erst- oder Anschlussfinanzierung) vereinbarte Tilgung in Prozent des Darlehensbetrages pro Jahr. Die Höhe des Tilgungssatzes bestimmt im Zusammenspiel mit den Zinsen die monatliche Rate und wie schnell die Darlehenssumme zurückgezahlt wird.
Der Beleihungsauslauf bezeichnet den prozentualen Anteil der aufgenommenen Darlehenssumme im Verhältnis zum Beleihungswert der Immobilie.
Der durchschnittliche Anteil von KfW-Darlehen pro Tertial am gesamten Baufinanzierungsvolumen.
Pressekontakt
E-Mail: presse@drklein.de
Telefon: 0451 14089675
Gern nehmen wir Sie in unseren Presseverteiler auf. Senden Sie uns dazu einfach eine E-Mail.

Der DTB zeigt die aktuellen Entwicklungen bei Baufinanzierungen in Deutschland auf. Die Kennzahlen ergeben sich aus tatsächlichen Abschlüssen und bieten somit das beste Bild der wichtigsten Parameter der privaten Baufinanzierung für Wohnimmobilien in Deutschland. Alle Daten beruhen auf dem real abgewickelten Geschäft auf der Europace Plattform. Europace ist die führende Transaktionsplattform für Immobilienfinanzierungen und Bausparprodukte in Deutschland. Über 20 Prozent aller Immobilienfinanzierungen für Privatkunden in Deutschland werden über diesen Marktplatz finanziert. Entsprechend umfangreich ist die zugrundeliegende Datenbasis.
Die Dr. Klein Privatkunden AG ist einer der größten Finanzdienstleister Deutschlands und seit über 70 Jahren erfolgreich am Markt etabliert. Mit mehr als 600 Beraterinnen und Beratern sowie 240 Standorten bundesweit bietet das Unternehmen persönliche Beratung in den Bereichen Baufinanzierung, Versicherung und Ratenkredit.
Dr. Klein arbeitet mit rund 600 Bankpartnern zusammen und berät umfassend, neutral und kostenfrei. So erhalten Kundinnen und Kunden maßgeschneiderte Finanzierungslösungen und passende Konditionen. Für seine Beratungsqualität wurde Dr. Klein bereits zwölfmal in Folge mit dem „Deutschen Fairness-Preis“ ausgezeichnet. Die Dr. Klein Privatkunden AG ist eine 100%ige Tochter des technologiebasierten Finanzdienstleisters Hypoport SE.

