Zinsentwicklung zur Baufinanzierung 2026: Prognose und Zinschart
Wir zeigen Ihnen:
- Zinschart
- Prognose zur Zinsentwicklung 2026
- Monatlicher Zinskommentar
Zinschart Baufinanzierungszinsen: Zinsentwicklung im Überblick
Unser Zinschart zeigt Ihnen die Entwicklung der Sollzinsen für Immobilienkredite auf Basis der besten Angebote unserer Finanzierungspartner. So sehen Sie auf einen Blick, welche Bauzinsen in der Vergangenheit möglich waren, und können diese direkt mit der aktuellen Zinsentwicklung vergleichen.
- 2016 – 2021 (Nullzins-Ära): Die Bauzinsen für 10-jährige Darlehen kannten fast nur eine Richtung: abwärts. Ende 2020 erreichten sie mit rund 0,4 % ihr historisches Allzeittief.
- 2022 (Zinswende): Durch die stark steigende Inflation vervierfachten sich die Bauzinsen innerhalb weniger Monate von ca. 1,0 % auf über 3,5 % bis 4,0 % – der steilste Anstieg in der Chart-Geschichte.
- 2023 – 2026 (Seitwärtsbewegung & Schwankungen): Die Top-Konditionen für 10-jährige Darlehen pendelten sich in einem Korridor zwischen 3,5 % und 4,25 % ein. Anfang November liegt das Zinsniveau bei rund 4,2 %
- Standard-Ansicht: Die schwarze Linie zeigt Ihnen immer die Sollzinsen für eine 10-jährige Sollzinsbindung an.
- Vergleichen: Wählen Sie bei Bedarf einfach eine weitere Sollzinsbindung aus. Es erscheint zusätzlich eine blaue Linie.
- Zeitraum anpassen: Die Vergleichszeit können Sie unter dem Zinschart einstellen. So erkennen Sie auf einen Blick, wie sich die Bauzinsen historisch entwickelt haben und in welche Richtung sie aktuell tendieren.
Unser Zinschart zeigt die Entwicklung der Bauzinsen in den letzten 10 Jahren als eine Reise von Extremen – vom historischen Tiefstand bis zur spürbaren Zinswende:
Was bedeutet diese Bauzinsen-Entwicklung für Sie?
Auch wenn Bauzinsen mit aktuell rund 4,2 % deutlich höher liegen als in den Ausnahmejahren bis Ende 2021: Im 20-Jahres-Vergleich bewegen sie sich weiterhin auf einem normalen, historischen Durchschnittsniveau.
Unser Zinschart zeigt Ihnen die aktuelle Entwicklung der Baufinanzierungszinsen – übersichtlich unterteilt nach der Sollzinsbindung. Das ist der Zeitraum, für den Ihr Zinssatz festgeschrieben bleibt und sich nicht ändert.
Die Daten des Bauzins-Charts basieren auf unserer internen Datenbank, die wir jeden Werktag aktualisieren. Es ist das jeweils beste Ergebnis eines Partners. Dafür werten wir die Angebote unserer rund 600 Bankpartner aus. Was Sie im Zinschart sehen, ist die Entwicklung des Sollzinses für ein klassisches Darlehen (Annuitätendarlehen), bei dem Sie konstante monatliche Raten aus Zins und Tilgung zahlen. Da die Zinsen von vielen Faktoren abhängen, nutzen wir für die Darstellung einen einheitlichen Musterfall.
Wichtig zu wissen: Ihr individueller Zins kann davon abweichen – je nachdem, wie viel Eigenkapital Sie einbringen, wie Ihre Bonität aussieht und wie die Bank die Immobilie bewertet. Sie einbringen oder wie hoch die Kreditsumme ist. Einen ersten Eindruck von Ihrem persönlichen Zinssatz können Sie in wenigen Schritten mit unserem Baufinanzierungsrechner ermitteln.
Musterfall: die Berechnungsgrundlage für das Zinschart
Die Berechnungsgrundlage für die angezeigten Zinssätze ist ein Musterfall: eine Immobilie mit einem Kaufpreis von 480.000 € und einer Kreditsumme von 350.000 €. Der Beleihungswert der Immobilie beträgt in diesem Beispiel 432.000 €. Die Immobilie wird gekauft, selbst genutzt und dient mit einer erstrangigen Grundschuld als Sicherheit für die Finanzierung. Die Darlehensnehmer sind unbefristet angestellt und verfügen über einwandfreie Einkommens- und Vermögensverhältnisse.
- Aktuelle Topzinsen: Die Top-Zinsen für Baufinanzierungen liegen aktuell zwischen 4,20 % und 4,50 % – je nach Sollzinsbindung (Effektiver Jahreszins p.a. / Stand: 02.11.2026).
- Bauzins-Prognose bis zum Jahresende 2026: Der Dr. Klein Expertenrat erwartet stabile bis leicht steigende Zinsen. Bei 10-jährigen Darlehen dürfte sich der Topzins in einer Spanne zwischen 4,0 und 4,5 % einpendeln.
- Markttreiber und Chartentwicklung: Während hartnäckige Inflationssorgen das allgemeine Zinsniveau weiter stützen, gab es im Oktober eine kleine Verschnaufpause: Die Renditen der richtungsweisenden Bundesanleihen gingen leicht zurück und eröffneten damit wieder etwas Spielraum für günstigere Bauzinsen.
- Handlungsempfehlung: Angesichts des anhaltenden Aufwärtstrends empfiehlt es sich für Käufer und Bauherren, Konditionen frühzeitig zu vergleichen und sich aktuelle Zinsen zeitnah zu sichern, um Planungssicherheit zu gewinnen.
- Finanzierung planen: Stellen Sie einfach eine unverbindliche und kostenlose Finanzierungsanfrage. Unsere Berater vor Ort nehmen sich Zeit für eine kompetente und umfassende Beratung und erstellen ein solides Finanzierungskonzept für Sie.
- Bauzins-Prognose: Wie entwickeln sich die Bauzinsen bis Ende 2026?
- Video: Zinsprognose für November 2026
- Kurzfristige Bauzins-Prognose im Überblick
- Kurzfristige Bauzins-Prognose: Ausführlich erklärt
- Baufinanzierungszinsen: Ist-Zustand
- Bundesanleihen und Pfandbriefe: Wie beeinflussen sie die Zinsentwicklung?
- EZB-Leitzins: Wie stark beeinflusst er die Baufinanzierungszinsen?
- 10 Tipps zur aktuellen Zinsentwicklung: So kann ich agieren
Bauzins-Prognose: Wie entwickeln sich die Bauzinsen bis zum Jahresende 2026?
Der Dr. Klein Expertenrat prognostiziert bis zum Jahresende 2026 stabile bis leicht steigende Bauzinsen. Konkret wird für 10-jährige Darlehen eine Topzins-Spanne zwischen 4,0 und 4,5 % erwartet.
Video: Zinsprognose für November 2026
Was ist der Dr. Klein Expertenrat?
Im Dr. Klein Expertenrat kommt ein ausgewähltes Team von Finanzierungsspezialisten rund um unseren Zinsexperten Florian Pfaffinger zusammen. Das Gremium bündelt Praxiswissen aus der täglichen Beratung und bewertet aktuelle Markttrends ganzheitlich – von den Bauzinsen über Immobilienpreise bis hin zu neuen KfW-Förderungen. So erhalten Sie eine verlässliche Orientierung für Ihr Vorhaben.
Experten-Einschätzung: Die Bauzins-Prognose für November 2026
Florian Pfaffinger, Zinsexperte und Mitglied im Expertenrat von Dr. Klein, analysiert für Sie monatlich den Markt. Seine Einschätzung hilft Ihnen, den richtigen Zeitpunkt für Ihre Finanzierung zu finden.
Die aktuelle Einschätzung von Florian Pfaffinger lautet:
„Nach dem spürbaren Anstieg im Spätsommer bot der Oktober mit leicht nachgebenden Konditionen zwar eine kurze Schnaufpause, doch eine Zinswende ist das nicht. Der Markt stellt sich nach der jüngsten Zinspause der EZB bereits auf den nächsten Zinsschritt um 0,25 Prozentpunkte im Dezember ein – auch für das erste Halbjahr 2027 schließen viele Analysten weitere Erhöhungen nicht aus. Anhaltende Teuerungssorgen halten somit den Druck auf die Renditen der Bundesanleihen hoch. Bauherren und Käufer sollten sich für den November zwar auf eine vorübergehende Seitwärtsbewegung einstellen, für den Endspurt 2026 aber defensiv kalkulieren und vergleichende Angebote frühzeitig prüfen.“
Kurzfristige Bauzins-Prognose im Überblick: Wie entwickeln sich die Bauzinsen bis zum Jahresende?
So sieht der aktuelle Trend bei den Baufinanzierungszinsen aus:
- Zinsentwicklung bis zum Jahresende: ↔️ / ↗️ stabil bis leicht steigend
- Topzins-Prognose für 10-jährige Darlehen: ↔️ zwischen 4,0 und 4,5 %
Experten-Tipp: Konservativ kalkulieren
Die Bauzinsen bewegen sich derzeit weiterhin nahe ihres Jahreshöchststands oberhalb der 4-Prozent-Marke. Für angehende Käuferinnen und Käufer bedeutet das: Trotz der kleinen Atempause im Oktober werden sich die Bauzinsen bis zum Jahresende 2026 voraussichtlich auf diesem Stand stabilisieren oder gar noch leicht ansteigen. Dennoch bietet der Markt Chancen, denn die einzelnen Banken passen ihre Konditionen unterschiedlich schnell an.
Wenn Sie gerade Ihre Finanzierung durchrechnen lassen – zum Beispiel für ein 10-jähriges Baudarlehen –, sollten Sie vorausschauend mit einem Zinssatz im Bereich des aktuellen Jahreshöchststands kalkulieren. Ich rate dringend zu einem umfassenden Bankenvergleich: Die Unterschiede zwischen den Anbietern sind mit 0,3 bis 0,5 Prozentpunkten oft überraschend groß. Wer vergleicht, sichert sich auch auf diesem Niveau die besten Konditionen für eine langfristig solide Finanzierung.
Unsere Empfehlung: Jetzt handeln statt abwarten
Wer frühzeitig vergleicht, schützt sich vor steigenden Kosten. Da sich der Markt weiterhin auf hohem Niveau bewegt, bedeutet schon ein erneuter Zinsanstieg um 0,1 oder 0,2 Prozentpunkte bei einer durchschnittlichen Finanzierung schnell mehrere Tausend Euro Mehrkosten über die Zinsbindung. Wenn Sie Ihre Wunschimmobilie gefunden haben, vergleichen Sie jetzt Angebote und sichern Sie sich die Konditionen.
Zinskommentar (November 2026): Ausführliche Analyse der Zinsentwicklung
Nach den spürbaren Zinsanstiegen im Spätsommer bleiben die Bauzinsen im Oktober voraussichtlich auf hohem Niveau: Der effektive Topzins für ein 10-jähriges Darlehen liegt aktuell bei 4,20 % (Repräsentatives Beispiel /Stand: 02.11.2026). Trotz der jüngsten Steigerungen bleibt das Niveau im historischen Vergleich moderat – in den 2000er-Jahren lagen die Bauzinsen zeitweise bei über 6 %.
Was können Sie in den kommenden Wochen erwarten?
Nach der leichten Atempause im Oktober rechnen wir für den November vorerst mit einer Seitwärtsbewegung im oberen Bereich der Jahreshöchststände – also Korridor-Konditionen zwischen 4,0 und 4,5 % bei 10-jährigen Darlehen. Die Kapitalmärkte haben absehbare Impulse der Geldpolitik weitgehend eingepreist, sodass kurzfristig vor allem geopolitische Nachrichten für kleine Ausschläge sorgen dürften.
Experten-Einschätzung: Warum die Bauzinsen auf hohem Niveau verharren
Der Druck auf den Markt bleibt bestehen. Wesentliche Treiber halten die Kapitalmarktzinsen und damit die Baufinanzierungskonditionen hoch: Allen voran schüren anhaltende Inflationssorgen – getrieben durch hohe Energiepreise und geopolitische Unsicherheiten – Befürchtungen vor längerfristig erhöhten Teuerungsraten.
Weil der Markt zudem mit weiteren Zinsschritten der EZB im Dezember rechnet – und die Währungshüter erst für 2028 wieder mit einer stabileren Teuerung um die 2-Prozent-Marke kalkulieren –, bleiben die Renditen der richtungsweisenden Bundesanleihen oben. Das bremst auch bei den Bauzinsen schnelle Rückgänge aus. Für Käufer bedeutet das vorerst eine Seitwärtsbewegung.
Florian Pfaffinger ergänzt:
„Am Ende zählt nur eins: Die Finanzierung muss stehen, absolut solide sein und zu Ihrem Leben passen. Mein Rat: Wenn das Budget stimmt und Sie ein gutes Angebot auf dem Tisch haben, sichern Sie sich die Konditionen, anstatt abzuwarten. Die Wahrscheinlichkeit, dass die Bauzinsen bis zum Jahresende 2026 bei diesen Rahmenbedingungen plötzlich wieder deutlich in Richtung 3 Prozent fallen, ist aktuell extrem gering. Pokern ist im heutigen Marktumfeld einfach zu riskant.“
Zins-Taktgeber: Was Bundesanleihen über die Bauzinsen verraten
Bauzinsen entwickeln sich nicht zufällig. Sie orientieren sich eng an sicheren Geldanlagen – allen voran an der Rendite der 10-jährigen Bundesanleihe. Man kann sie sich als den „Taktgeber“ für den Hypothekenmarkt vorstellen: Wenn die Rendite dieser Staatsanleihen steigt, ziehen die Zinsen für Immobilienkredite zeitnah nach.
Blicken wir auf den Jahresverlauf, wird die Achterbahnfahrt deutlich: Nach einem Zinsplus im Frühjahr gönnte der Juni dem Markt eine kurze Verschnaufpause. Seit dem Sommer halten hartnäckige Inflationssorgen die Renditen jedoch wieder im Schwitzkasten und schieben die Bauzinsen Schritt für Schritt nach oben. Ein Trend, der sich im Spätsommer mit neuen Jahreshöchstständen fortsetzte und die Bauzinsen direkt mitzog. Nach der leichten Atempause im Oktober verharren die Renditen nun auf diesem erhöhten Niveau.

Was bedeutet das konkret für Sie?
Der Verlauf bei den Bundesanleihen zeigt deutlich, wie schnell sich das Marktumfeld ändern kann. Für Ihre geplante Immobilienfinanzierung oder anstehende Anschlussfinanzierung ergeben sich daraus drei zentrale Kernbotschaften:
- Zeitfenster aktiv nutzen: Die Bewegungen im Jahresverlauf zeigen, wie rasch sich kurze Beruhigungsphasen wieder schließen können. Stimmen die Rahmenbedingungen für Ihr Vorhaben, lohnt es sich, Marktchancen konsequent zu nutzen.
- Vorbereitung ist alles: Da die Renditen schwanken, sollten Sie Ihre Finanzierungsunterlagen komplett aufbereitet haben. So können Sie sofort reagieren und das Angebot sichern, sobald Ihr Wunschzins erreicht ist.
- Zinsbindung strategisch wählen: Vor allem in dynamischen Zeiten lohnt sich der Blick auf die Zinsbindung. Möchten Sie sich das aktuelle Niveau lieber langfristig für 10 oder 15 Jahre sichern oder auf kurze Sicht flexibel bleiben? Ein unabhängiger Vergleich ist hierbei Ihr wichtigstes Werkzeug.
Fazit für Ihre Planung: Wer Budgetgrenzen klar gesteckt hat, behält auch in einem schwankenden Marktumfeld das Heft des Handelns in der Hand. Nutzen Sie die aktuelle Beruhigungsphase, um Ihre Konditionen stressfrei zu sichern und die Finanzierung reif für die Unterschrift zu machen.
Geldpolitik: Wie entscheidet die EZB im Dezember 2026?
Weil der Inflationsdruck bestehen bleibt, schauen die Märkte gespannt auf die nächste Zinsentscheidung der Europäischen Zentralbank (EZB) am 17. Dezember 2026. Zusammen mit den Finanzmärkten rechnet der Dr. Klein Expertenrat aktuell mit einem kleinen Leitzinsschritt um 0,25 Prozentpunkte nach oben.
Weitere Schritte könnten in der ersten Jahreshälfte 2027 folgen – je nachdem, wie stark die gestiegenen Energiepreise auf andere Bereiche durchschlagen. Die EZB schaut dabei vor allem auf die sogenannte Kerninflation – also die Teuerung ohne Energie und Lebensmittel. Sie zeigt den Währungshütern, wie hartnäckig die Inflation im Kern wirklich ist.
Was bedeutet das konkret für Sie?
Lassen Sie sich von den Notenbank-Entscheidungen nicht verunsichern: Eine straffere Geldpolitik ist in den aktuellen Bauzinsen bereits eingepreist“, erläutert Florian Pfaffinger, Zinsexperte im Dr. Klein Expertenrat. „Entscheidend ist nicht das Warten auf das Ergebnis des nächsten EZB-Zinsentscheids, sondern dass Ihre persönliche Finanzierung auch bei schwankenden Zinsen auf solide kalkulierten Beinen steht.
Tiefer einsteigen und informiert bleiben
📊 Ratgeber: In unserem Artikel „Wie wirkt sich die Inflation auf die Baufinanzierung aus?“ erklären wir Ihnen den Zusammenhang in aller Ausführlichkeit.
📧 Newsletter: Melden Sie sich hier für unseren monatlichen Newsletter an, um keine Zinsentwicklung zu verpassen.
📅 Vorschau: Die nächste Ausgabe des Zinskommentars erscheint am 7. Dezember 2026.
Archiv zur Entwicklung der Bauzinsen: Zinskommentare 2026 kurz zusammengefasst
Blicken Sie mit uns zurück: Wie haben sich die Bauzinsen in der Vergangenheit entwickelt und was waren die Auslöser? In unserem Archiv fasst der Dr. Klein Expertenrat die wichtigsten Entwicklungen Monat für Monat für Sie zusammen – damit Sie Zinstrends besser verstehen und für Ihre Planung nutzen können.
Veröffentlicht: 5. Oktober 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,6 % und 3,8 %.
- Hintergrund: Zwei Faktoren treiben die Zinsentwicklung an: Der anhaltende Iran-Konflikt schiebt die Energiepreise und damit die Inflation im Euroraum an. Gleichzeitig drückt die weltweit steigende Staatsverschuldung auf die Märkte. Diese Dynamik hält die Renditen der richtungsweisenden Bundesanleihen hoch und stützt das Zinsniveau.
- Was das für Sie bedeutet: Auf ein spürbares Absinken der Bauzinsen zu spekulieren, ist im derzeitigen Marktumfeld zu riskant. Bereits ein kleiner Anstieg um 0,2 Prozentpunkte erhöht die Gesamtkosten einer durchschnittlichen Finanzierung über die Erstlaufzeit um mehrere Tausend Euro. Wer das eigene Budget kennt und Angebote vergleicht, sichert sich Handlungsspielraum ohne unnötigen Zinsstress.
Veröffentlicht: 7. September 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,6 % und 3,8 %.
- Hintergrund: Es sind aktuell zwei Triebkräfte, die den jüngsten Zinsanstieg besonders begünstigen: die Zunahme der weltweiten Staatsschulden und die erneute Eskalation des Nahost-Konflikts. Dies treibt die Inflationssorgen und damit auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Warten auf sinkende Zinsen ist aktuell eine teure Wette. Schon ein kleiner Zinsanstieg um 0,2 Prozentpunkte bedeutet bei einer durchschnittlichen Finanzierung schnell mehrere Tausend Euro Mehrkosten über die Zinsbindung.
Veröffentlicht: 3. August 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Nahen Osten. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Zinsen bewegen sich wieder stärker. Suchen Sie Planungssicherheit? Dann warten Sie nicht zu lange, sondern nutzen Sie die nächsten kleinen Zins-Tiefs gezielt aus.
Veröffentlicht: 6. Juli 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Nahen Osten. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Zinsen bewegen sich wieder stärker. Suchen Sie Planungssicherheit? Dann warten Sie nicht zu lange, sondern nutzen Sie die nächsten kleinen Zins-Tiefs gezielt aus.
Ausgabe Juni 2026
Veröffentlicht: 1. Juni 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Die aktuelle Unruhe am Markt hat eine klare Ursache: die geopolitische Lage im Iran. Je länger diese Zitterpartie dauert, desto eher klettern auch die Bauzinsen nach oben.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe Mai 2026
Veröffentlicht: 4. Mai 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,5 % und 3,8 %.
- Hintergrund: Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB in diesem Jahr mit zwei bis drei Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe April 2026
Veröffentlicht: 7. April 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,3 % und 3,7 %.
- Hintergrund: Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB in diesem Jahr mit zwei Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der Ruhe ist vorerst vorbei. Wer Sicherheit sucht, sollte kurzfristige Zinsdellen für den Abschluss nutzen.
Ausgabe März 2026
Veröffentlicht: 2. März 2026
- Zins-Trend: ↔️ Stabil mit leichten Schwankungen. Top-Konditionen für 10-jährige Darlehen liegen weiterhin zwischen 3,25 % und 3,5 %.
- Hintergrund: Trotz der EZB-Zinspause wächst die Unruhe am Markt. Aufgrund geopolitischer Spannungen (Iran-Krieg) steigen die Inflationssorgen. Unser Zinsexperte Florian Pfaffinger rechnet damit, dass die EZB noch im ersten Halbjahr mit Zinserhöhungen reagieren könnte, um die Inflation zu bremsen.
- Was das für Sie bedeutet: Die Phase der extremen Ruhe könnte bald enden. Wer Sicherheit sucht, sollte die aktuelle Zinspause für den Abschluss nutzen.
Warum ist eine Zinsprognose so schwierig?
Eine verlässliche Zinsprognose über mehrere Jahre hinweg ist unmöglich. Die Zinsentwicklung ähnelt einem dynamischen Puzzle: Verschiedene Einflussfaktoren greifen ineinander und verändern sich laufend.
Die wichtigsten Stellschrauben im Überblick:
- Bundesanleihen & EZB: Wie im vorherigen Abschnitt beschrieben, orientieren sich Banken vor allem an den Renditen der 10-jährigen Bundesanleihen sowie an den Erwartungen an die EZB-Geldpolitik.
- US-Notenbank (Fed): Als globale Leitwährung gibt die Fed oft den Takt vor. Zinsentscheidungen in den USA erzeugen häufig einen Wirkungsdruck auf den europäischen Markt.
- Konjunktur & BIP-Wachstum: Verlangsamt sich das Wirtschaftswachstum deutlich, geraten Notenbanken unter Druck, die Zinsen zu senken, um die Konjunktur und Investitionen anzukurbeln.
- Bankenwettbewerb: Sinkt die Nachfrage nach Immobilienkrediten, kämpfen die Anbieter um die verbleibenden Kunden. Um Neugeschäft zu gewinnen, reduzieren Banken mitunter ihre Marge und geben Zinsabschläge weiter.
Da sich diese Parameter laufend verschieben, bleibt jede Prognose eine Momentaufnahme. Wir beobachten den Markt täglich für Sie: Lassen Sie uns in einem persönlichen Gespräch prüfen, was die aktuelle Lage für Ihr Finanzierungsvorhaben bedeutet. Stellen Sie einfach eine unverbindliche und kostenlose Finanzierungsanfrage.
Ist-Zustand: Wo liegen die Baufinanzierungszinsen?
Seit Juli sind die Bauzinsen spürbar um etwa 0,8 Prozentpunkte gestiegen. Gegenwärtig liegt der effektive Topzins für ein 10-jähriges Baudarlehen bei 4,20 % (Repräsentatives Beispiel / Stand: 02.11.2026).
Das gilt für eine Immobilie mit einem Beleihungswert von 432.000 €, einem Darlehen in Höhe von 350.000 €, mit einer 10-jährigen Sollzinsbindung und einer anfänglichen Tilgung von 2 %. In diesem Musterfall liegt die Monatsrate bei 1.776 €. Den tagesaktuellen Stand der Zinsen finden Sie auf unserer Ratgeberseite: Aktuelle Bauzinsen.
| Sollzinsbindung | Topzins: 11/2026 | Topzins: 11/2025 |
|---|---|---|
| 5 Jahre | 4,29 % | 3,31 % |
| 10 Jahre | 4,20 % | 3,38 % |
| 15 Jahre | 4,33 % | 3,68 % |
| 20 Jahre | 4,41 % | 3,91 % |
| 30 Jahre | 4,50 % | 4,07 % |
Was zeigt der Topzins-Vergleich? Die Entwicklungen im Jahresvergleich zeigen einen deutlichen Aufwärtstrend über alle Laufzeiten hinweg. Die dargestellten Werte beruhen auf den tatsächlich angebotenen Konditionen unserer rund 600 Bankpartner.
Wie hoch Ihr persönlicher Zinssatz ausfällt, hängt unter anderem von Ihrem Eigenkapital, der gewählten Zinsbindung und dem Wert der Immobilie ab. Mit unserem Finanzierungsrechner erhalten Sie schnell einen ersten Eindruck – probieren Sie ihn einfach aus.

Wöchentliches Zins-Update erhalten!
Zinsanstieg: Wie viel teurer könnte eine Baufinanzierung werden?
Anhand eines kleinen Rechenbeispiels wollen wir Ihnen die finanziellen Auswirkungen eines vermeidlich moderaten Zinsanstiegs zeigen.
| Zeitpunkt A | Zeitpunkt B | |
|---|---|---|
| Effektivzins | 2,85 % p.a. | 3,16 % p.a. |
| Monatliche Rate | 1.122,33 € | 1.192,33 € |
| Restschuld nach 15 Jahren | 175.674,20 € | 173.142,96ß € |
| Gezahlte Zinsen nach 15 Jahren | 97.693,60 € | 107.762,36 € |
| Laufzeit bis zur vollständigen Tilgung des Darlehens | 31 Jahre und 4 Monate | 30 Jahre und 3 Monate |
In unserem Fallbeispiel wächst die Monatsrate um rund 70 €. Zudem erhöhen sich Ihre Zinskosten hier um etwa 10.000 €. Behalten Sie die Zinsentwicklung der Baufinanzierungszinsen also immer im Blick, bleiben Sie aber ruhig. Wie Sie den Zinssatz niedrig halten und was Sie noch tun können, um Immobilienzinsen zu sparen, haben wir für Sie im Ratgeberartikel „Zinsen sparen: 10 Tipps für Ihre Baufinanzierung“ zusammengefasst.
Bundesanleihen und Pfandbriefe: Wie beeinflussen sie die Zinsentwicklung?
Manch einer meint, dass die Zinsen für Baufinanzierungen unmittelbar vom EZB-Leitzins beeinflusst wird. Das ist ein Irrtum. Vielmehr wirken sich im Wesentlichen 2 andere Faktoren direkt auf die Zinsentwicklung aus:
- die Preise für Bundesanleihen
- die Preise für Pfandbriefe
Nachfolgend erläutern wir Ihnen die beiden zentralen Einflussfaktoren für die Zinsentwicklung etwas genauer.
Bundesanleihen: Die Rendite der deutschen Bundesanleihen hat maßgeblich Einfluss auf die Höhe der Baufinanzierungszinsen und ist somit ein verlässlicher Indikator für die Zinsentwicklung im Bereich der Baufinanzierung. Sinkt die Rendite der Bundesanleihen, ziehen die Immobilienzinsen fast zeitgleich nach.
Bundesanleihen sind festverzinsliche Wertpapiere, die von der Bundesrepublik Deutschland herausgegeben werden. Sie werden vorrangig für die Haushaltsfinanzierung genutzt. Für Anleger stellen Bundesanleihen eine Möglichkeit dar, Geld sicher und mit einer festen Verzinsung anzulegen. Es gibt verschiedene Arten von Bundesanleihen, die sich hinsichtlich ihrer Laufzeit und Verzinsung unterscheiden können.
Pfandbriefe: Die Refinanzierung von Baufinanzierungen wird in erster Linie über den Handel mit Pfandbriefen gesteuert. Hierbei handelt es sich um festverzinsliche Wertpapiere, die von zertifizierten Banken und Sparkassen an Anleger vergeben werden, um Geldmittel für die Immobilienkredite zu beschaffen. Dazu beleihen die Kreditgeber ihre eigenen Immobilien und die ihrer Kunden, indem sie Pfandbriefe an Anleger herausgibt.
Die Anleger leihen ihnen also Geld und bekommen dafür Zinsen sowie die Rechte an den Immobilien als Sicherheit. Der Zinssatz der Pfandbriefe orientiert sich dabei an der Rendite für deutsche Staatsanleihen. Sie wollen es genauer wissen? Dann empfehlen wir Ihnen unseren Ratgeberartikel „Pfandbriefe: Wie Banken ihre Baufinanzierungen refinanzieren“.
Wir halten fest: Da eine Baufinanzierung zu den langfristigen Anlagen zählt, hängt die Zinsentwicklung für Baudarlehen maßgeblich von den beiden Faktoren Bundesanleihe und Pfandbrief ab. Steigen die Zinsen für Bundesanleihen, steigen die Zinsen für Pfandbriefe und somit steigen auch die Zinsen für Baufinanzierungen.
EZB-Leitzins: Wie stark beeinflusst er die Baufinanzierungszinsen?
Der EZB-Leitzins der Europäischen Zentralbank wirkt nur indirekt auf die Zinsentwicklung der Baufinanzierung. Entscheidend ist, wie der Kapitalmarkt zukünftige Zinsschritte der EZB einschätzt – darauf reagieren Banken oft im Voraus, indem sie ihre Konditionen anpassen.
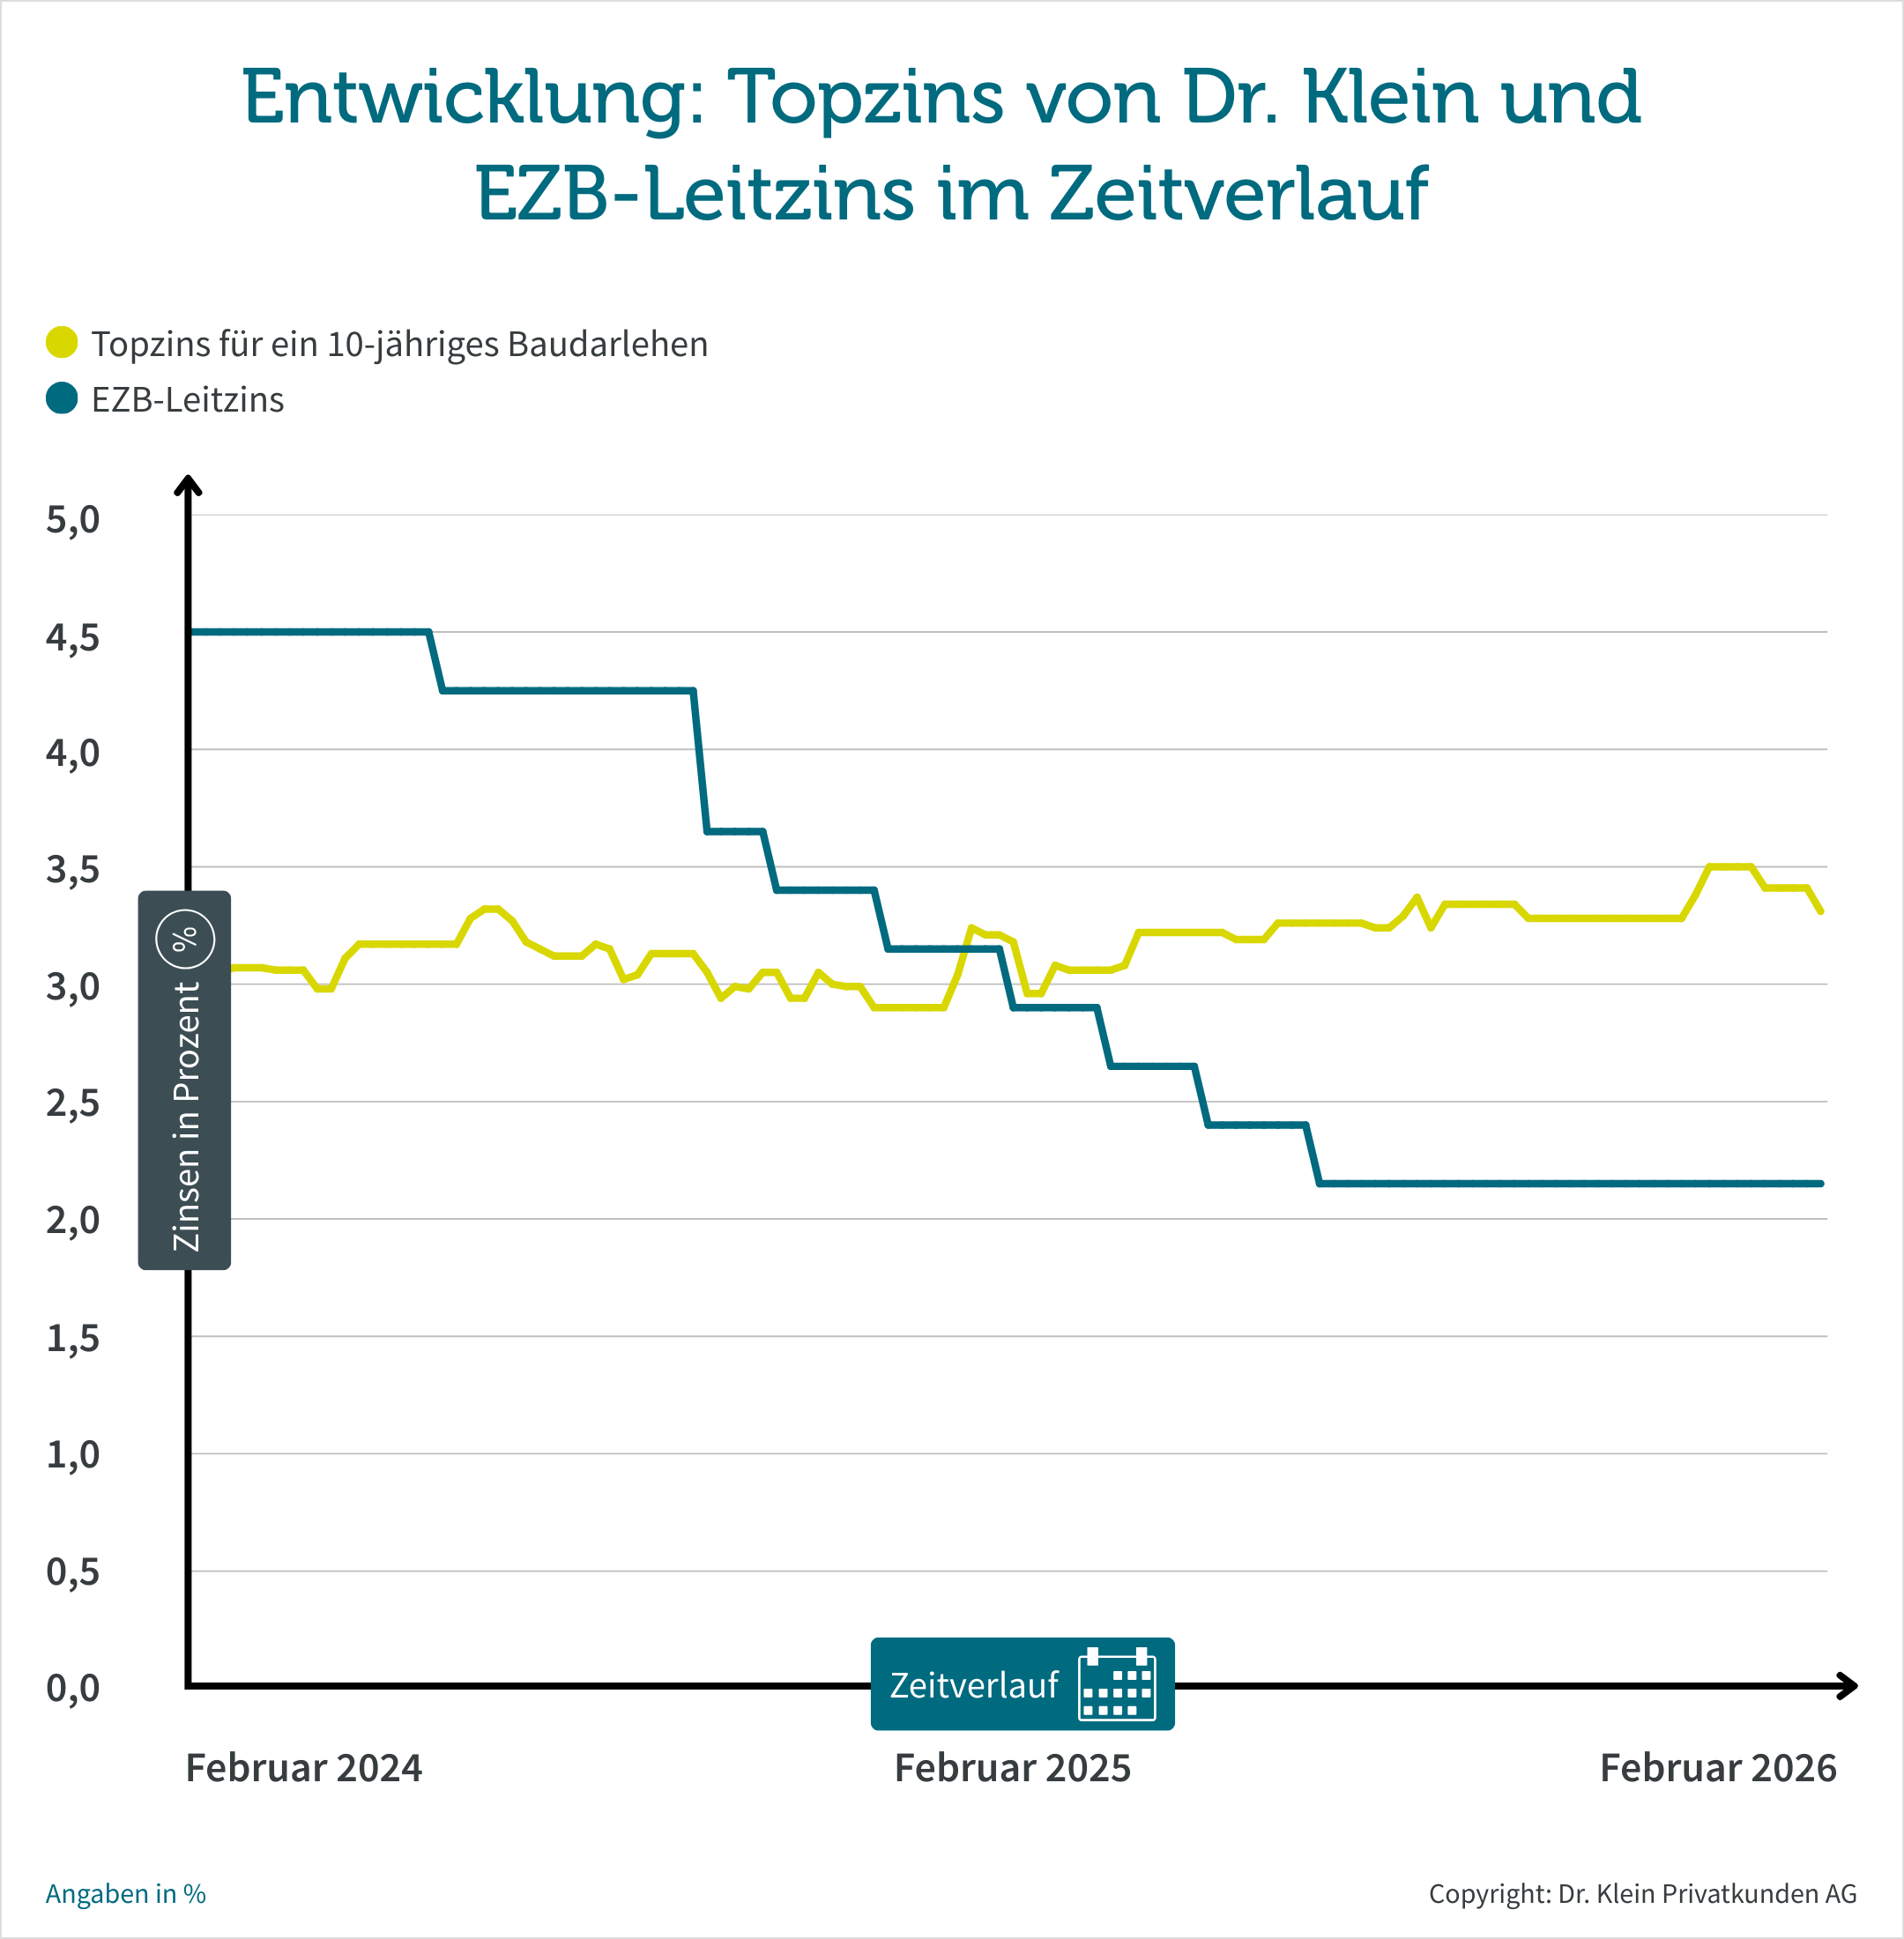
Unser Chart zeigt das deutlich: Seit Mitte 2024 ist der EZB-Leitzins um mehr 2 Prozentpunkte gesunken, während die Bauzinsen im gleichen Zeitraum eher stabil blieben. Das liegt daran, dass sie sich stärker an den langfristigen Kapitalmarktzinsen orientieren – etwa den Renditen 10-jähriger Bundesanleihen.
Mit dem EZB-Leitzins wird im Allgemeinen der Hauptrefinanzierungssatz der EZB bezeichnet. Er gibt an, zu welchem Zinssatz sich die angeschlossenen europäischen Banken Geld bei der EZB leihen können. Aktuell beträgt der EZB-Leitzins 2,65 % (Stand: Oktober 2026). Banken müssen also etwas mehr bezahlen, wenn sie sich frisches Geld bei der EZB leihen.
10 Tipps zur aktuellen Zinsentwicklung
Nachfolgend haben wir Ihnen 10 Tipps zusammengestellt, wie Sie in Hinblick auf die Zinsentwicklung agieren sollten:
- Behalten Sie die Zinsentwicklung im Blick
Informieren Sie sich regelmäßig über die aktuelle Entwicklung der Baufinanzierungszinsen, indem sie beispielsweise unseren YouTube-Kanal abonnieren. Dort finden Sie u. a. eine Zinskommentar-Playlist. - Kennen Sie Ihr Budget
Bescheid wissen, zahlt sich aus. Denn eine budgetgerechte Immobilie belohnen Banken in der Regel mit einem besseren Zinssatz. Sie zahlen also weniger Immobilienzinsen an die Bank. Ermitteln Sie mit unserem Budgetrechner, was Ihre Immobilie kosten darf und wie viel Kredit Sie bekommen! - Vergleichen Sie mehrere Angebote miteinander
Holen Sie mehrere Angebote ein und vergleichen Sie miteinander, um den besten Zinssatz zu bekommen. Übrigens: Vermittler vergleichen für Sie die Angebote vieler Banken und können Ihnen somit in der Regel günstige Zinsen bieten. Erfahren Sie mehr zum Immobilienkredit beim Vermittler! - Wählen Sie bei niedrigen Baufinanzierungszinsen eine lange Sollzinsbindung
In einem stabilen und historisch betrachtet attraktiven Zinsumfeld sollten Sie sich durchrechnen lassen, ob eine längere Sollzinsbindung von beispielsweise 15 Jahren zu Ihrem Finanzierungswunsch und Ihrer Lebensplanung passt. Denn so senken Sie das Zinsänderungsrisiko. Gut zu wissen: Das Sonderkündigungsrecht erlaubt Ihnen, Ihre Baufinanzierung nach 10 Jahren mit einer Frist von 6 Monaten zu kündigen. - Wählen Sie bei niedrigen Baufinanzierungszinsen eine höhere Tilgung
Im aktuellen Zinsumfeld empfehlen wir Ihnen, eine anfängliche Tilgung von 2 % zu wählen − sofern Sie die Rate gut schultern können. Denn dadurch verkürzen Sie die Laufzeit der Finanzierung und senken zugleich die gesamte Zinslast. - Achten Sie auf die Flexibilität
Ihre Bank bietet Ihnen eine kostenlose Option zur Sondertilgung oder zum Tilgungssatzwechsel an, dann nehmen Sie diese Optionen in Ihren Vertrag mit auf. So haben Sie die Möglichkeit, Ihr Darlehen durch außerplanmäßige Zahlungen schneller zurückzuzahlen beziehungsweise ihre monatliche Rate flexibel an Ihre finanzielle Situation anzupassen. - Denken Sie über ein Volltilgerdarlehen nach
Ein Volltilgerdarlehen ist ein Darlehen, bei dem am Ende der vereinbarten Laufzeit keine Restschuld mehr bleibt. Wenn Sie über ein gesichertes und hohes Einkommen verfügen und sich die höheren Raten leisten können, sind Sie bereits nach der ersten Finanzierungsrunde schuldenfrei. - Ein Forward-Darlehen hilft bei Ihrer Anschlussfinanzierung
Ihre Sollzinsbindung läuft noch 12 bis 66 Monate, dann können Sie sich durch ein Forward-Darlehen das aktuelle Zinsniveau bereits jetzt für Ihre Anschlussfinanzierung sichern. So mindern Sie beispielsweise das Zinsänderungsrisiko. - Sichern Sie sich die niedrigen Zinsen mit einem Bausparvertrag
Ein Bausparvertrag kann sinnvoll sein, da die Darlehenszinsen, die Sie bei Vertragsabschluss festlegen, aktuell teilweise deutlich günstiger sind als die Bauzinsen für ein Immobiliendarlehen. Das Bauspardarlehen lohnt sich vor allem, wenn Sie wissen, dass Sie in ein paar Jahren bauen wollen. - Ersparen Sie sich die Bereitstellungszinsen
Beim Bau einer Immobilie wird der Darlehensbetrag in Teilbeträgen ausgezahlt – je nach abgeschlossenem Bauabschnitt. Während dieser Zeit muss die Bank das geliehene Geld für Sie bereithalten. Dafür verlangen Banken oft Zinsen, die sogenannten Bereitstellungszinsen. Allerdings bieten einige eine bereitstellungszinsfreie Zeit an, 6 Monate oder mehr sind ideal.
Weitere Details zur Zinsentwicklung erläutern Ihnen gerne unsere Spezialisten für Baufinanzierung. In unserem Ratgeber Beratung bei Dr. Klein erfahren Sie, wie die Beratung funktioniert und wie Sie ein Immobiliendarlehen bei Dr. Klein erhalten.
Baufinanzierung zu günstigen Konditionen
Nutzen Sie unser Angebot aus über 600 Spezialisten für Baufinanzierung und lassen Sie sich beraten.
- Immobilienkredit – Finanzierung über Banken oder Vermittler?
- Hauskredit – Wie viel Kredit bekomme ich bei meinem Gehalt?
- Zinsvergleich – Worauf achten?
- Hypothekendarlehen – Auswirkungen von Zinsbindung, Tilgungshöhe & Co.
Weitere Themen finden Sie in unserem Ratgeber Immobilienfinanzierung